| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 成长100R | 14.26 | 0.55 | 29.95 | -51.02 | 21.72 | 0.55 |
| 价值100R | 14.26 | 0.67 | 18.98 | -27.49 | 9.63 | 1.24 |
| 五五开 | 15.32 | 0.69 | 21.46 | -29.77 | 11.72 | 1.11 |
| 货币基金 | 2.32 | - | 0.13 | 0.00 | 0.00 | - |
截至:2026-09-30
第 11 章,讨论的是Smartbeta来加强成长流投资的进攻性,使得巨大的回撤能够相对“物有所值”。但这种回撤,对许多投资者,依然是过于痛苦的事情。
其实,成长与价值,不是非此即彼的关系,甚至有时候两者妥善搭配,反而有奇效。
本章讨论两种朴素却经典的想法:一是“五五开”的无脑等权重并按年再平衡;二是顺势的20日动量周轮动。配置求稳,轮动求势,或可两相宜。
试算使用两组标的:先是成长100与价值100这对“兄弟指数”的全收益指数,再换用创业板与中证红利做同样的检验。
“遇事不决,五五开”,这是我平常在和许多人在讨论投资决策时,最爱说的一句话。
可别觉得这是一个偷懒的方法。
2009年,那篇由维克多·德米格尔(Victor DeMiguel)、洛伦佐·加尔拉皮(Lorenzo Garlappi)和拉曼·乌帕尔(Raman Uppal)发表在 《金融研究评论》(The Review of Financial Studies, RFS)上,题为《最优多样化与朴素多样化:1/N 投资组合策略究竟有多低效? (Optimal Versus Naive Diversification: How Inefficient is the 1/N Portfolio Strategy?)》1论文,早就论证了这一点。
自 1952 年哈里·马科维茨(Harry Markowitz)提出均值-方差优化(Mean-Variance Optimization, MVO)开创现代投资组合理论(Modern Portfolio Theory, MPT)以来,半个多世纪里学界与业界开发了大量精密的优化改进模型。这篇论文针对这个领域选取了 14 种“先进”的优化与收缩模型进行了测试。
结果令人有点失望而振奋。
失望在于,从夏普比率(Sharpe Ratio)、确定性等价收益(Certainty-Equivalent Return, CEQ)和换手率(Turnover)综合来看,几乎所有高度复杂的优化算法在样本外都无法在统计学显著水平上战胜简单的等权重分配。
振奋也在于此,对于我等不掌握高级算法的普通投资者,等权重成为一种简单且强大的配置思路。
下图的试算,是基于成长100R和价值100R等权重持有,每年末再平衡一次的收益数据,回测截至2026年9月末。
你会发现一个神奇的事情,五五开策略的年化收益竟然比单独持有成长100R或者价值100R,来的都要高。是的,这就是“动态平衡”的魅力。
成长和价值的风格轮动,往往两三年一轮,通过动态平衡,可以卖出涨的过多的风格买入相对跑输的风格,就能通过这种“高抛低吸”,产生额外的超额收益。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 成长100R | 14.26 | 0.55 | 29.95 | -51.02 | 21.72 | 0.55 |
| 价值100R | 14.26 | 0.67 | 18.98 | -27.49 | 9.63 | 1.24 |
| 五五开 | 15.32 | 0.69 | 21.46 | -29.77 | 11.72 | 1.11 |
| 货币基金 | 2.32 | - | 0.13 | 0.00 | 0.00 | - |
当然,虽然年化收益是攀升的,但是最大回撤、溃疡指数都会相比价值100R小幅“恶化”,所以UPI是不如价值100R。
若只看2019年迄今,结果如 表 12.2 所示。2019年后,总体是成长风格的好日子,五五开策略虽然无法战胜单独持有成长100R,但是相比单独持有成长100的最大回撤和溃疡指数都有大幅的改善。正因此,五五开的UPI,相比单独持有价值100R或者成长100R,都要来的高。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 成长100R | 27.07 | 0.90 | 31.46 | -51.02 | 22.47 | 1.12 |
| 价值100R | 16.28 | 0.78 | 19.02 | -20.37 | 8.05 | 1.79 |
| 五五开 | 22.81 | 1.00 | 21.85 | -28.01 | 11.01 | 1.90 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
表 12.3 是五五开组合的逐年收益。这张表格,更能凸显“五五开”的价值。类似2020年,成长100R收益77.86%,而价值100R只有5.51%,设身处地想,除非你是心智极为坚毅的自营价值投资者,否则这个收益差,怕是要崩溃了。但换上“五五开”,至少还有41.68%的收益,相比当年偏股基金指数51.50%的收益差距也不太大,相对能接受一些。
同样,在2025年,超级大的一波大牛市中,单独拿着价值100R,只有区区17.73%的收益,也容易胸闷。但若改成“五五开”,35.99%的收益水平,就比较能接受了——这个收益水平甚至还跑赢了偏股基金指数同年30.37%的收益。
| 年 | 成长100R | 价值100R | 五五开 |
|---|---|---|---|
| 2019 | 55.54 | 29.64 | 42.59 |
| 2020 | 77.86 | 5.51 | 41.68 |
| 2021 | 44.99 | 17.99 | 31.49 |
| 2022 | -21.75 | 1.72 | -10.01 |
| 2023 | -18.74 | 17.10 | -0.82 |
| 2024 | 38.46 | 37.20 | 37.83 |
| 2025 | 54.25 | 17.73 | 35.99 |
| 2026 | 17.85 | 3.85 | 10.85 |
同样的算法,换用创业板与中证红利再跑一次。毕竟成长100和价值100的历史数据是回溯出来的,而创业板指和中证红利的数据则是样本外,真实的。
另一个重要的原因,也就是之前价值100和成长100“五五开”的年化收益,高于单独持有这两者的任何一个。但这种情况并非常态,必须是在两个品种的收益非常接近且相互轮流走强的前提之下。
先来看2016年至2026年9月末的,由于那段时间创业板指表现实在太差,甚至还没跑赢同期的货币基金指数,所以UPI是负的。五五开有创业板R的巨大拖累,所以UPI不如中证红利全收益指数。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 创业板R | 2.11 | 0.16 | 28.60 | -55.96 | 31.73 | -0.01 |
| 中证红利全收益 | 6.83 | 0.34 | 16.98 | -27.08 | 9.51 | 0.47 |
| 五五开 | 5.35 | 0.26 | 20.30 | -33.88 | 14.48 | 0.21 |
| 货币基金 | 2.32 | - | 0.13 | 0.00 | 0.00 | - |
若只看2019年迄今,结果如 表 12.5 所示。在创业板呈现极强年化收益的背景之下,五五开的年化收益与单独持有创业板R相若,但最大回撤近乎砍半,溃疡指数更是砍半都不止,所以产生了两倍于创业板R的UPI。同期中证红利全收益指数虽然UPI更高,但是年化收益就要弱不少。对于还是期望提升年化收益的基民,五五开显然赚钱效应还是值得称道。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 创业板R | 13.51 | 0.55 | 29.33 | -55.96 | 27.42 | 0.42 |
| 中证红利全收益 | 9.96 | 0.54 | 16.73 | -20.53 | 7.80 | 1.03 |
| 五五开 | 12.72 | 0.63 | 20.14 | -29.88 | 12.37 | 0.87 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
表 12.6 是五五开组合的逐年收益。和之前价值100与成长100的“五五开”类似,在2020年、2025年这样的大牛市,五五开的收益相对还行,牛市不会太难受。
| 年 | 创业板R | 中证红利全收益 | 五五开 |
|---|---|---|---|
| 2019 | 44.81 | 20.88 | 32.84 |
| 2020 | 65.99 | 8.18 | 37.08 |
| 2021 | 12.41 | 18.19 | 15.30 |
| 2022 | -29.03 | -0.37 | -14.70 |
| 2023 | -18.77 | 6.34 | -6.22 |
| 2024 | 14.83 | 18.76 | 16.79 |
| 2025 | 51.56 | 3.76 | 27.66 |
| 2026 | -1.36 | 3.58 | 1.11 |
“五五开”的年度动态平衡,胜在比较简单轻松,对普通基民,只需要每年年末的时候操作一次,平常只需要耐心持有即可。但这种方法,先天的缺陷就是“上限”有限,不可能比单纯持有品种有太多的增厚。
另一种破局的思路,就是采用动量策略(Momentum)。简单而言之,就是始终持有最强势的品种,远离弱势品种,定期轮动。
这个策略,听起来很简单,甚至会觉得“很民科”,但其实在学术界,却是显学。
学术界讨论“动量”,包含时序动量(Time Series Momentum)与截面动量(Cross-Sectional Momentum)两种。时序动量在之前第 2 章中提及过它的简单学术源头,而本章提到的动量,择时后者,即截面动量。
在动量的学术研究领域,截面动量的历史更悠久,可以追溯到1993年纳拉辛汉·杰加迪什(Narasimhan Jegadeesh) 与 谢里丹·蒂特曼(Sheridan Titman)在《金融学期刊》(Journal of Finance) 上发表的经典论文《买入赢家与卖出输家组合的收益:对股票市场有效性的启示(Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency)》2。
这篇论文考察了美股市场在 1965 至 1989 年间的数据。他们在每一个时间截面上,根据股票过去 3 到 12 个月的累积收益率进行排序,将股票池分为十分位数(Deciles),买入表现最好的前 10%(赢家组合,Winners),做空表现最差的后 10%(输家组合,Losers)。论文发现在这样的中期窗口下,有显著的显著超额收益,且收益率存在显著的截面延续性,这对弱有效市场假说构成了强有力的实证挑战。
当然,上述截面动量,主要用于选股。将这种思路扩展到行业指数基金,则是要等到1999年托比亚斯·莫斯科维茨(Tobias J. Moskowitz)与马克·格林布拉特(Mark Grinblatt)发表在顶级金融期刊《金融学期刊》(The Journal of Finance) 上的《行业能解释动量吗?(Do Industries Explain Momentum?)》3一文,伴随随后行业ETF的大行其道,用行业ETF代替个股选择,成了截面动量的新思路。
而梅布·费伯(Mebane T. Faber)在2007年发表的《战术资产配置的量化方法(A Quantitative Approach to Tactical Asset Allocation)》4,和加里·安托纳奇(Gary Antonacci)在2012年发表的《通过双动量收割风险溢价(Risk Premia Harvesting Through Dual Momentum)》5,则是将这种思路拓展到了多资产领域,配合ETF的发展,更是威力无穷。
如果你对动量投资有兴趣,极为推荐的是加里·安托纳奇写的《双动量投资:高回报低风险策略》6一书。此书2018年国内就翻译引进了。
这里就以两个指数,用最朴素的20日动量,每周末轮动一次,二选一来进行测试——这个思路就是在每周最后一个交易日临近收盘时比较两个标的的过去20个交易日涨跌幅(含当日),并选择在收盘时持有涨幅更高的品种持有一周,至下一个交易日收盘前再重复这个过程。
先来看成长100R和价值100R自2016年开始使用20日动量-周轮动的效果。可以看到效果相当不俗,年化收益率大幅增强,但最大回撤不过比价值100R略大,所以UPI高了许多。这里需要说明的是,为了测算简单,下述所有的回测都没考虑交易成本,并仅以指数测算,没考虑实际指数产品的跟踪误差。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 20日动量-周轮动 | 27.42 | 1.06 | 24.49 | -34.88 | 10.96 | 2.29 |
| 成长100R | 14.26 | 0.55 | 29.95 | -51.02 | 21.72 | 0.55 |
| 价值100R | 14.26 | 0.67 | 18.98 | -27.49 | 9.63 | 1.24 |
| 货币基金 | 2.32 | - | 0.13 | 0.00 | 0.00 | - |
图 12.1 是20日动量轮动策略净值与两个指数的走势对比。
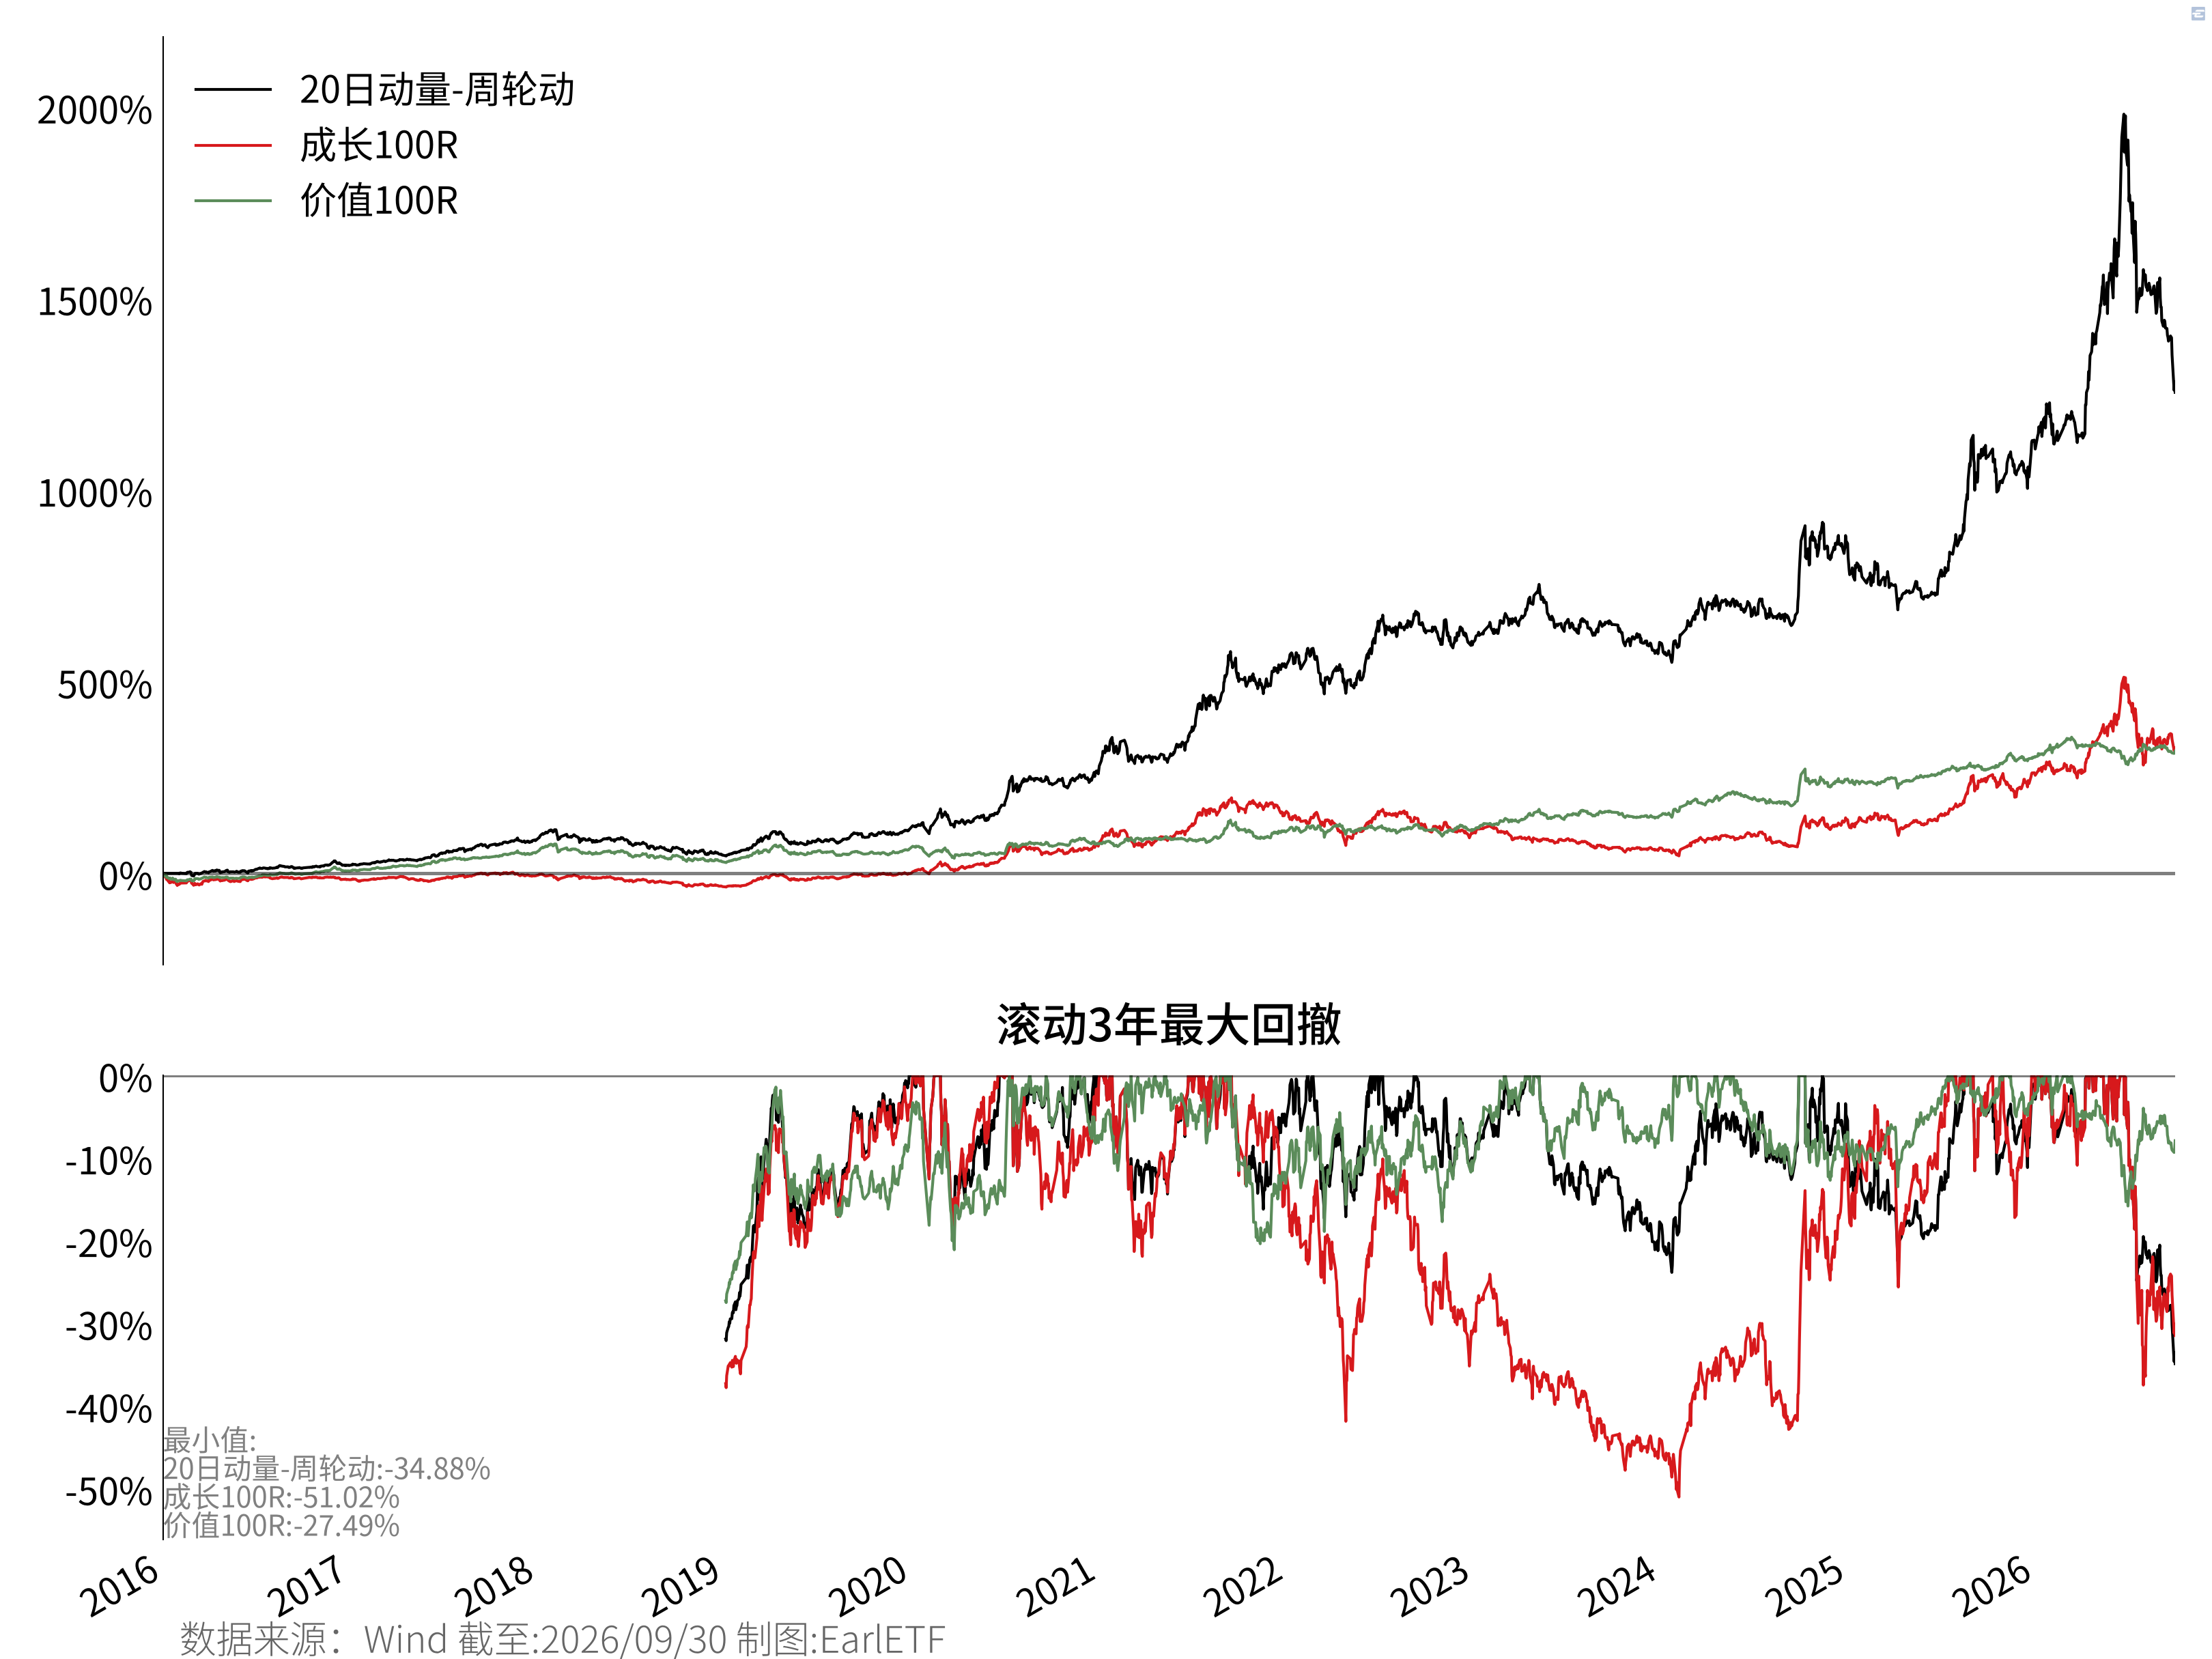
表 12.8 是逐年收益。
| 年 | 20日动量-周轮动 | 成长100R | 价值100R |
|---|---|---|---|
| 2016 | 21.06 | -16.63 | 6.35 |
| 2017 | 55.12 | 13.26 | 45.79 |
| 2018 | -21.41 | -30.82 | -16.08 |
| 2019 | 50.17 | 55.54 | 29.64 |
| 2020 | 71.79 | 77.86 | 5.51 |
| 2021 | 68.94 | 44.99 | 17.99 |
| 2022 | 9.21 | -21.75 | 1.72 |
| 2023 | 0.11 | -18.74 | 17.10 |
| 2024 | 31.43 | 38.46 | 37.20 |
| 2025 | 30.68 | 54.25 | 17.73 |
| 2026 | 12.25 | 17.85 | 3.85 |
同样的算法,换用创业板与中证红利再跑一次。从年化收益来看,效果更显著了,毕竟创业板R和中证红利全收益指数本身的年化收益率不高。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 20日动量-周轮动 | 19.35 | 0.76 | 23.81 | -31.96 | 9.66 | 1.76 |
| 创业板R | 2.11 | 0.16 | 28.60 | -55.96 | 31.73 | -0.01 |
| 中证红利全收益 | 6.83 | 0.34 | 16.98 | -27.08 | 9.51 | 0.47 |
| 货币基金 | 2.32 | - | 0.13 | 0.00 | 0.00 | - |
图 12.2 是轮动净值与两个指数的走势对比。
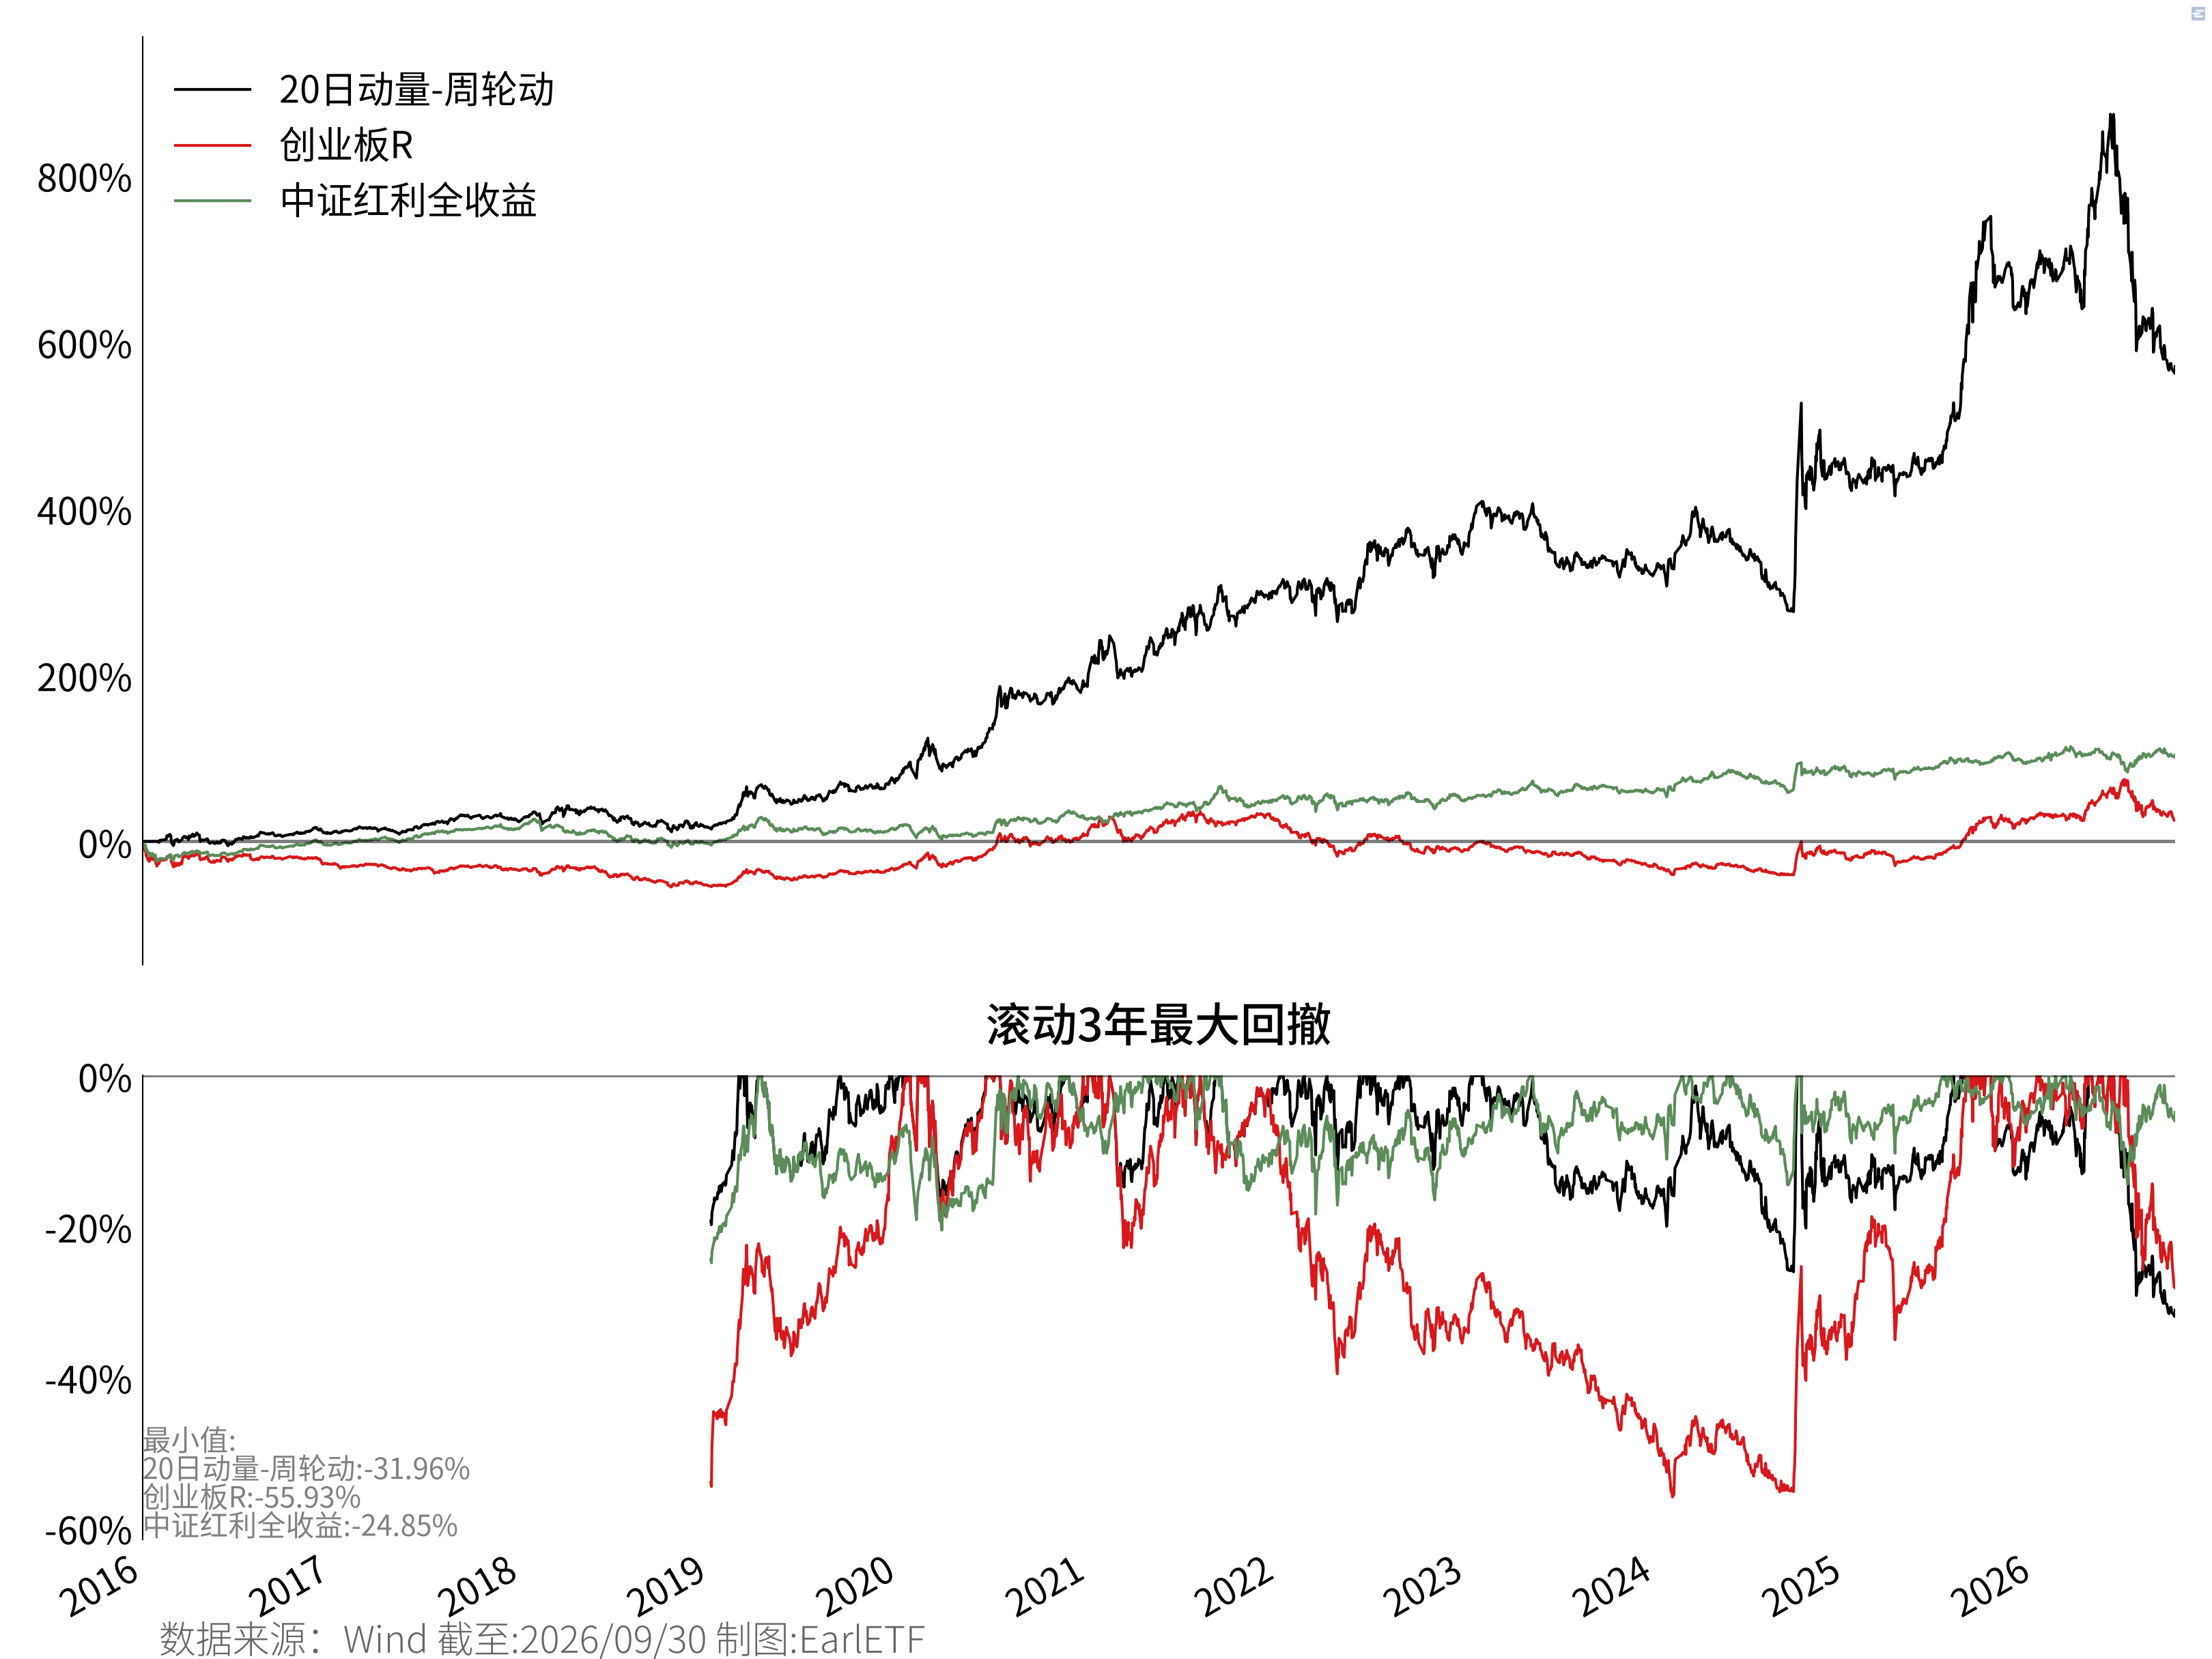
表 12.10 是逐年收益。在逐年收益上,能看出动量策略同样对策略执行人的心理承受能力是一个考验,比如2026年前9个月,创业板R不过微跌1.36%,中证红利全收益指数还上涨3.58%,20日动量轮动却因为频繁做错两边吃耳光而出现了12.38%的亏损。在2025年,也没能跑赢创业板R。这样持续的低迷,是动量策略也难以避免的。
| 年 | 20日动量-周轮动 | 创业板R | 中证红利全收益 |
|---|---|---|---|
| 2016 | 9.93 | -27.44 | -4.30 |
| 2017 | 12.90 | -10.07 | 21.34 |
| 2018 | -5.74 | -28.24 | -16.15 |
| 2019 | 50.53 | 44.81 | 20.88 |
| 2020 | 71.20 | 65.99 | 8.18 |
| 2021 | 33.35 | 12.41 | 18.19 |
| 2022 | 13.49 | -29.03 | -0.37 |
| 2023 | -7.36 | -18.77 | 6.34 |
| 2024 | 31.76 | 14.83 | 18.76 |
| 2025 | 37.34 | 51.56 | 3.76 |
| 2026 | -12.38 | -1.36 | 3.58 |
如果不是对动量策略有足够信仰,足够坚定,且自己有较强的回测能力(幸好有AI,这个难度大大降低了),否则不建议轻易尝试动量策略,这套思路和均线择时一样,过于反人性,对投资心理要求过高。
相比之下,普通投资者,还是“五五开”配置难度更低。
Victor DeMiguel 等, 《Optimal Versus Naive Diversification: How Inefficient Is the 1/N Portfolio Strategy?》, The Review of Financial Studies 22, 期 5 (2009): 1915~53, https://doi.org/10.1093/rfs/hhm075.↩︎
Narasimhan Jegadeesh 和 Sheridan Titman, 《Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency》, The Journal of Finance 48, 期 1 (1993): 65~91, https://doi.org/10.1111/j.1540-6261.1993.tb04702.x.↩︎
Tobias J. Moskowitz 和 Mark Grinblatt, 《Do Industries Explain Momentum?》, The Journal of Finance 54, 期 4 (1999): 1249~90, https://doi.org/10.1111/0022-1082.00146.↩︎
Mebane T. Faber, 《A Quantitative Approach to Tactical Asset Allocation》, The Journal of Wealth Management 9, 期 4 (2007): 69~79, https://doi.org/10.3905/jwm.2007.674809.↩︎
Gary Antonacci, 《Risk Premia Harvesting Through Dual Momentum》, SSRN Scholarly Paper no. 2042750, Rochester, NY, prepublished 2012年4月19日, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2042750.↩︎
Gary Antonacci, 双动量投资:高回报低风险策略, 译 牛红军 和 许增坤 (中国人民大学出版社, 2018), 255, https://book.douban.com/subject/27615690/.↩︎