MultiChart2(mode=close, 主图=ChartPerformance, 副图数=1, 数据形状=(1881, 3))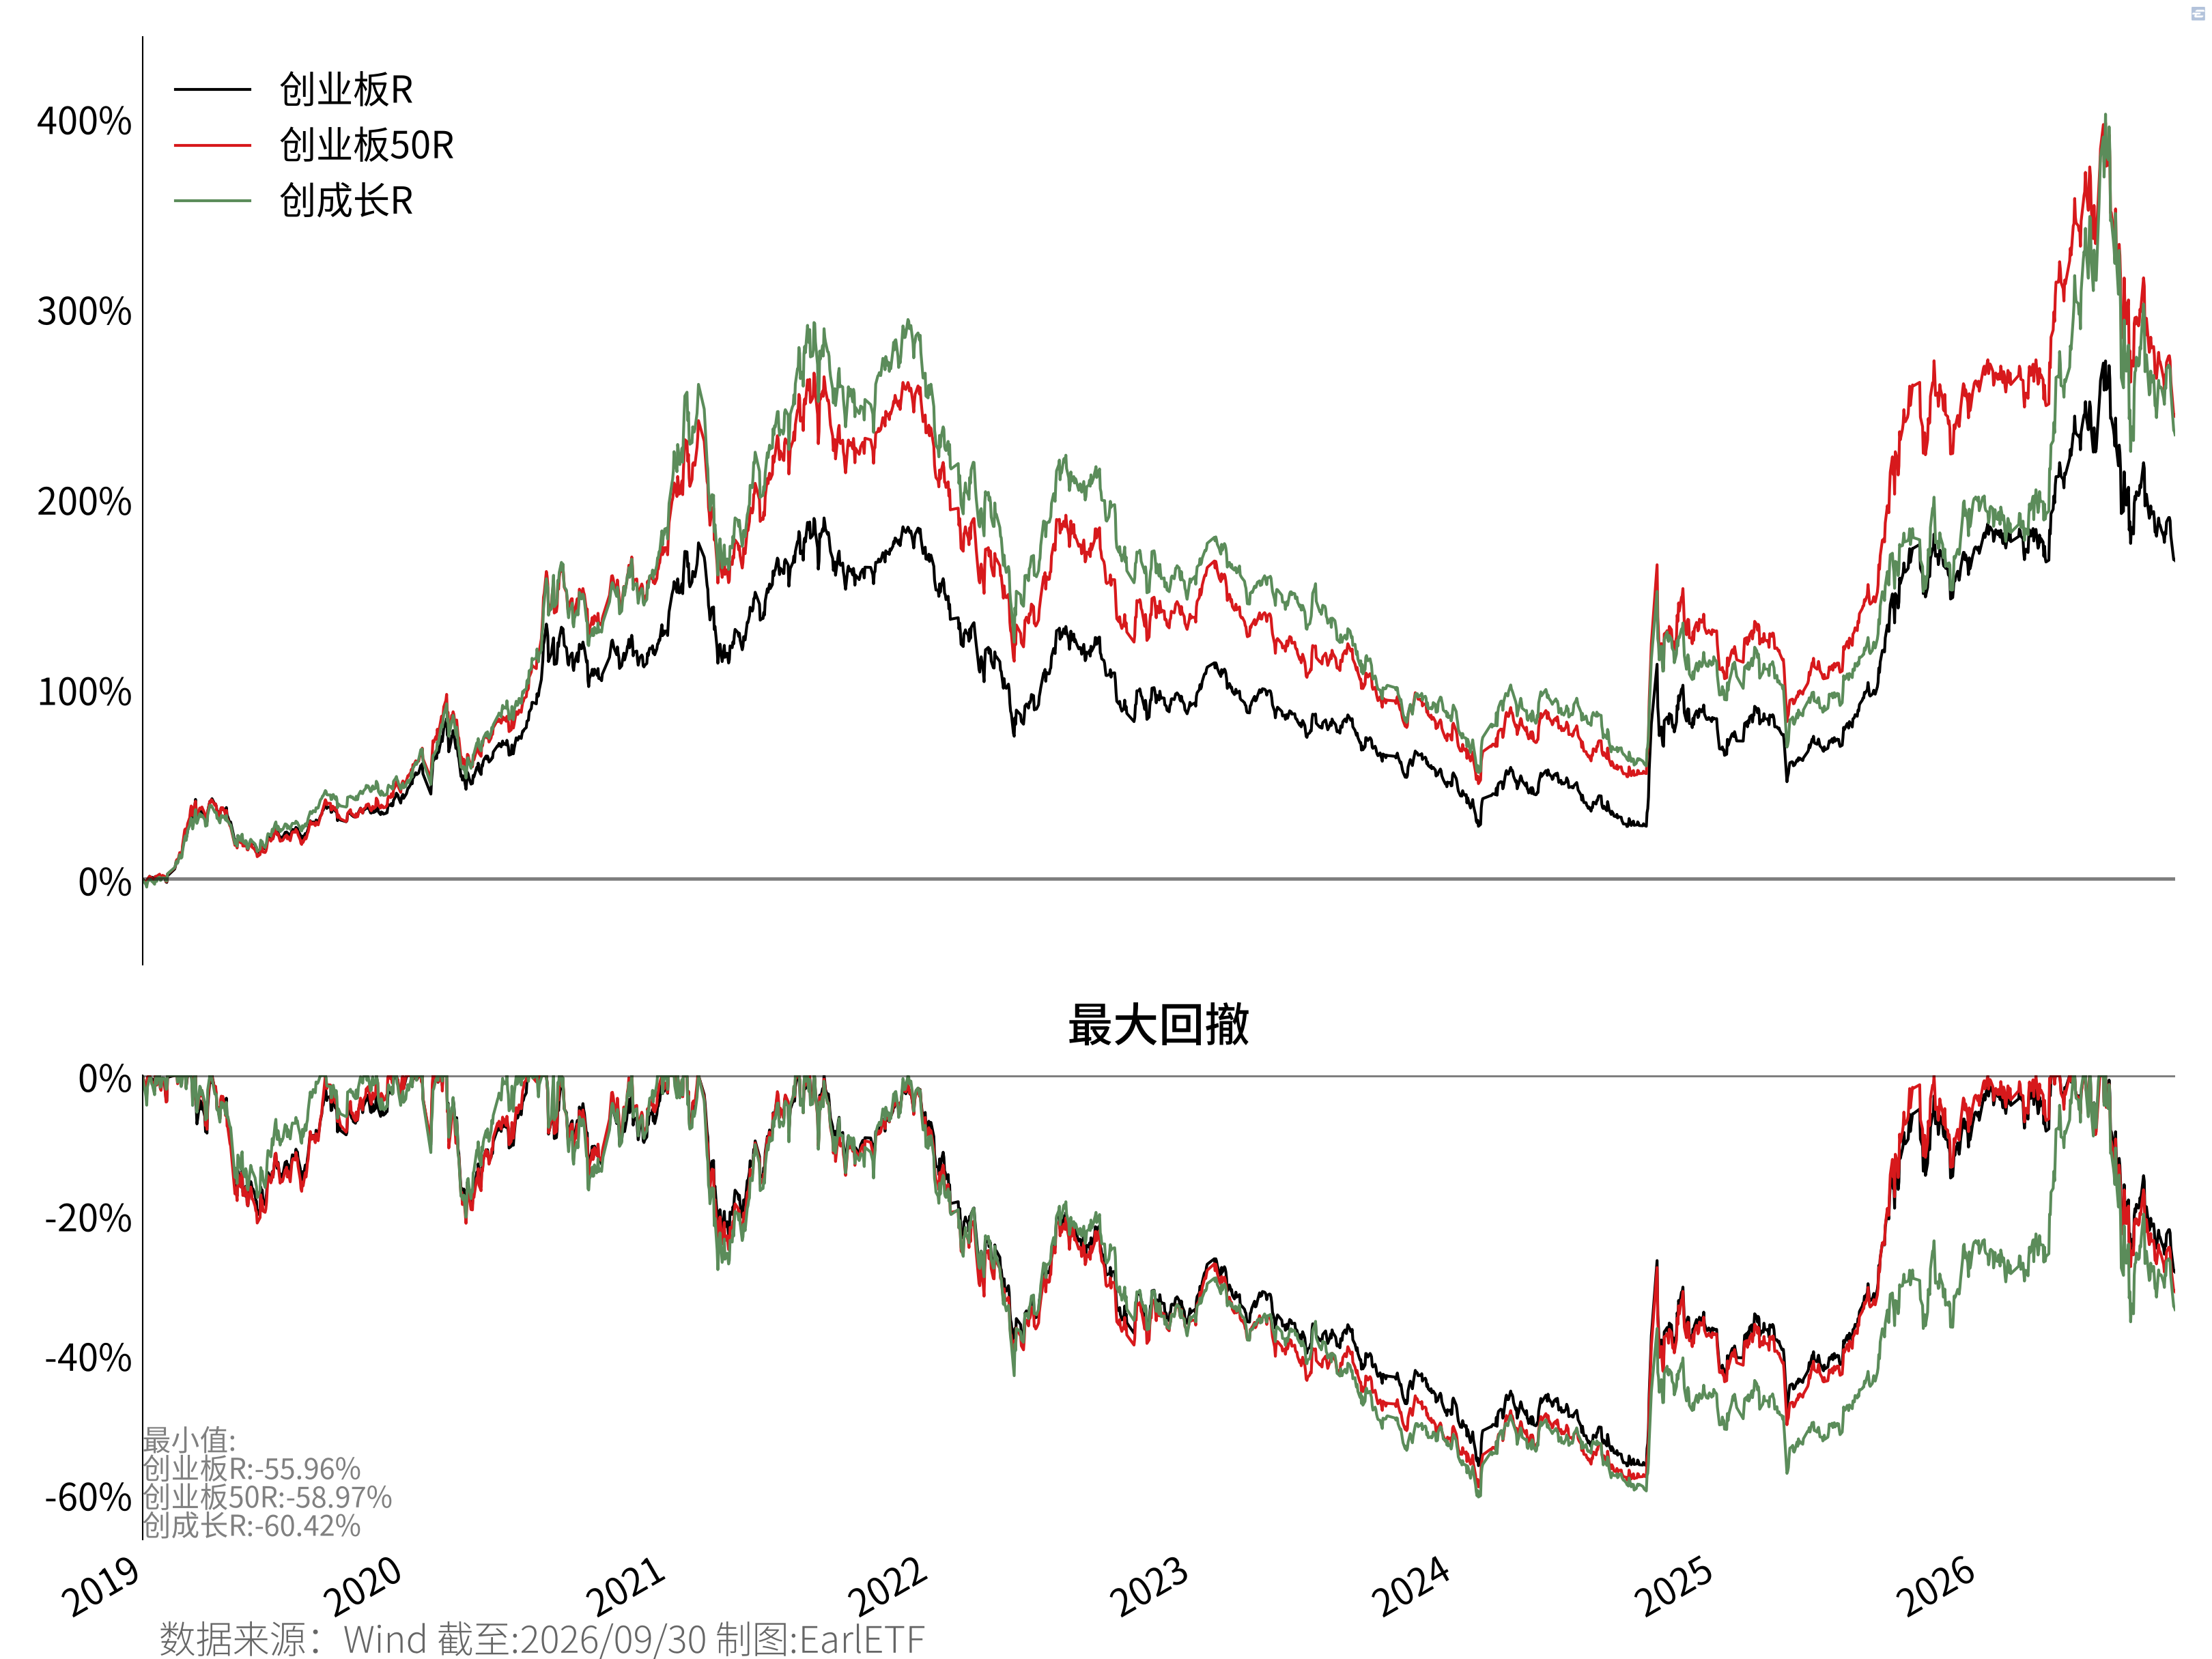
此前两章,都在讨论价值类基金的体验。
但我知道,对许多基民而言,成长类基金,依然是一个无法放下的诱惑。
在此前提下,如何改善成长类基金的持有体验,就是一个值得探究的话题了。
改善体验,从溃疡指数和UPI的视角,不外乎两种思路: ① 提升长期收益率; ② 降低回撤幅度和时间。
在众多成长流主动基金经理中,不乏“天赋异禀”,能在市场疯狂中能够尽早抽身保住胜利果实的,比如2026年7月“技惊四座”的杨宗昌1。但既然都用上了技惊四座,足可见这类操作凤毛麟角,要实现选中,难如登天。正因此,接下来的讨论,更多是在指数投资的框架下延展。
在成长股,尤其是科技类板块的指数化投资上,已经有一众宽基指数发布,创业板方面最具代表性的是创业板指(399006.SZ)2,科创板方面最具代表性的是科创50 (000688)3,当然还有融合两市的科创创业50指数 (931643)4。
不过,这些都是传统的宽基指数,以自由流通市值筛选靠前的个股,不做优选。
但在这些宽基表征指数的基础上,也有不少Smartbeta指数和对应的指数产品推出。
Smartbeta5,直译是“聪明贝塔”,核心指的是非市值加权指数投资范式。业界一般认为这个词是由全球知名投资咨询机构韬睿惠悦 (Towers Watson) 约在 2007 年至 2008 年 前后创造并用于客户咨询方案中。
严格来说,类似此前提及类似中证红利这样的高股息策略,也能算作Smartbeta,毕竟其以股息率加权。在美股ETF市场,早在2003年就诞生了iShares Select Dividend ETF (DVY)6,若是场外基金可以追溯到更早。
但业界普遍认为Smartbeta理论(而非这个名词)的诞生,要追溯到2005年罗伯特·D·阿诺特 (Robert D. Arnott)、许仲翔 (Jason Hsu, 杰森·徐)和菲利普·摩尔 (Philip Moore)三人发表的那篇Fundamental Indexation7,这篇论文旗帜鲜明的指出要依据企业的客观经济规模指标(如营业收入、现金流、净利润、账面价值和分红等)来分配指数中的成分股权重,即基本面指数(Fundamental Index),打破了传统指数中“价格越高、权重越大”的固有偏差。
顺便一提,早在2002年,罗伯特·D·阿诺特 (Robert D. Arnott)和许仲翔 (Jason Hsu, 杰森·徐)就联合创办了锐联 (Research Affiliates),并注册了相关商标后提出了基本面指数的概念,因此它家基本面指数(Fundamental Index)更常见的缩写是RAFI。不过,2026年,锐联的RAFI Indices8被出售给金融数据与指数巨头 VettaFi,罗伯特·D·阿诺特保留了资管业务并更名为Syzygy9继续运作。
在创业板领域,Smartbeta类指数出现的比较早,而且多年发展,规模也比较可观了。最具代表性的是创业板50(399673)10和创成长(399296)11。
| 项目 | 创业板指 | 创业板50 | 创成长 |
|---|---|---|---|
| 指数简称 | 创业板指 | 创业板50 | 创成长 |
| 指数代码 | 399006 | 399673 | 399296 |
| 成分股数量 | 100 | 50 | 50 |
| 基日/基点 | 2010-05-31 / 1000 | 2010-05-31 / 1000 | 2012-12-31 / 1000 |
| 样本空间 | 创业板上市A股 | 创业板指样本股 | 创业板上市A股 |
| 权重设定 | 自由流通市值加权,单只上限20% | 派氏加权(自由流通量,按细则) | 自由流通市值+因子倾斜加权,单只上限15% |
| 调整周期 | 每半年(6月、12月第二个周五的下一交易日) | 每半年(6月、12月第二个周五的下一交易日) | 每季度(3、6、9、12月第二个周五的下一交易日) |
从样本空间来看,创业板50是对创业板指的优选,而创成长择时在所有创业板个股中选择,所以必然会相较创业板50有更强的小盘股暴露。
从筛选规则来看,创业板50指数比较简单,核心就是成交额的统计;但创成长就比较复杂,包含了成长、动量等指标,这也是其为何全称是“创业板动量成长指数”的原因。
| 对比项目 | 创业板指 | 创业板50 | 创成长 |
|---|---|---|---|
| 基础股票池 | 创业板全部A股 | 创业板指100只样本股 | 创业板全部A股 |
| 上市时间要求 | >6个月;总市值深市前1%除外 | 继承创业板指规则 | >6个月;无例外条款 |
| 合规/经营排除 | 非ST、*ST;无重大违规、财报无重大问题;无异常、无重大亏损;股价无异常波动 | 同创业板指 | 非ST、*ST;无重大违规、财报无重大问题;无异常、无重大亏损;股价无异常波动 |
| 初筛步骤 | 剔近半年日均成交额后10%;再剔ESG评级B级以下 | 无初筛(直接用创业板指样本) | 按近半年日均自由流通市值取前30% |
| 核心选样指标 | 近半年A股日均总市值 | 近6个月日均成交金额 | 成长+动量六因子 |
| 成长类指标 | — | — | 收入增速、利润增速、EBIT增速(最新一季度同比) |
| 动量类指标 | — | — | 52周新高、12M-1M动量、12M-1M超额收益动量 |
| 评分/排序方式 | 日均总市值由高到低排序 | 成交额排名,结合行业覆盖 | 行业归一化Z得分→因子得分→加权排序 |
| 最终选取 | 前100名 | 前50只 | 前50只 |
| 权重上限 | 20% | 未单列 | 15% |
| 缓冲区规则 | 非原样本入70%内、原样本留130%内 | 非原样本入70%内、原样本留130%内 | 无缓冲区 |
| 备选样本 | 5%(不足50%时补充) | 5% | 设有备选名单 |
| 快速入选 | 有:上市5日均总市值深市前10,上市15日后快速入选 | 无 | 无 |
| 临时调整 | 合并、分拆、退市、ST等详细规则 | 退市剔除补备选;警示、合并分拆同深证成指 | 退市剔除补备选;警示、合并分拆同深证成指 |
创业板50指数发布的比较早,2014年6月18日就发布了,而创业板指则是要到2019年1月23日。
从 图 11.1 可以看到,自2019年至2026年9月30日,无论是创业板50还是创成长,相较创业板指都产生了可观的超额。
MultiChart2(mode=close, 主图=ChartPerformance, 副图数=1, 数据形状=(1881, 3))当然,这两个指数的超额,不是没有代价的。它们在2023年的熊市中,最大回撤都要大于创业板指。
不过,这种代价,从UPI指标来看,依然是值得的。从 表 11.3 可以看到,这两个指数在更大回撤(无论是最大回撤还是溃疡指数口径)的同时,也缔造了显著的超额。因此UPI都比创业板指来的更高。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 创业板R | 13.51 | 0.55 | 29.33 | -55.96 | 27.42 | 0.42 |
| 创业板50R | 17.22 | 0.64 | 31.49 | -58.97 | 28.96 | 0.53 |
| 创成长R | 16.78 | 0.62 | 32.69 | -60.42 | 31.47 | 0.47 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
但要值得注意的是,这两个Smartbeta的超额,是不稳定,不均匀分布的。比如2025年,光模块大热,市场追捧几个创业板龙头,这时候创业板50就有显著超额,但创成长就比较落寞;而到了2026年,整个A股的热点到了存储,光模块等出现分化,这时候创成长依靠选股,有了超额,但创业板50在前九个月反而就跑输了。
| 年 | 创业板R | 创业板50R | 创成长R |
|---|---|---|---|
| 2019 | 44.81 | 51.69 | 50.13 |
| 2020 | 65.99 | 89.38 | 98.04 |
| 2021 | 12.41 | 17.26 | 21.07 |
| 2022 | -29.03 | -29.52 | -28.50 |
| 2023 | -18.77 | -23.40 | -25.66 |
| 2024 | 14.83 | 22.80 | 8.15 |
| 2025 | 51.56 | 59.57 | 41.83 |
| 2026 | -1.36 | -3.68 | 13.58 |
对于Smartbeta指数,超额的衰退或者阶段性的消息,始终是要放在心上的一件事。本轮牛市始于2024年的“9·24”行情,但以此为起点来看,这轮牛市中由于创业板权重股表现太强,所以创业板50和创成长,都没产生足够可观的超额。
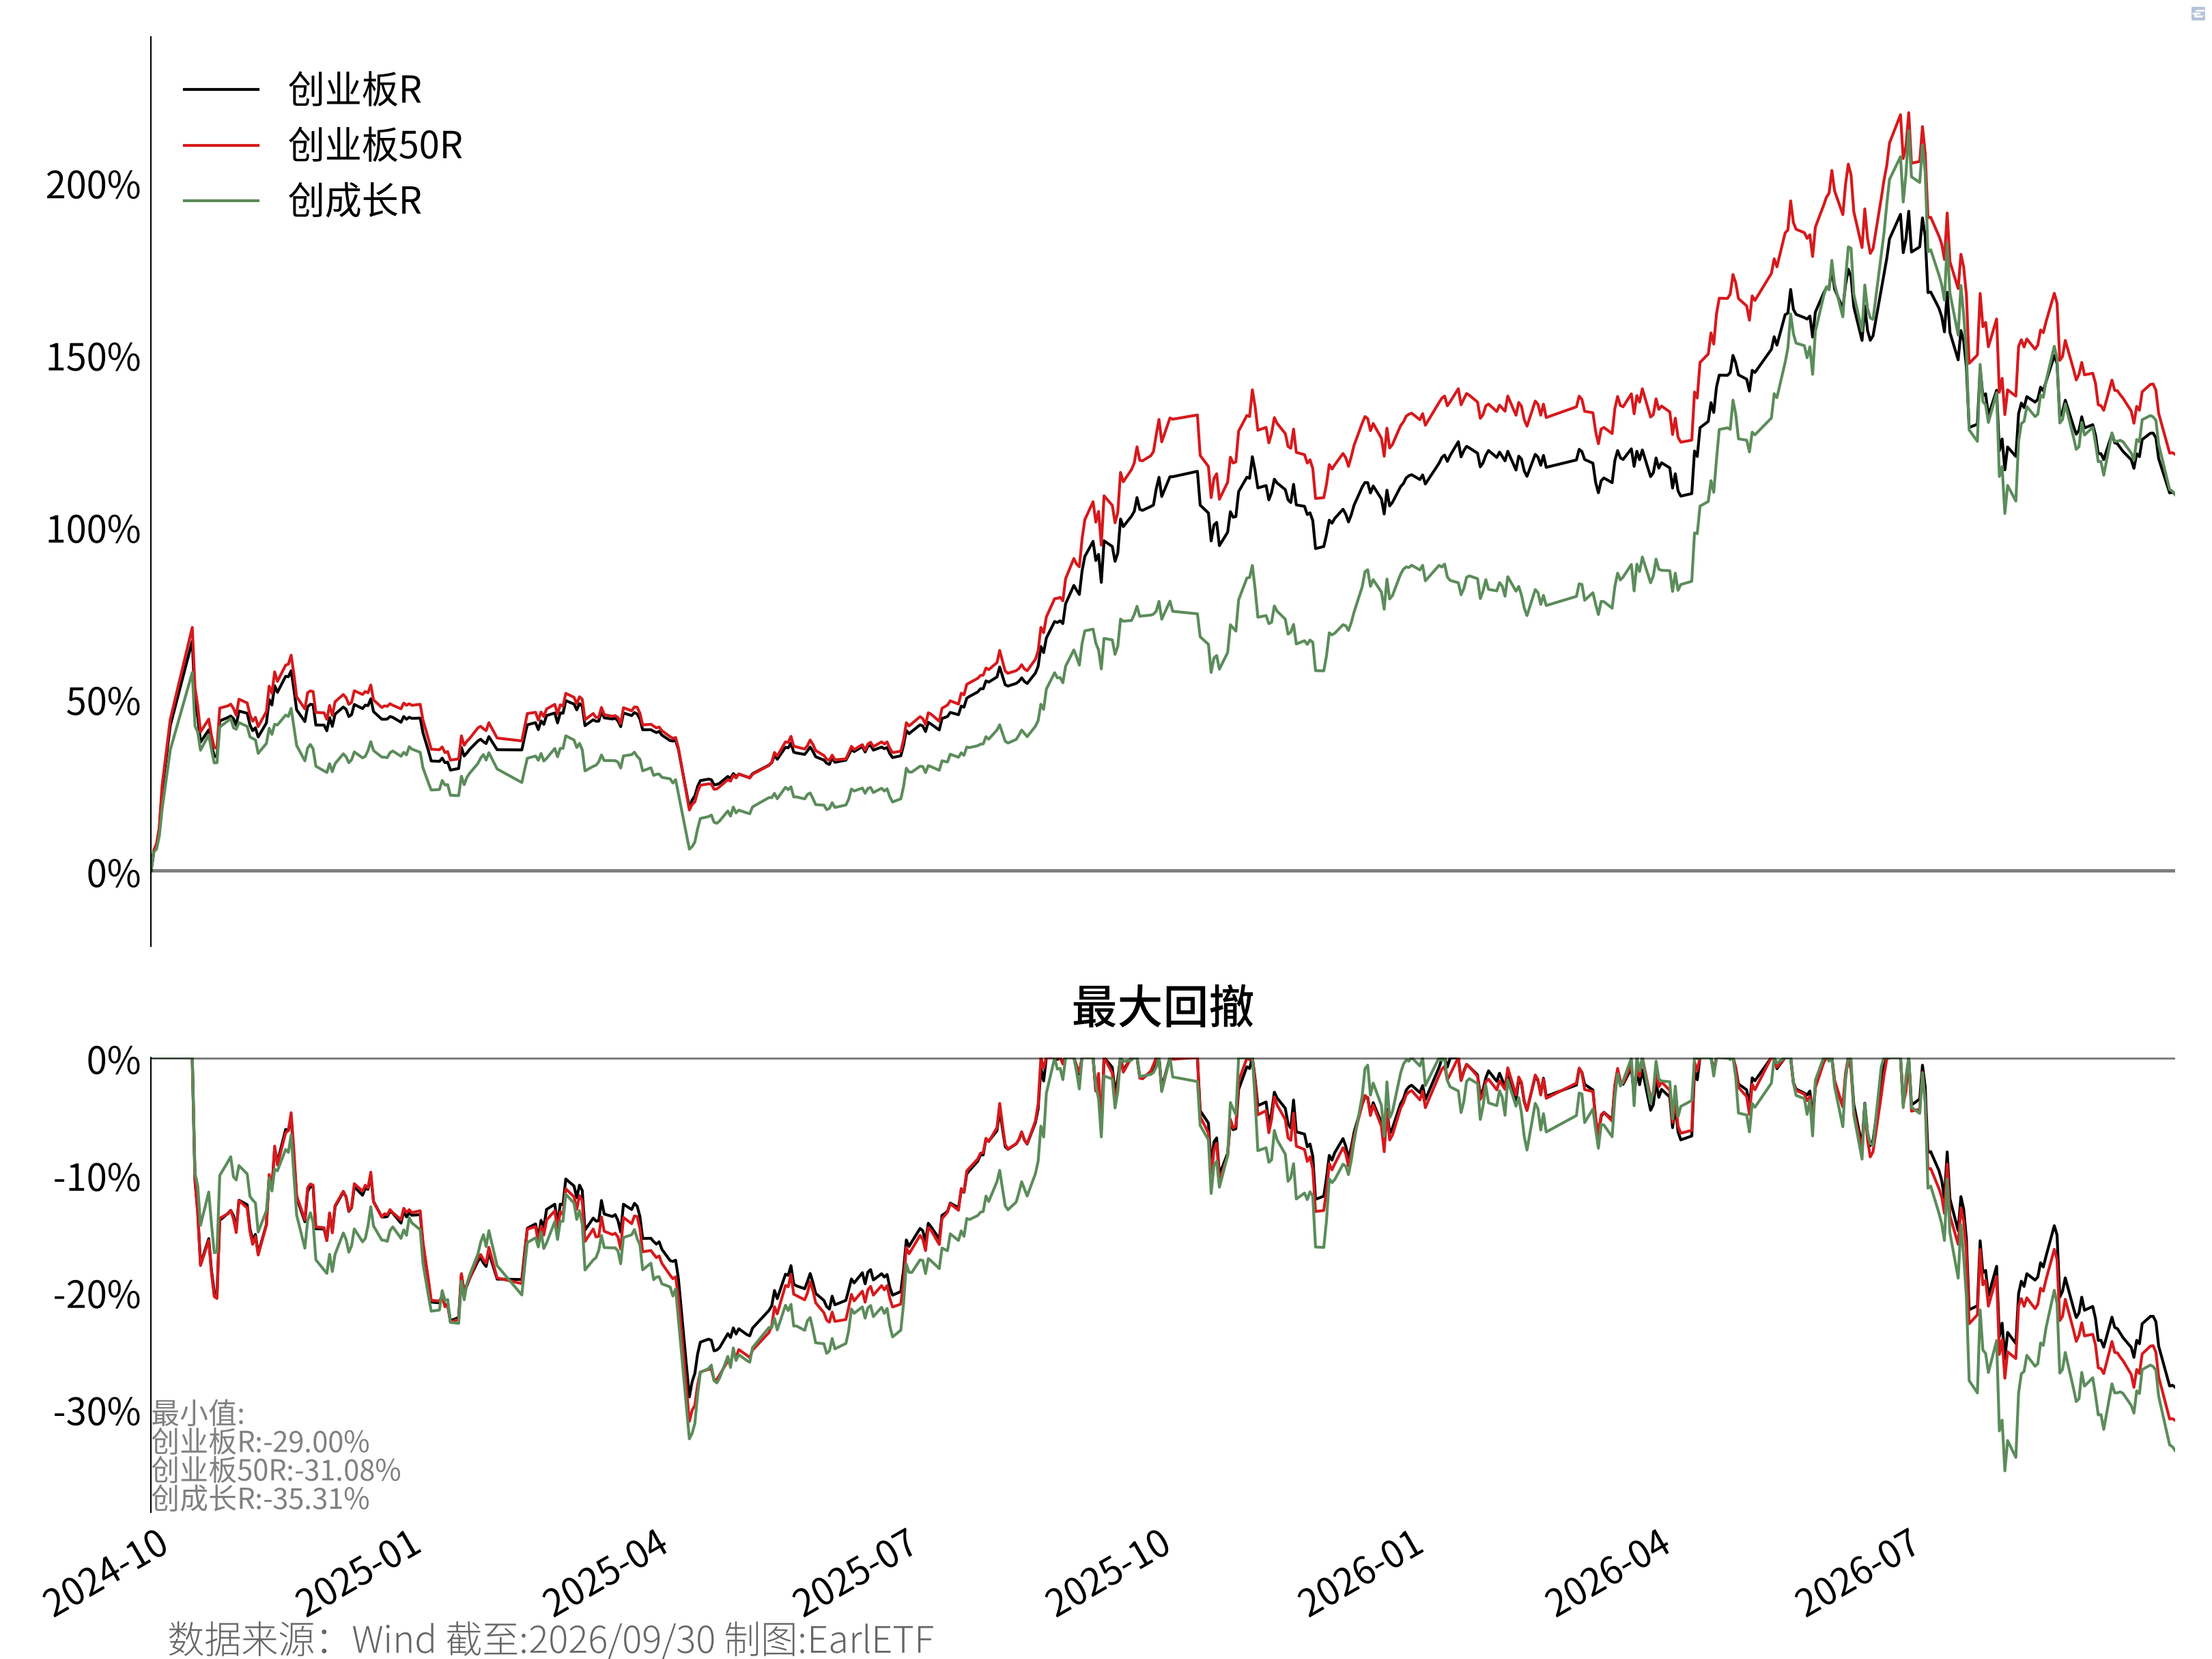
创业板50和创成长,都是基于创业板的Smartbeta。伴随科创板的推进,尤其是在半导体领域的领跑优势,单单创业板单市场的Smartbeta指数,就不太够看了。
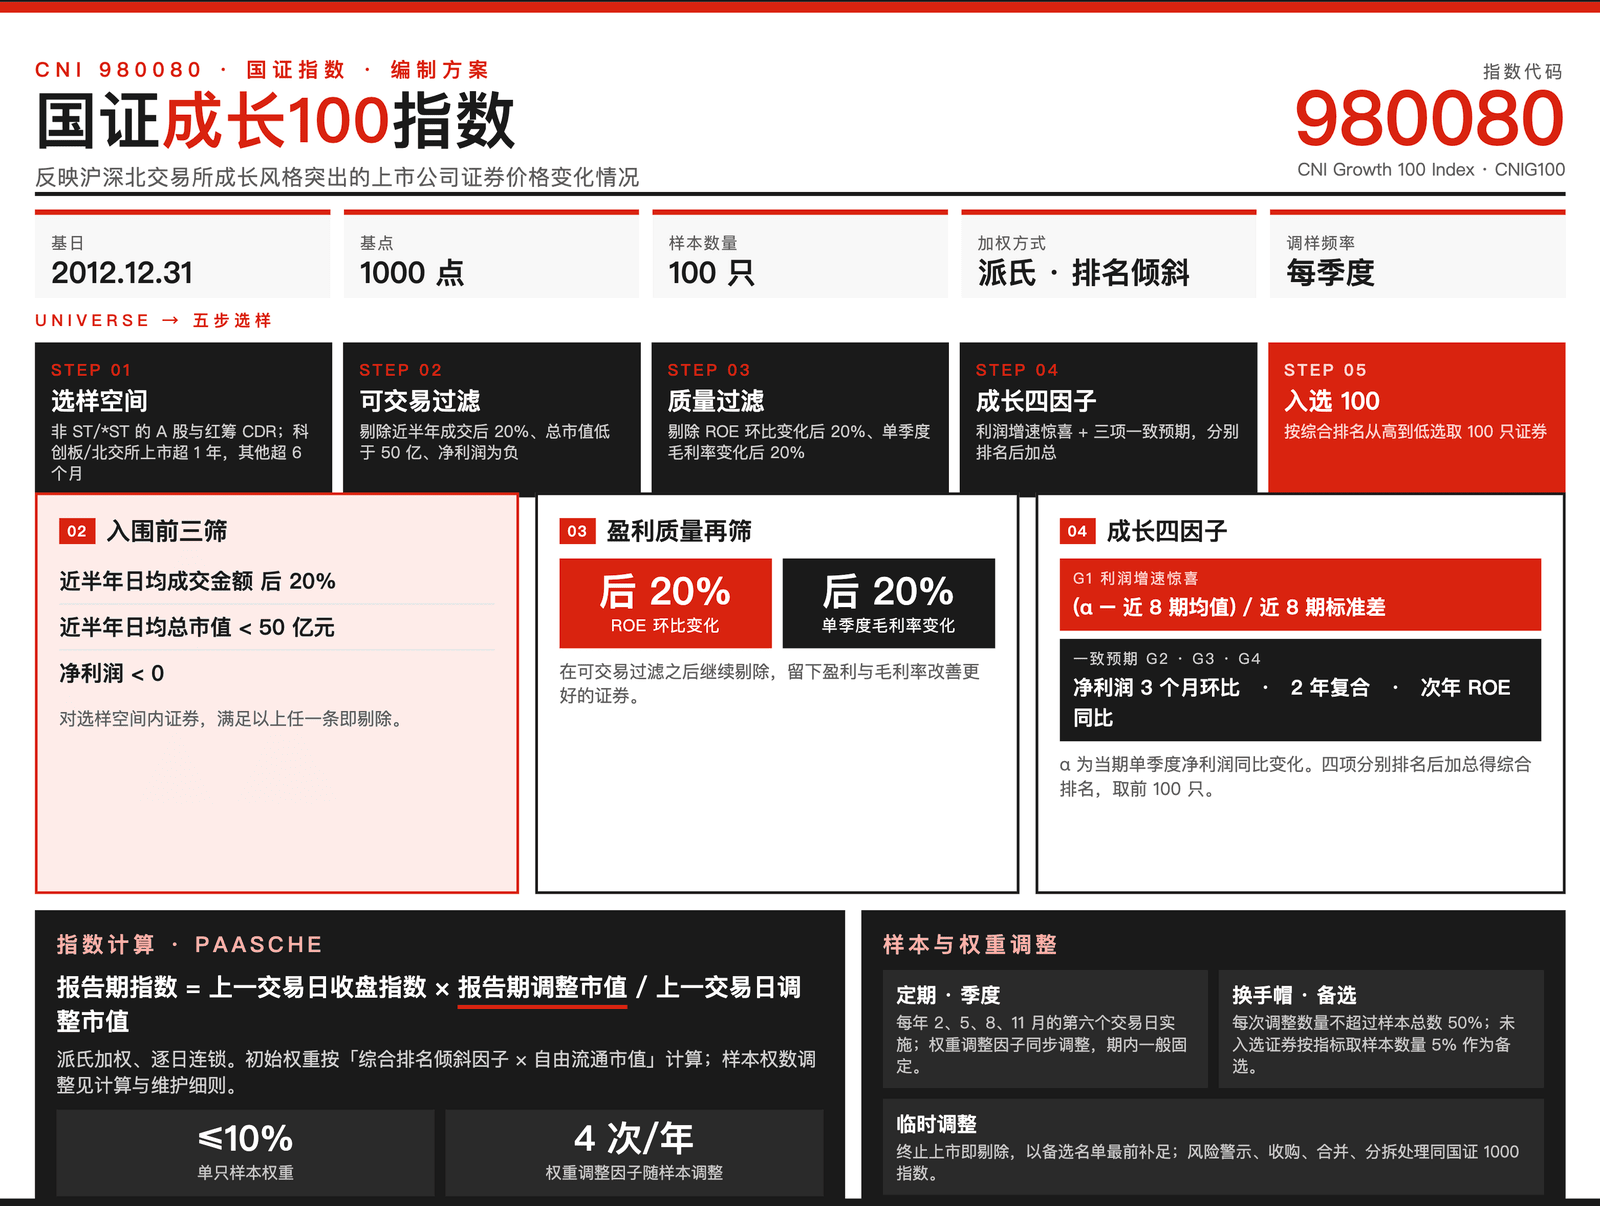
相比之下,成长100(980080)12就堪称明日之星了。
成长100和此前提及的价值100,是一对兄弟指数,只不过各自的侧重风格不同。
相比传统的成长风格指数比如国证成长,成长100更多引入了预期类的财务指标,使其可以更快的反应市场的预期。
从 图 11.4 来看,自2019年至2026年9月,成长100相比国证成长,在更小的回撤前提下,有极强的超额。更重要的是,在2024年“9·24”行情前,国证成长而在二次探底,成长100已经走出了显著的次低点。
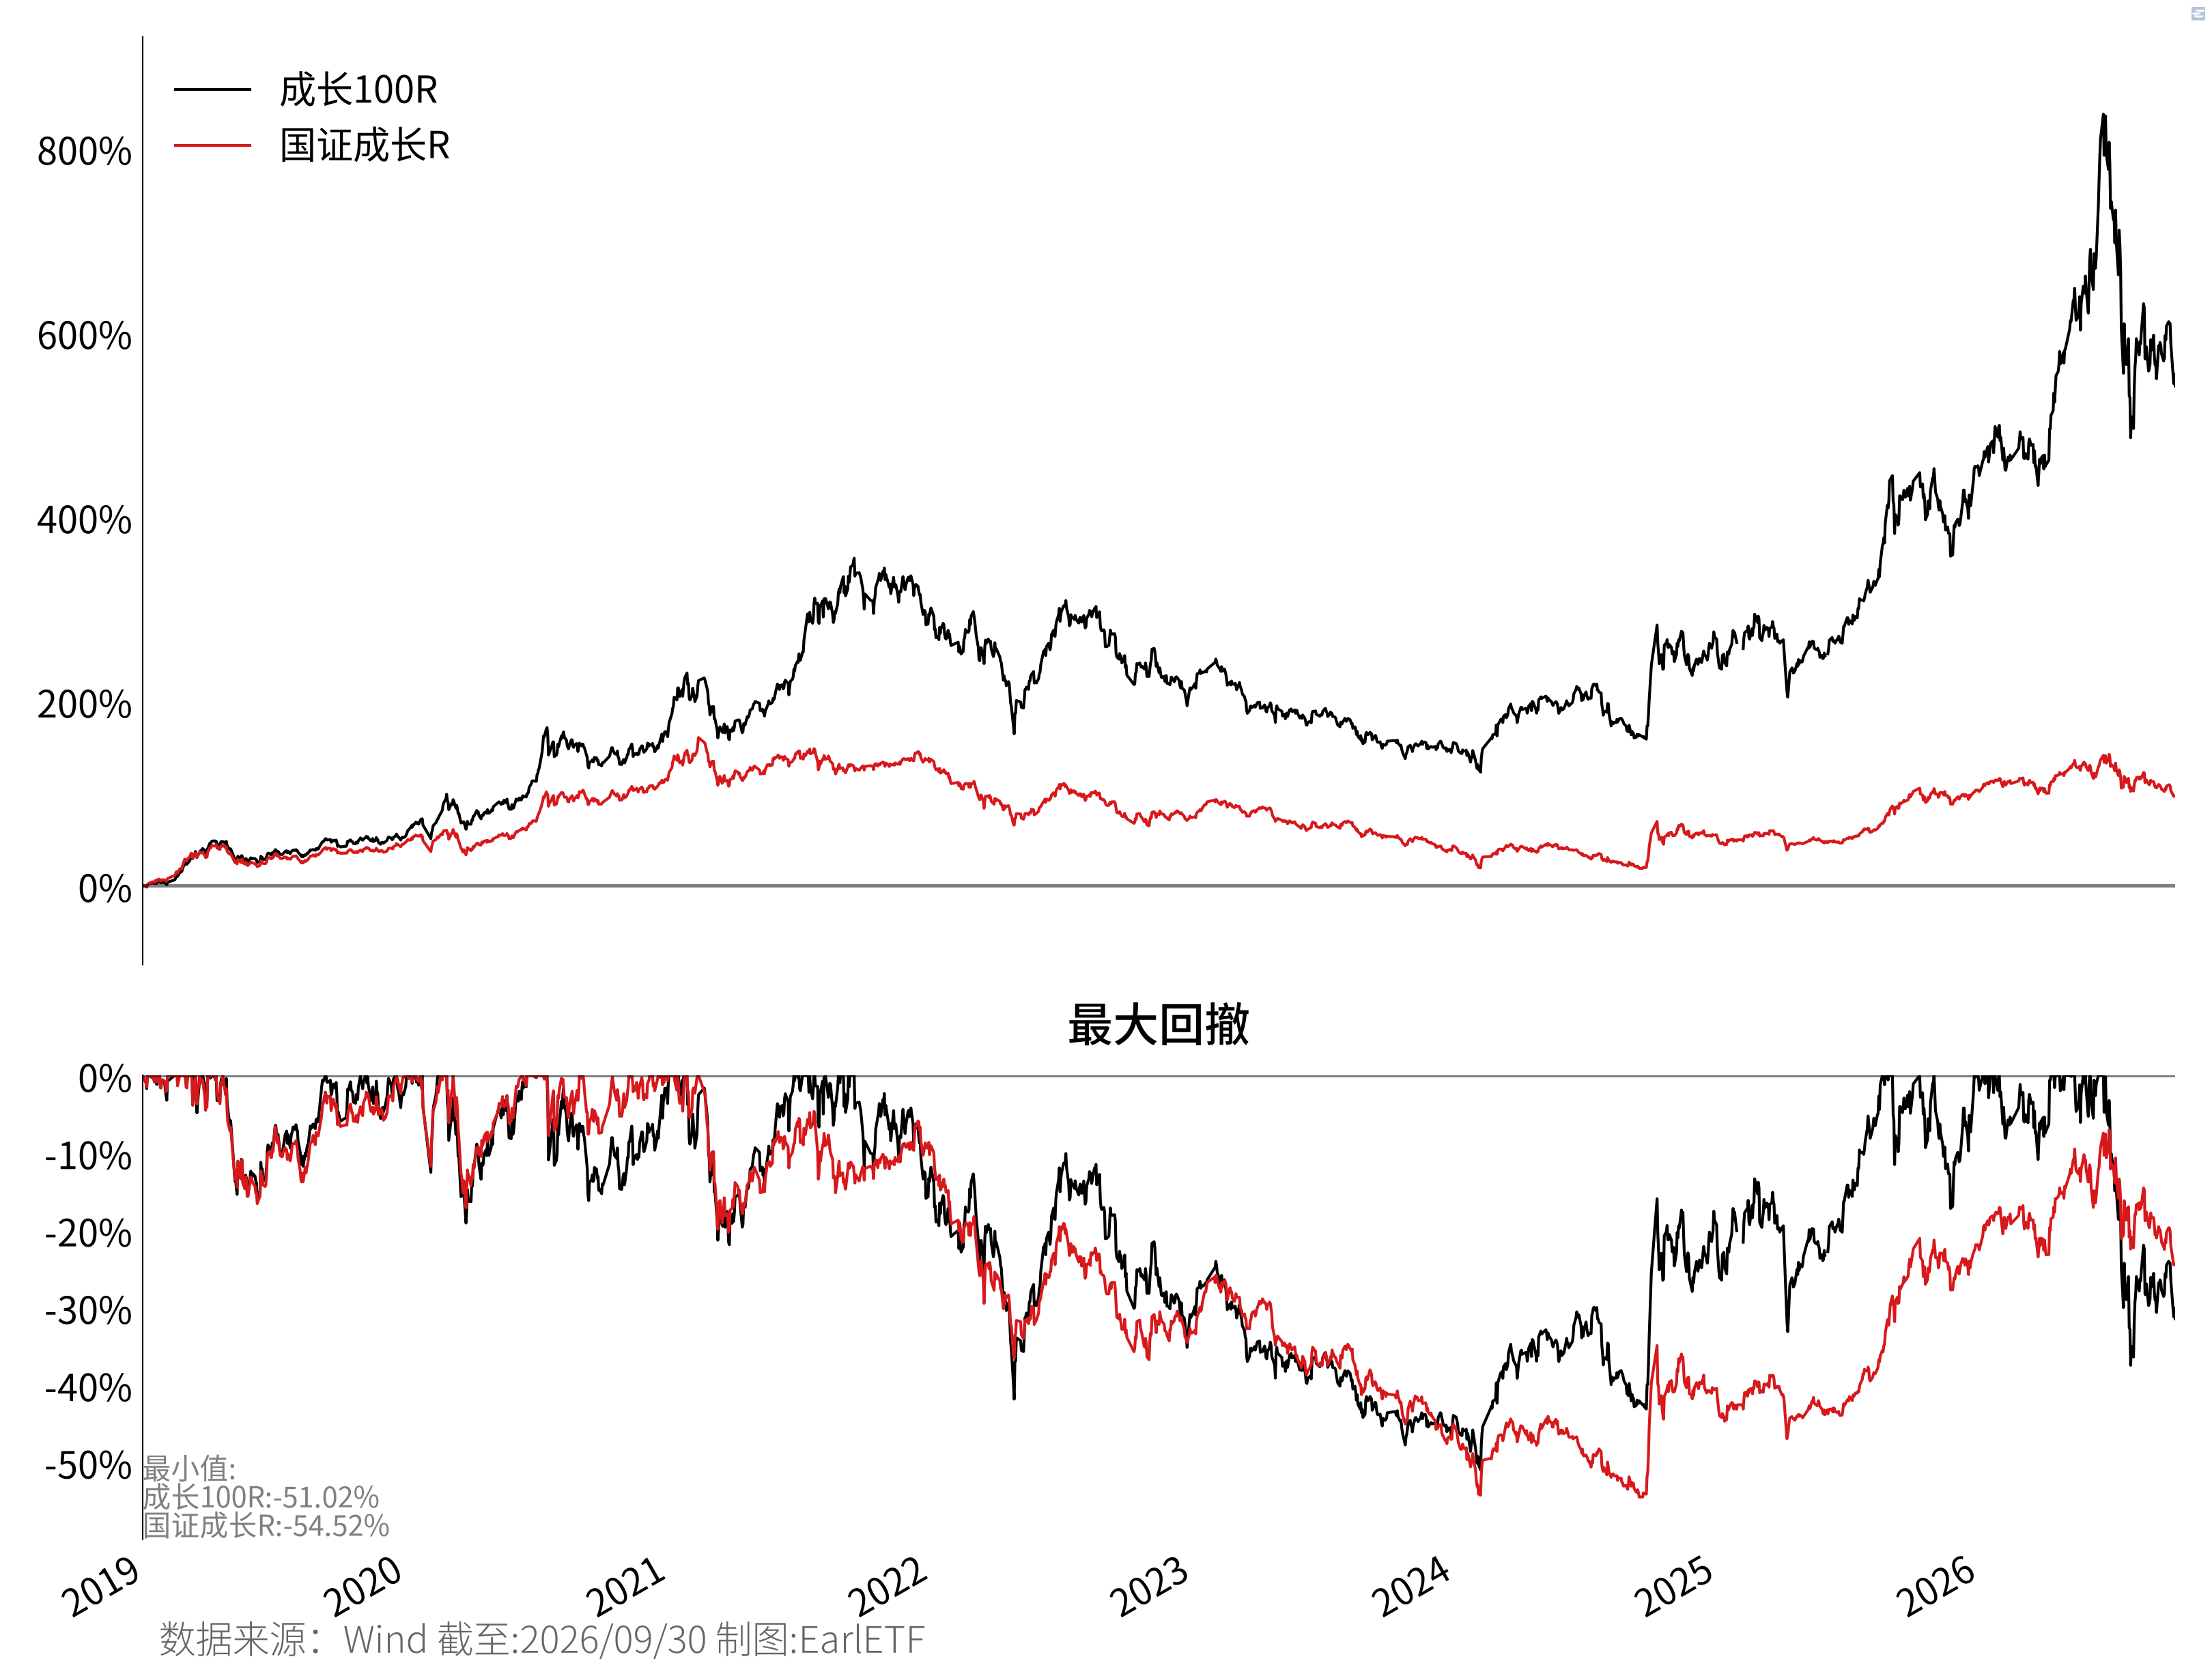
从同期具体的指标可以看到,成长100的溃疡指数比国证成长还小一点,再加上离谱的超额收益率,所以UPI极高。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 成长100R | 27.07 | 0.91 | 31.47 | -51.02 | 22.47 | 1.12 |
| 国证成长R | 9.12 | 0.44 | 23.01 | -54.52 | 28.01 | 0.26 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
不过,由于成长100指数当前编制规则是2024年10月29日才修订完成,而回溯的历史收益好的过于离谱,所以市场对于其编制规则“过拟合”的指责,也从未停过。
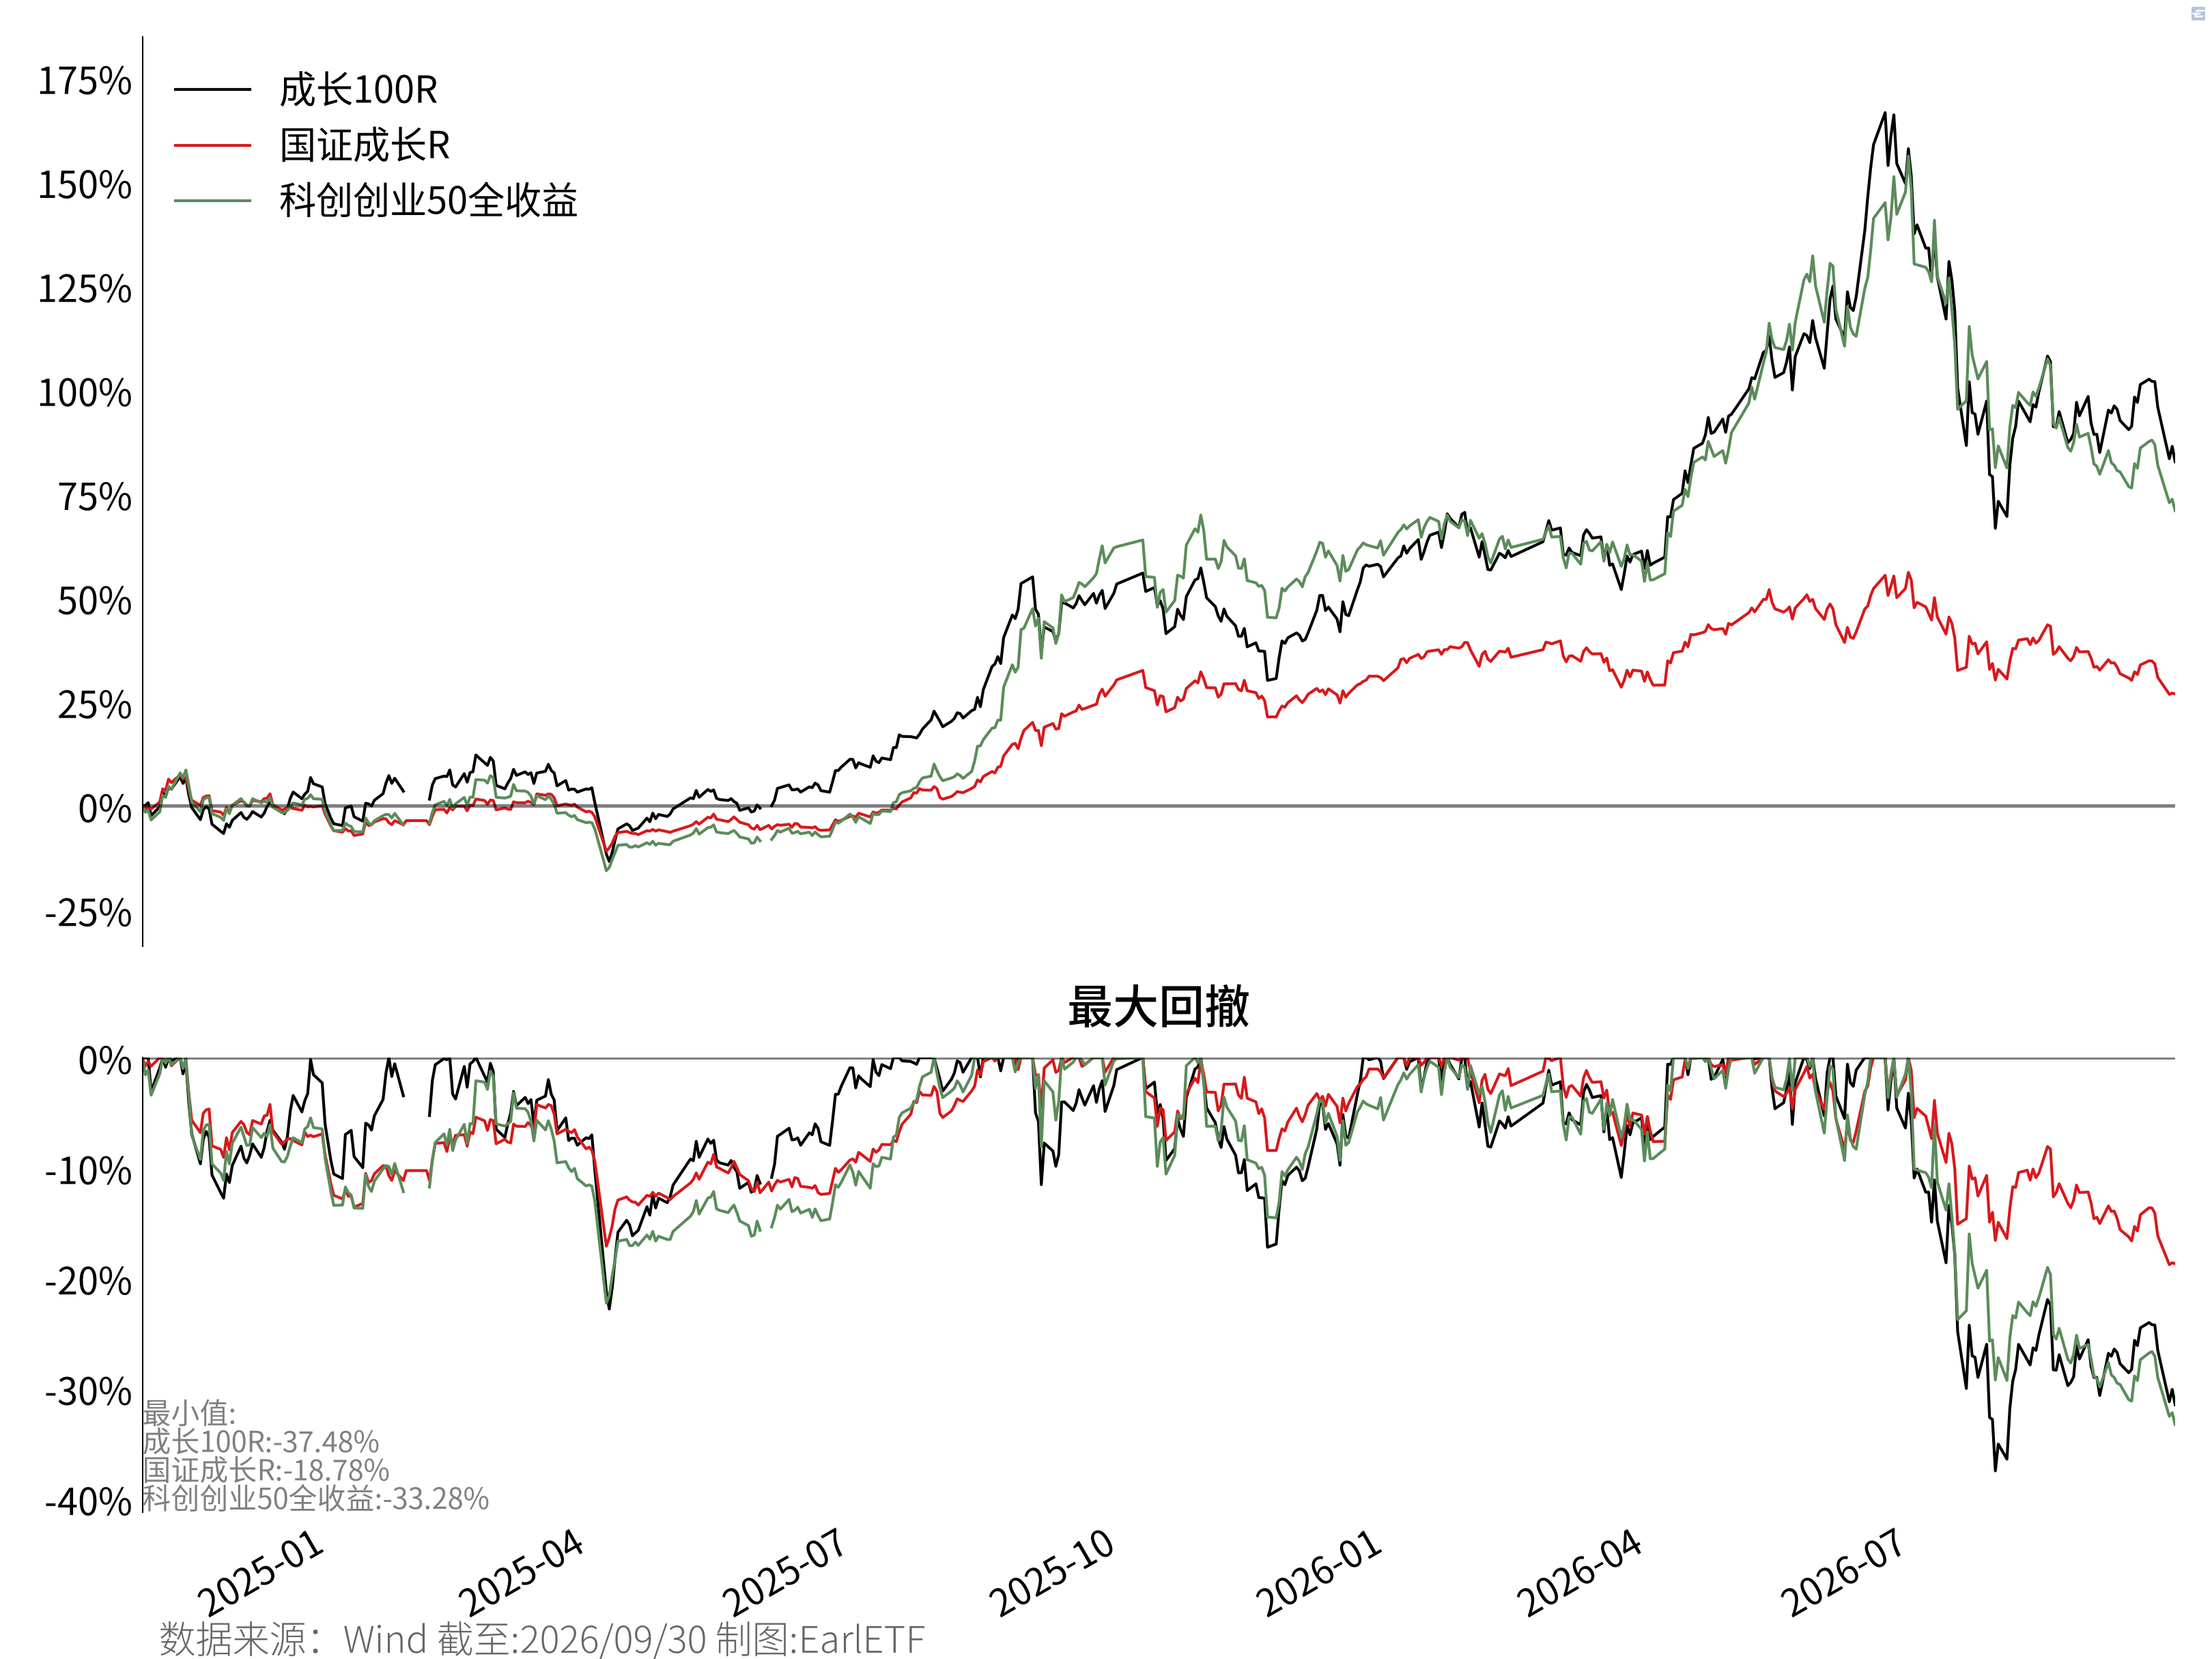
图 11.5 是成长100新编制规则生效之后,与国证成长的收益对比。考虑到这波牛市,主要是双创科技股引导,所以我还加入了科创创业50指数13作为表征。成长100相比科创创业50指数还是有些许超额,溃疡指数相若,所以UPI略高。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 成长100R | 36.85 | 1.16 | 37.58 | -37.48 | 11.47 | 3.10 |
| 国证成长R | 13.21 | 0.74 | 22.53 | -18.78 | 7.75 | 1.54 |
| 科创创业50全收益 | 32.19 | 1.06 | 35.07 | -33.28 | 11.73 | 2.64 |
| 货币基金 | 1.24 | - | 0.05 | 0.00 | 0.00 | - |
不过,这样一波大牛市中,成长100的超额能力还没充分展现。也就2026年9月的第二波调整中,稍显抗跌。
成长100,是否能称为成长流Smartbeta指数的明日之星,还需要更多的样本外数据来验证。但在笔者看来,在这波大盘科技龙头领涨的行情中,成长100这样偏向中小盘的策略还能跟上并小有超额,也算难能可贵了。
张翼轸, 《杨宗昌的含金量在飙升》, EarlETF, 2026年7月, https://mp.weixin.qq.com/s/cawb-cI460l8YnJpC9elSA.↩︎
深圳证券信息有限公司, 创业板指数编制方案, 编制方案 no. 399006 (深圳证券信息有限公司, 2010), https://www.cnindex.com.cn/docs/gz_399006.pdf.↩︎
中证指数有限公司, 上证科创板50成份指数编制方案, 编制方案 no. 000688 (中证指数有限公司, 2020), https://www.csindex.com.cn/sseportal/csiportal/index.jsp#/indices/family/detail?indexCode=000688.↩︎
中证指数有限公司, 中证科创创业50指数编制方案, 编制方案 no. 931643 (中证指数有限公司, 2021), https://www.csindex.com.cn/sseportal/csiportal/index.jsp#/indices/family/detail?indexCode=931643.↩︎
《Smart Beta》, Wikipedia, 2015年11月, https://en.wikipedia.org/wiki/Smart_beta.↩︎
iShares, 《iShares Select Dividend ETF | DVY》, iShares, 2026年10月, https://www.ishares.com/us/products/239500/ishares-select-dividend-etf.↩︎
Robert D. Arnott 等, 《Fundamental Indexation》, Financial Analysts Journal 61, 期 2 (2005): 83~99, https://doi.org/10.2469/faj.v61.n2.2718.↩︎
《RAFI Indices》, RAFI Indices, 2026年10月, https://www.rafi.com/home.↩︎
Syzygy Asset Management, 《Syzygy asset management》, Syzygy Asset Management, 2026年9月, https://www.syzygyassetmanagement.com/home.↩︎
深圳证券信息有限公司, 创业板50指数编制方案, 编制方案 no. 399673 (深圳证券信息有限公司, 2014), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=399673.↩︎
深圳证券信息有限公司, 创业板动量成长指数编制方案, 编制方案 no. 399296 (深圳证券信息有限公司, 2019), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=399296.↩︎
深圳证券信息有限公司, 国证成长100指数编制方案, 编制方案 no. 980080 (深圳证券信息有限公司, 2012), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=980080.↩︎
中证指数有限公司, 中证科创创业50指数编制方案.↩︎