8 成长风格难逃大回撤
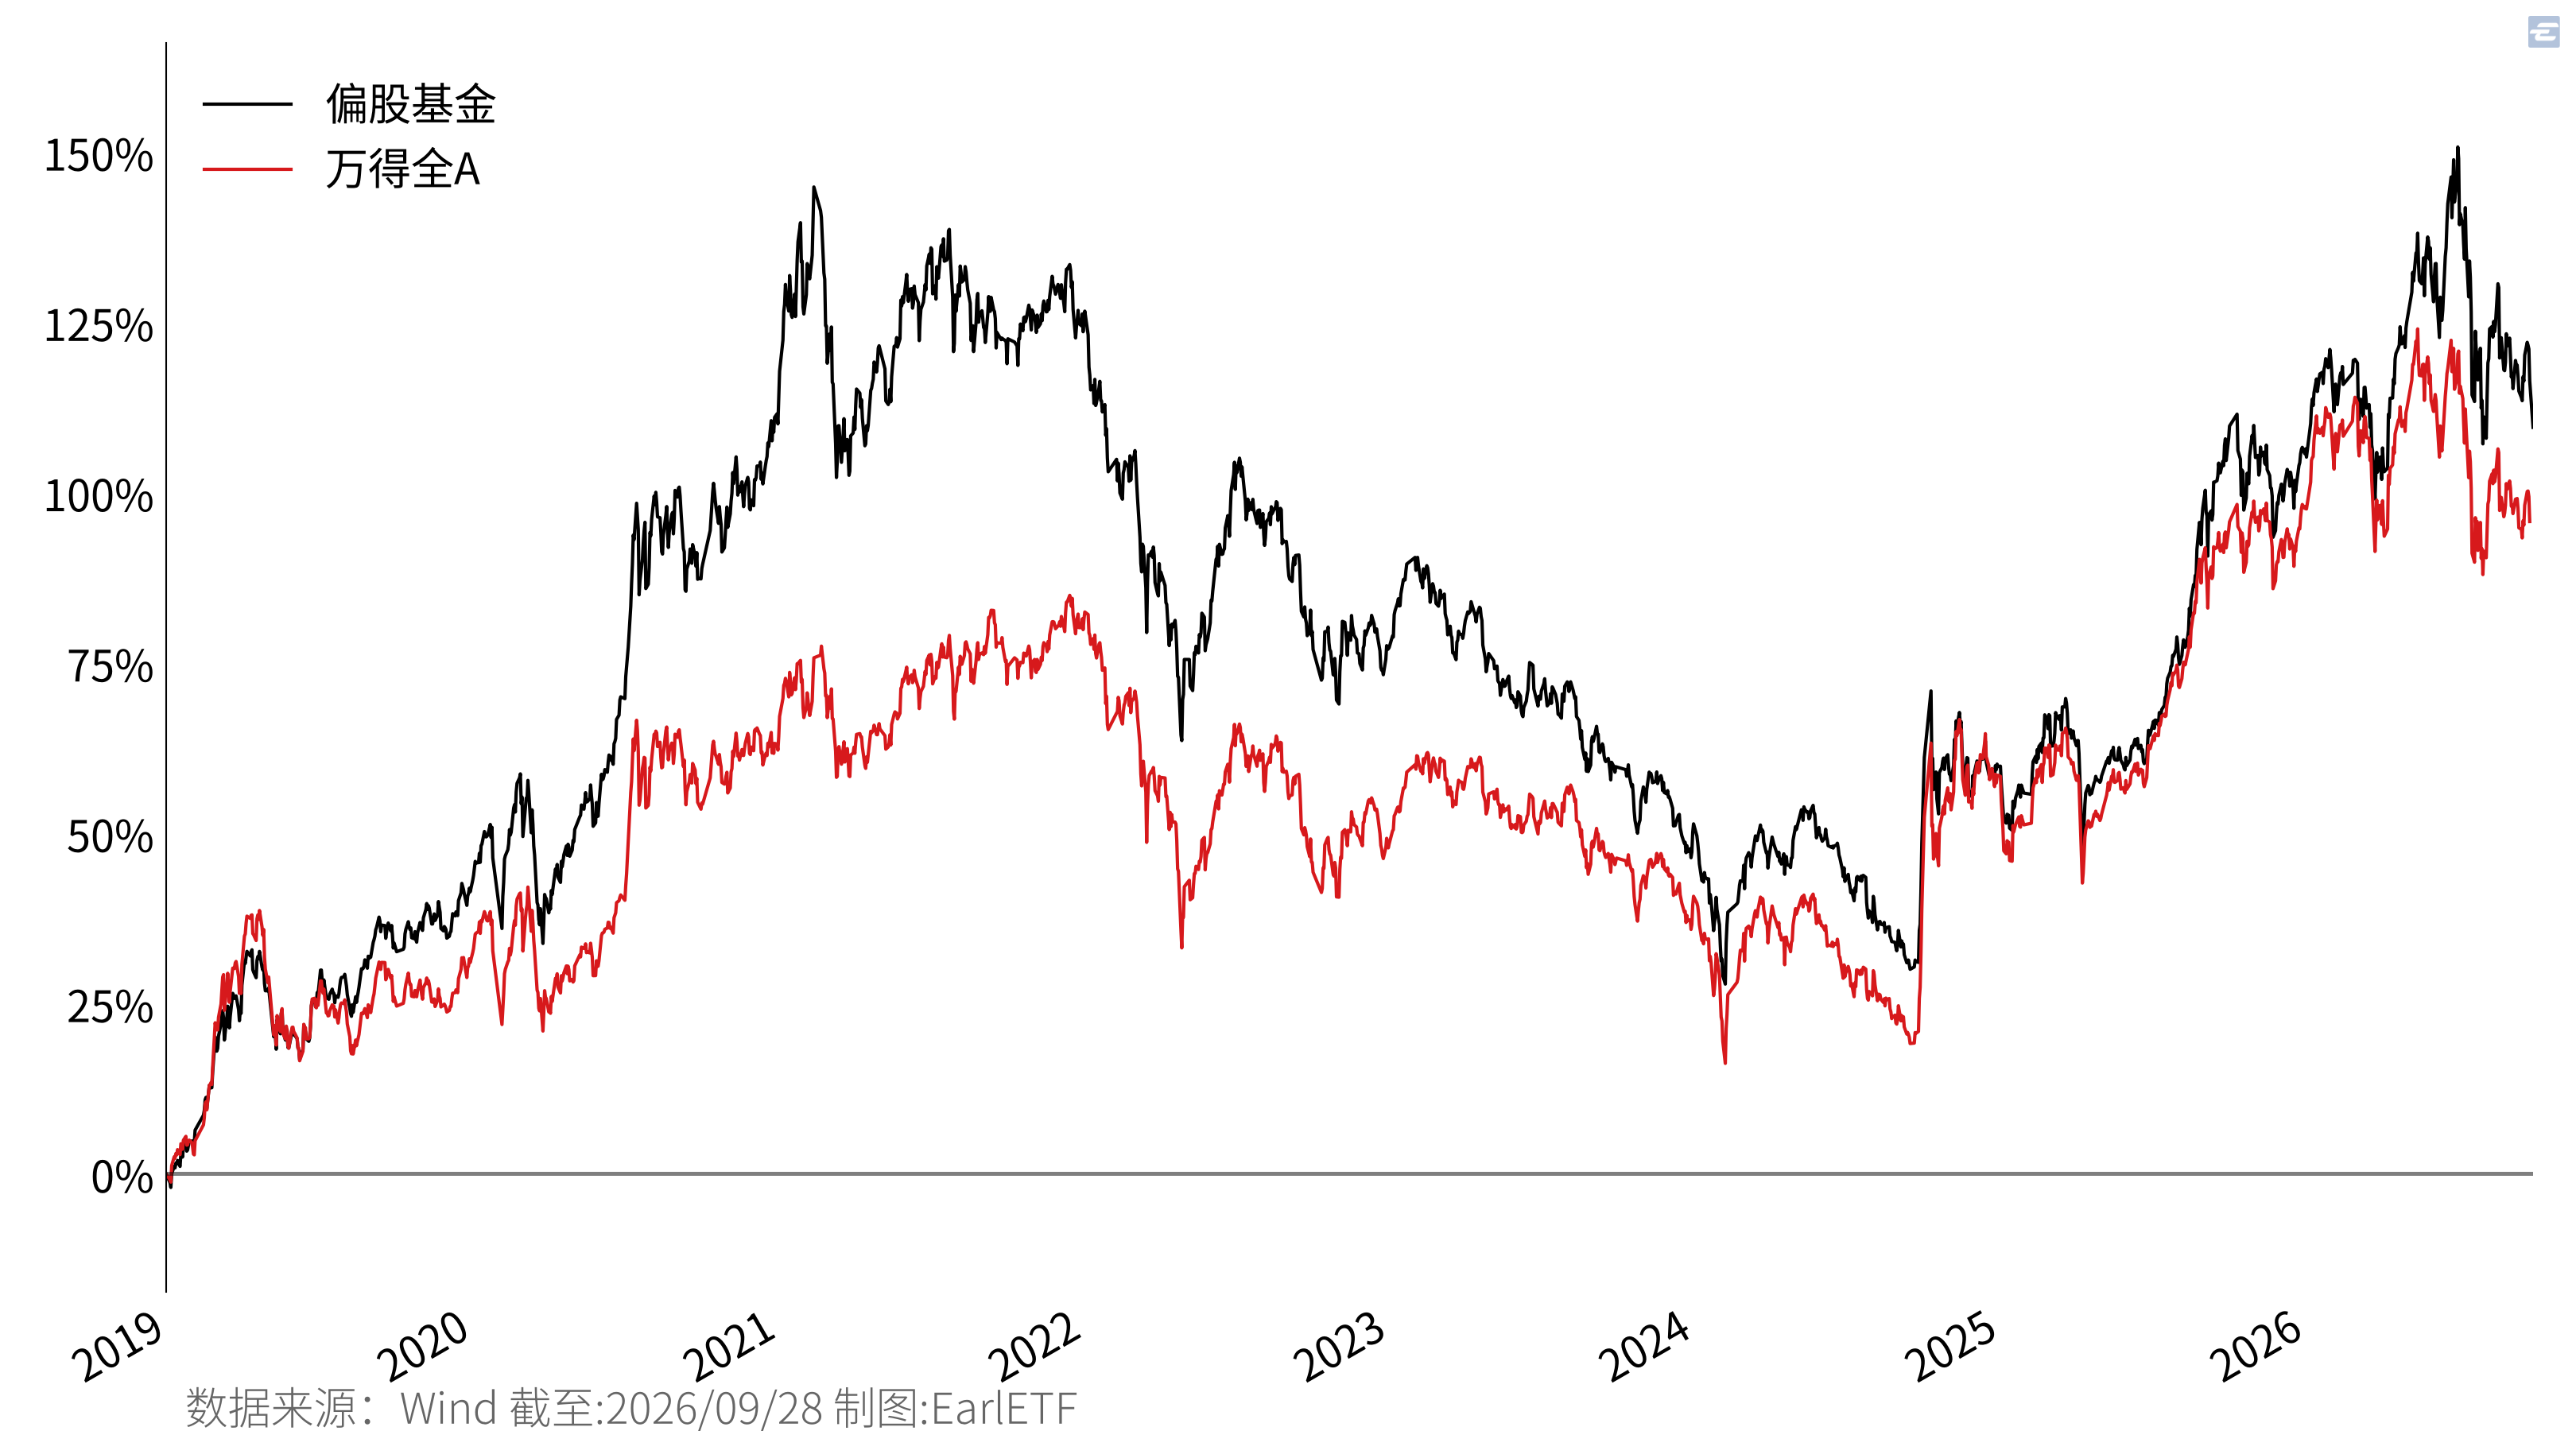
自2019年以来,公募基金大发展。偏股基金指数(930950.CSI)1虽然跑赢了代表A股的万得全A,基金赚钱基民不赚钱,仍是大难题。
第 7 章从回撤、溃疡指数角度,也解释了为何偏股基金的持有体验难受。
那么这背后的“罪魁祸首”又是什么?
一切,或许要归咎于公募基金整体过于旺盛的“成长”风格。
成长,是一个好名词。
但成长股,在投资中却未必。
8.1 何为成长,何为价值
在展开这个话题前,要对成长和价值这两个投资中最常见的词汇,做一个简单的梳理。毕竟,当不同人在使用这两个词汇的时候,可能是在说截然不同的事情。
成长股投资,开山鼻祖当属菲利普·费雪(Philip Fisher)写于1958年的那本Common Stocks and Uncommon Profits2。他的理念大体可归纳为:寻找极少数具备超凡管理能力与长期增长潜力的卓越企业,质量优先,容忍合理甚至略高的溢价,并伴随其长期成长,如无意外几乎永不卖出。
说到此书,书名直译应该翻作《普通股和不普通利润》,但简体中文版引入时,却用了《怎样选择成长股》3这个书名,比繁体字寰宇出版的《非常潛力股》4更强调“成长”的概念,足可见在A股,对成长的这种偏爱,由来已久。
至于价值股投资,开山鼻祖是更早成名的本杰明·格雷厄姆(Benjamin Graham),也就是沃伦·巴菲特(Warren Buffett)的老师。格雷厄姆与与戴维·多德(David Dodd)在1934年合著的《证券分析》(Security Analysis)5确立了“内在价值”(Intrinsic Value)的概念。格雷厄姆的价值投资,被称为“烟蒂派”,偏好“净营运资产价值”(Net-Net Working Capital),寻找市值低于流动资产扣除总负债的公司(哪怕企业本身毫无前途,只要足够便宜,抽一口“免费的湿烟蒂”就能赚到钱)。
不过,本杰明·格雷厄姆(Benjamin Graham)的价值投资,在A股一般被称为“深度价值”——是的,在A股谈及“价值投资”,一般会特指巴菲特遇到查理·芒格(Charlie Munger)后的投资思路,即“以合理的价格买入卓越的公司”。
在1969年接受《福布斯》(Forbes)杂志采访时,巴菲特曾自称,是“我有85%像格雷厄姆,15%像菲利普·费雪”。
不过,根据AQR量化研究主管安德烈亚·弗拉齐尼(Andrea Frazzini)领衔在2018年发布的那篇Buffett’s Alpha6,巴菲特长期的阿尔法,从量化因子的角度,本质上是在传统价值(HML)底色上,叠加了押注低贝塔(BAB)与高质量(QMJ)两个因子,并辅以约 1.7 倍的杠杆。
这也是中国基民格外需要注意的,在A股投资市场尤其是公募基金,许多基金经理言必称巴菲特,言必称“护城河”、“厚雪长波”,但他们往往只是巴菲特质量(QMJ)因子的门徒,而对低贝塔(BAB)和传统价值(HML)视而不见。从这一点而言,其实许多自称“价值投资”的基金经理,更像是菲利普·费雪(Philip Fisher)的门徒,实则走的是成长股的投资路线。
看到这,你或许会对文章许多英文缩写,比如HML、QMJ之类摸不着头脑,觉得满口黑话了。
正好,我们要进入下一个部分,因子层面的价值与成长。
1992年,尤金·法玛(Eugene F. Fama)和肯尼斯·弗伦奇(Kenneth R. French)发表了The Cross-Section of Expected Stock Returns一文,对价值股和小盘股的超额展开讨论,并在次年的Common risk factors in the returns on stocks and bonds归纳为两个因子:
HML(High Minus Low):High值得是账面市值比(Book-to-Market Ratio, B/M)高,这个值是市净率的倒数。HML 为正(High 跑赢 Low),说明市场处于价值风格,便宜的、冷门的资产吃香。反之说明市场处于成长风格,大家都在炒估值高的明星赛道股。请注意这里的成长,与真正的利润增长无关,只是账面市值比视角估值贵的代名词。
SMB(Small Minus Big):这个就是著名的小盘股因子了。这里的Small和Big值得都是市值。SMB 持续为正,说明市场处于小盘风格,资金在炒作小市值弹性票、中小盘成长股。反之则是大盘股的好日子。
这两个因子,加上贝塔(Beta),就有了著名的法玛三因子模型。
随后,学术界不断研究,发掘了大量的因子,比如讨论巴菲特阿尔法来源的两个也是。
BAB(Betting Against Beta,反转贝塔 / 押注低贝塔)。最初CAPM理论认为只有高贝塔才有高收益,但这个因子认为杠杆做多低波动安全股、做空高风险弹性股,来实现贝塔归零后,反而有超额。国内热火的“低波”策略也是类似的收益来源,但是纯多头策略。
QMJ(Quality Minus Junk,质量减垃圾),即买入基本面极度过硬、盈利稳健的“高品质公司”,同时卖出财务脆弱、缺乏竞争力的“垃圾股”所能获得的额外收益差。这里的Quality(质量)包含高盈利性(Profitability)、稳健成长(Growth)、低安全性风险(Safety)、高分红派息(Payout)多个条件。
这些年,学术界探索的因子数以百计,机器学习壮大后,更是大量机器挖掘因子出现。对因子若有严谨的学术兴趣,不妨从石川、刘洋溢、连祥斌2020年出版的那本《因子投资:方法与实践》7读起,内容非常详实,并结合了A股的实证。
还是说回成长和价值。
8.2 国证成长的坎坷
由于因子流派与指数投资关系最密切,所以对A股的指数投资者而言,一般说成长和价值,往往是基于相应的指数来表征。
在A股,历史比较悠久且大家使用较多的指数,莫过于国证指数公司发布的国证成长8和国证价值9,这两个指数是在国证1000指数(一般可简单认为是A股自由流通市值前1000名个股)成分股的基础上基于基本面打分而来。为了判断一只股票的成长和价值属性,一共用了7个基本面指标,分别对“成长类变量”和“价值类变量”求 Z 值均值,形成成长Z值与价值Z值,再据以分别取前332名,各自进入国证成长和国证价值指数。
| 风格 | 变量 | 变量口径 |
|---|---|---|
| 成长 | 主营业务收入增长率 | 过去3年主营业务收入增长率的均值 |
| 成长 | 净利润增长率 | 过去3年净利润增长率的均值 |
| 成长 | 净资产收益率 | |
| 价值 | 每股收益与价格比率 | |
| 价值 | 每股经营现金流与价格比率 | |
| 价值 | 股息收益率 | |
| 价值 | 每股净资产与价格比率 |
图 8.2 是国证成长R和国证价值R自2006年迄今的走势对比。这里需要说明一下,指数后面的R代表全收益指数。对于一只股票,尤其是价值类股票,收益除了来自价格的上涨,还有股息再投资的来源,仅比较价格指数是不够的。
从图中可以看到,在A股2005年股权分置改革后的很长一段时间里,国证成长与国证价值的走势高度同步。那段时间,A股是普涨,成长/价值风格差异不大。直到2015年A股“闪跌”之后,2016年开始这两个指数才分道扬镳,走出了差异。
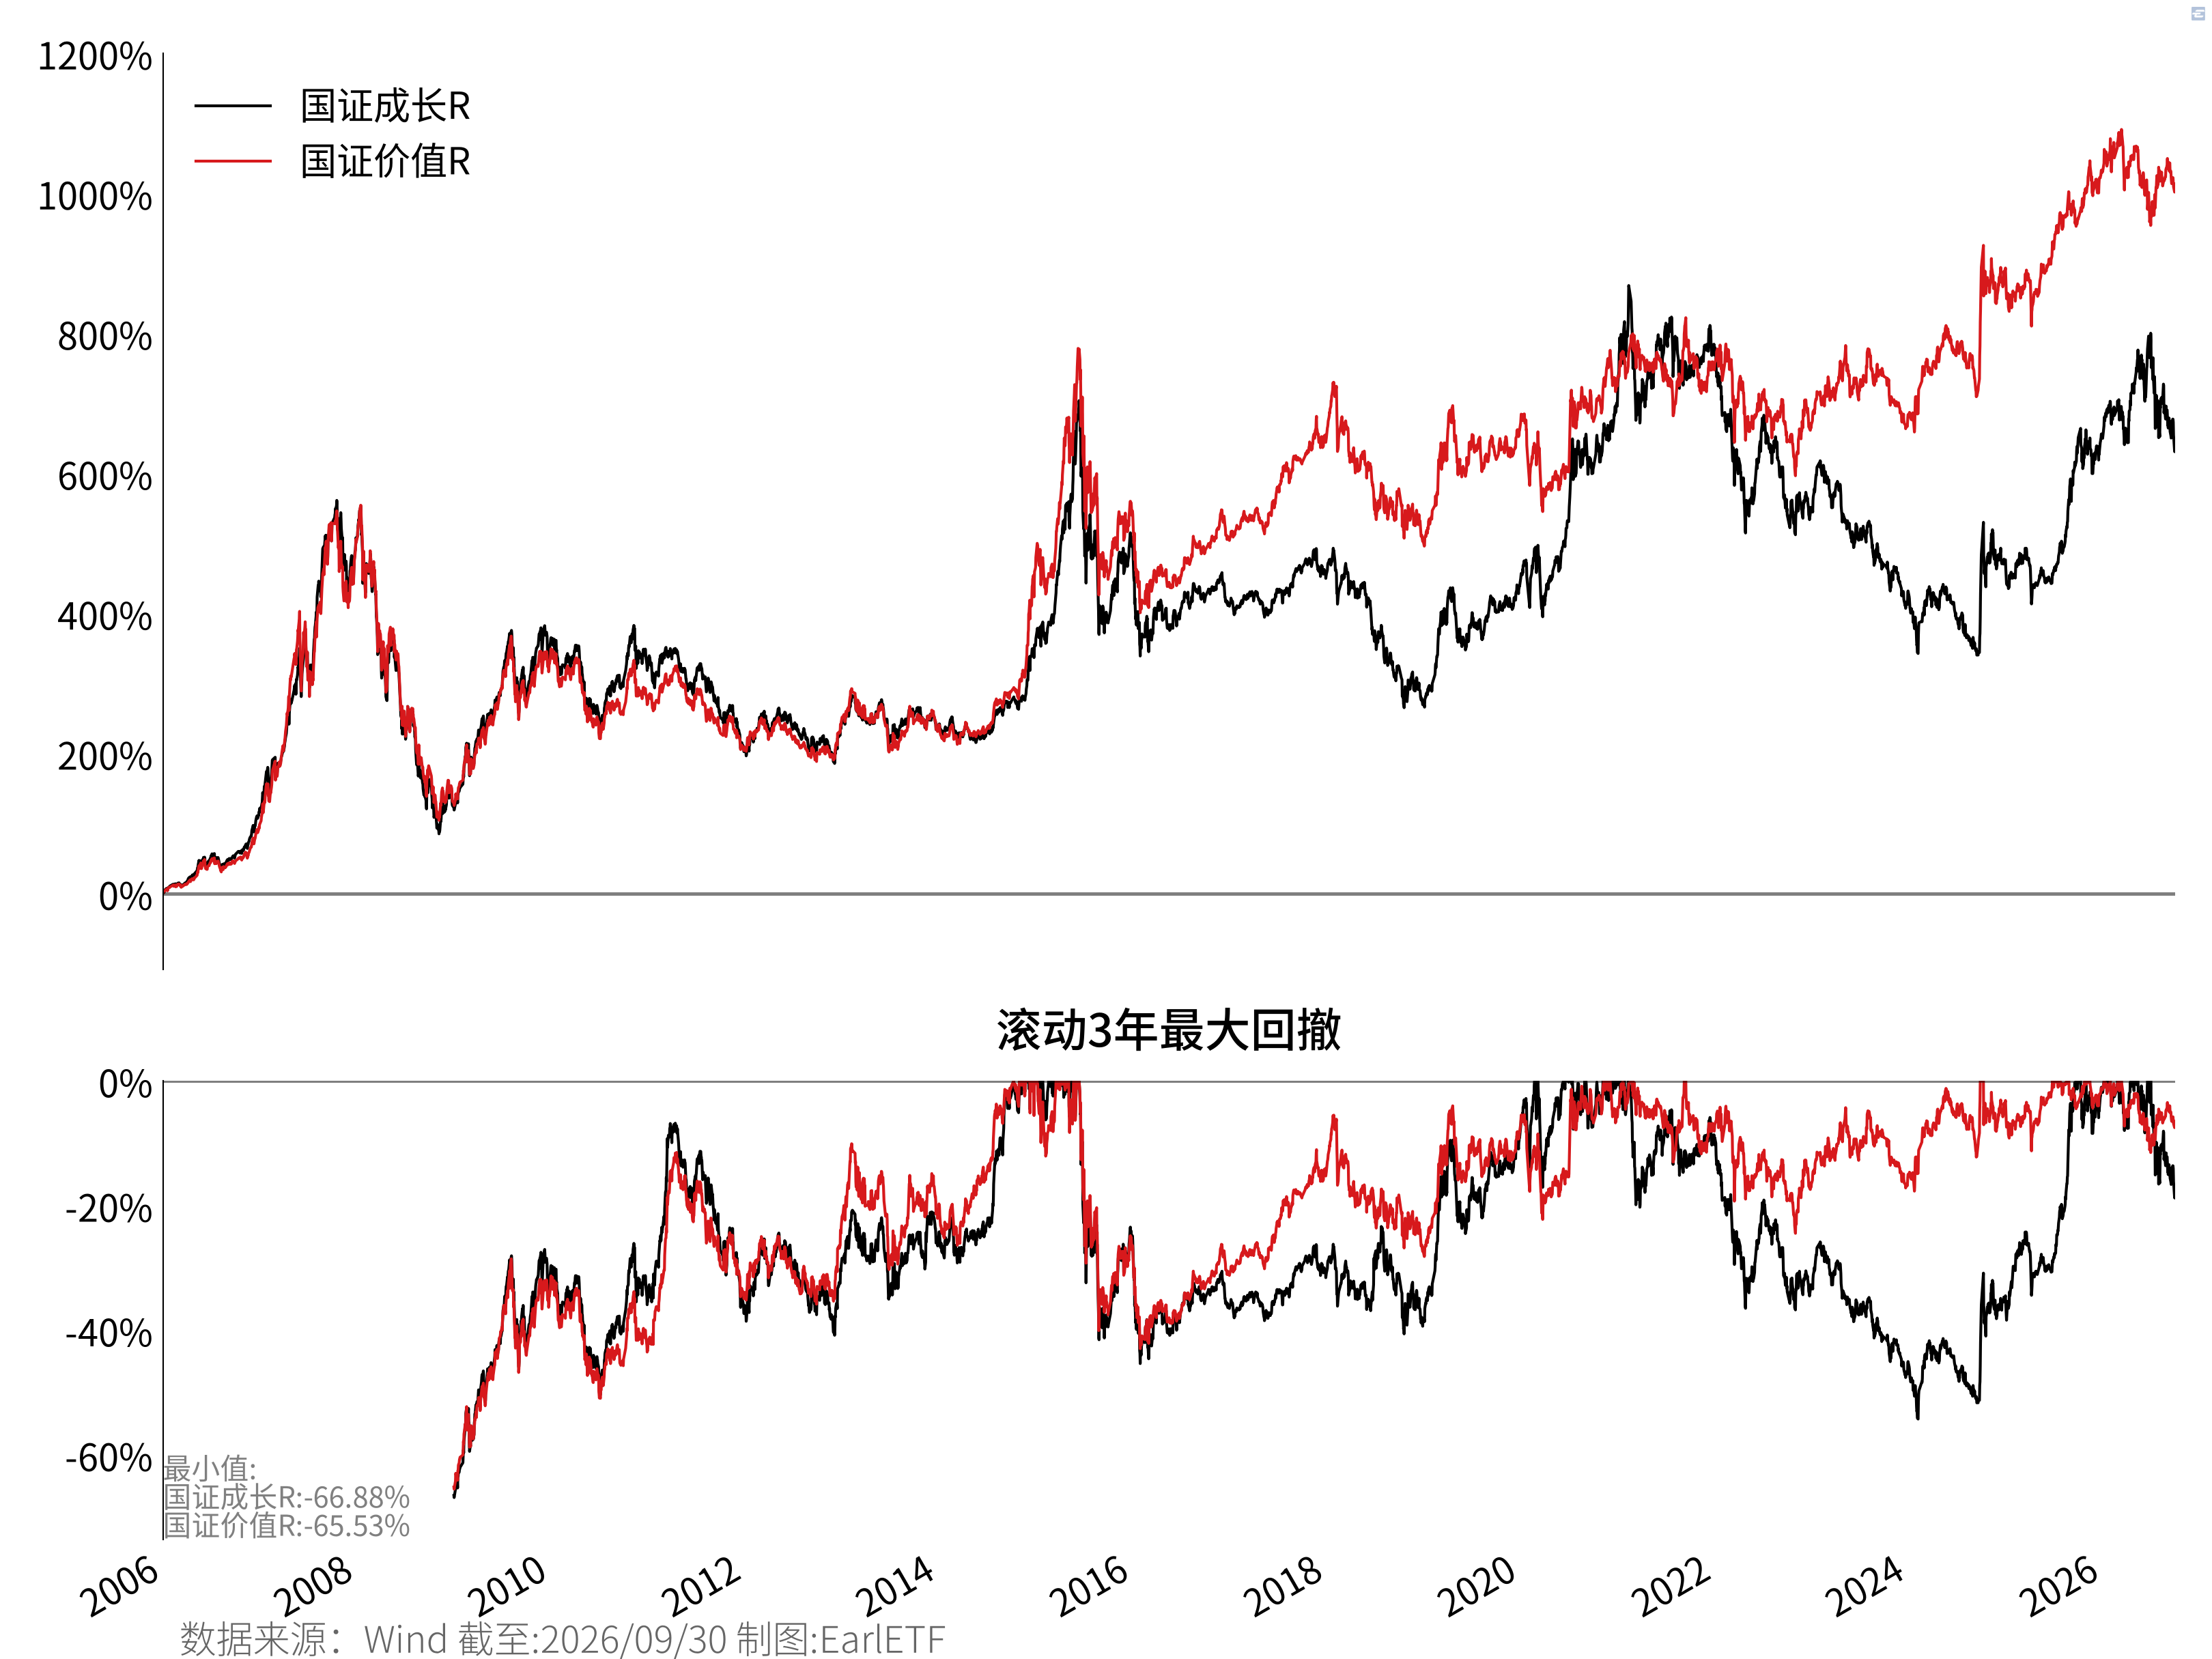
若以2016年为起点,无疑国证价值R是显著跑赢国证成长R的。
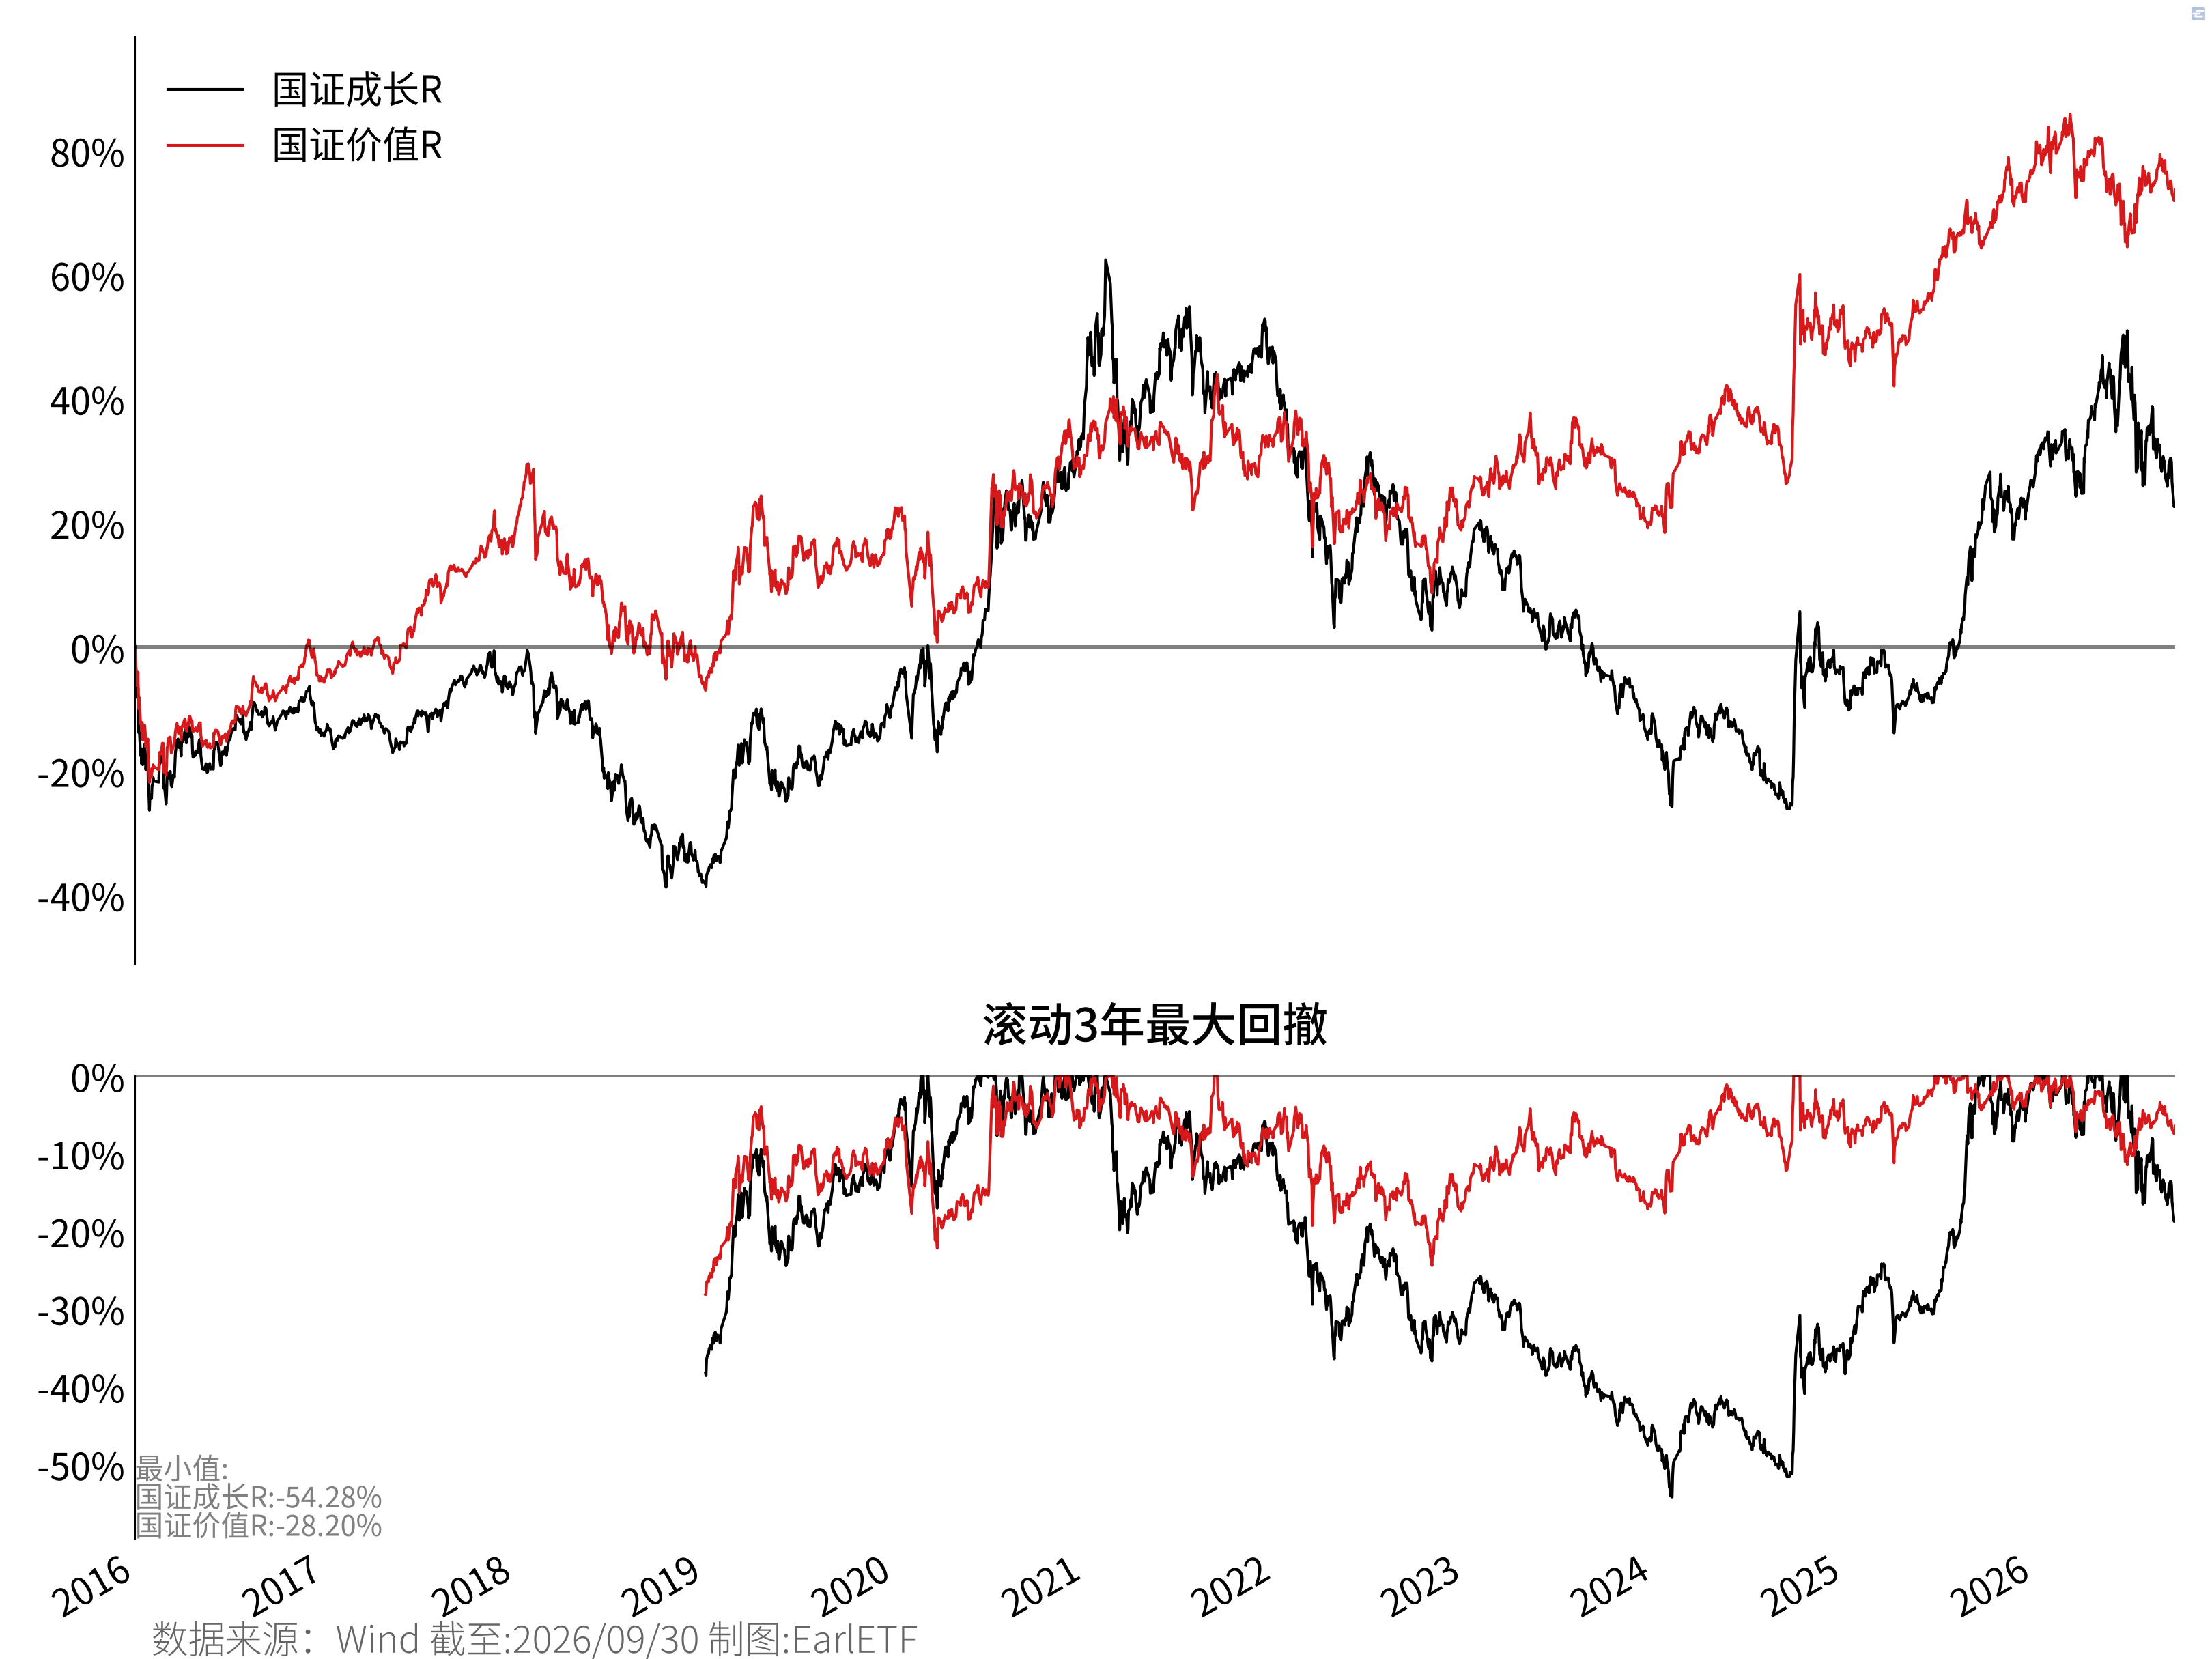
然而,绝大多数基民,往往是2019年才开始入市。他们面对的,印象最深刻的,是2019年至2020年风光万丈的成长股行情,以及2024年“9·24”行情之后成长股的再次强势,在短时间大赚一把的诱惑下,对成长风格,情有独钟。
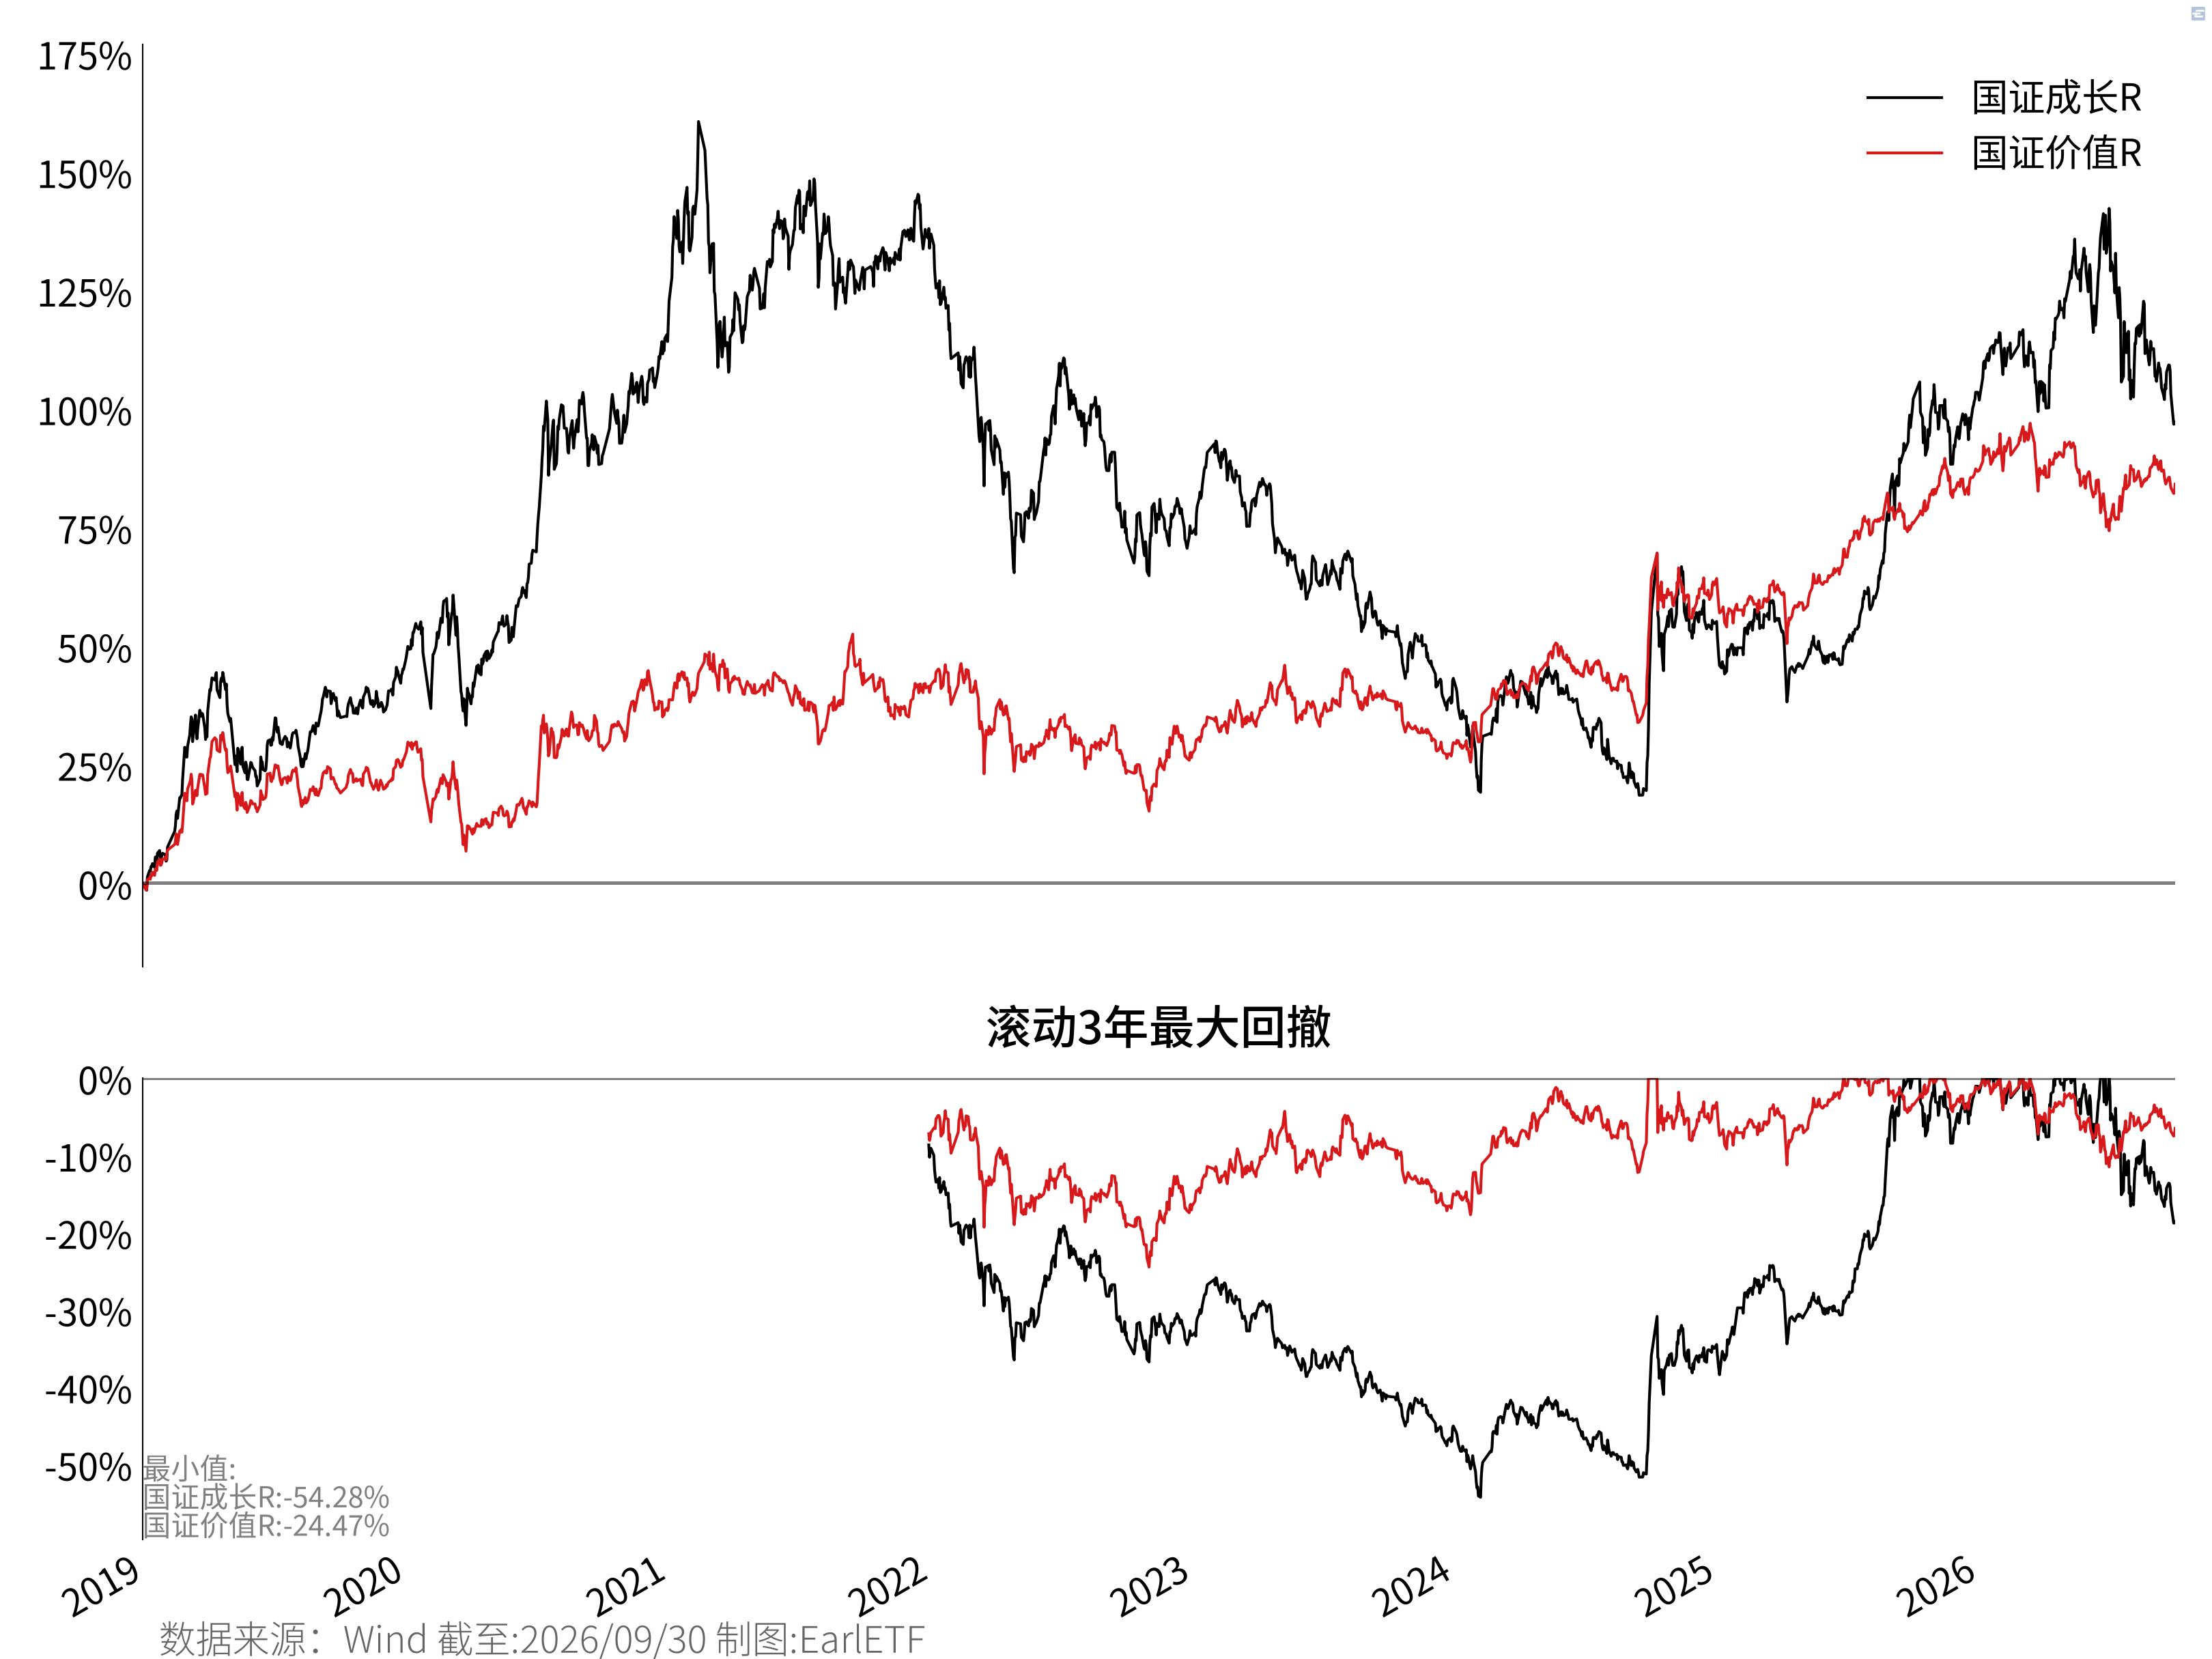
然而,如果放到溃疡指数和UPI的“照妖镜”之下,成长指数的持有体验,就相当不如意了。国证成长R的溃疡指数是国证价值R的三倍有余,UPI自然就要少了许多。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 国证成长R | 9.58 | 0.44 | 23.00 | -54.52 | 28.02 | 0.27 |
| 国证价值R | 8.14 | 0.46 | 16.51 | -24.47 | 8.85 | 0.71 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-24
8.3 过于成长风格的公募基金
很不幸的是,中国的公募基金,具有极强的成长特性。这或许也是一方基民养一方基金经理。当基民关注的是“一年三倍”,基金经理自然愿意做成长股玩家。
图 8.5 在2019年迄今国证成长R和国证价值R的基础上,叠加了中证偏股基金指数的走势,可以看到后者与国证成长R是高度相似——虽然主动基金经理通过选股等方式,的确相比国证成长R小小的控制了一波回撤,但由于国证成长R本身的回撤过大,这种超额控回撤,也成了一定程度的“屎上雕花”。
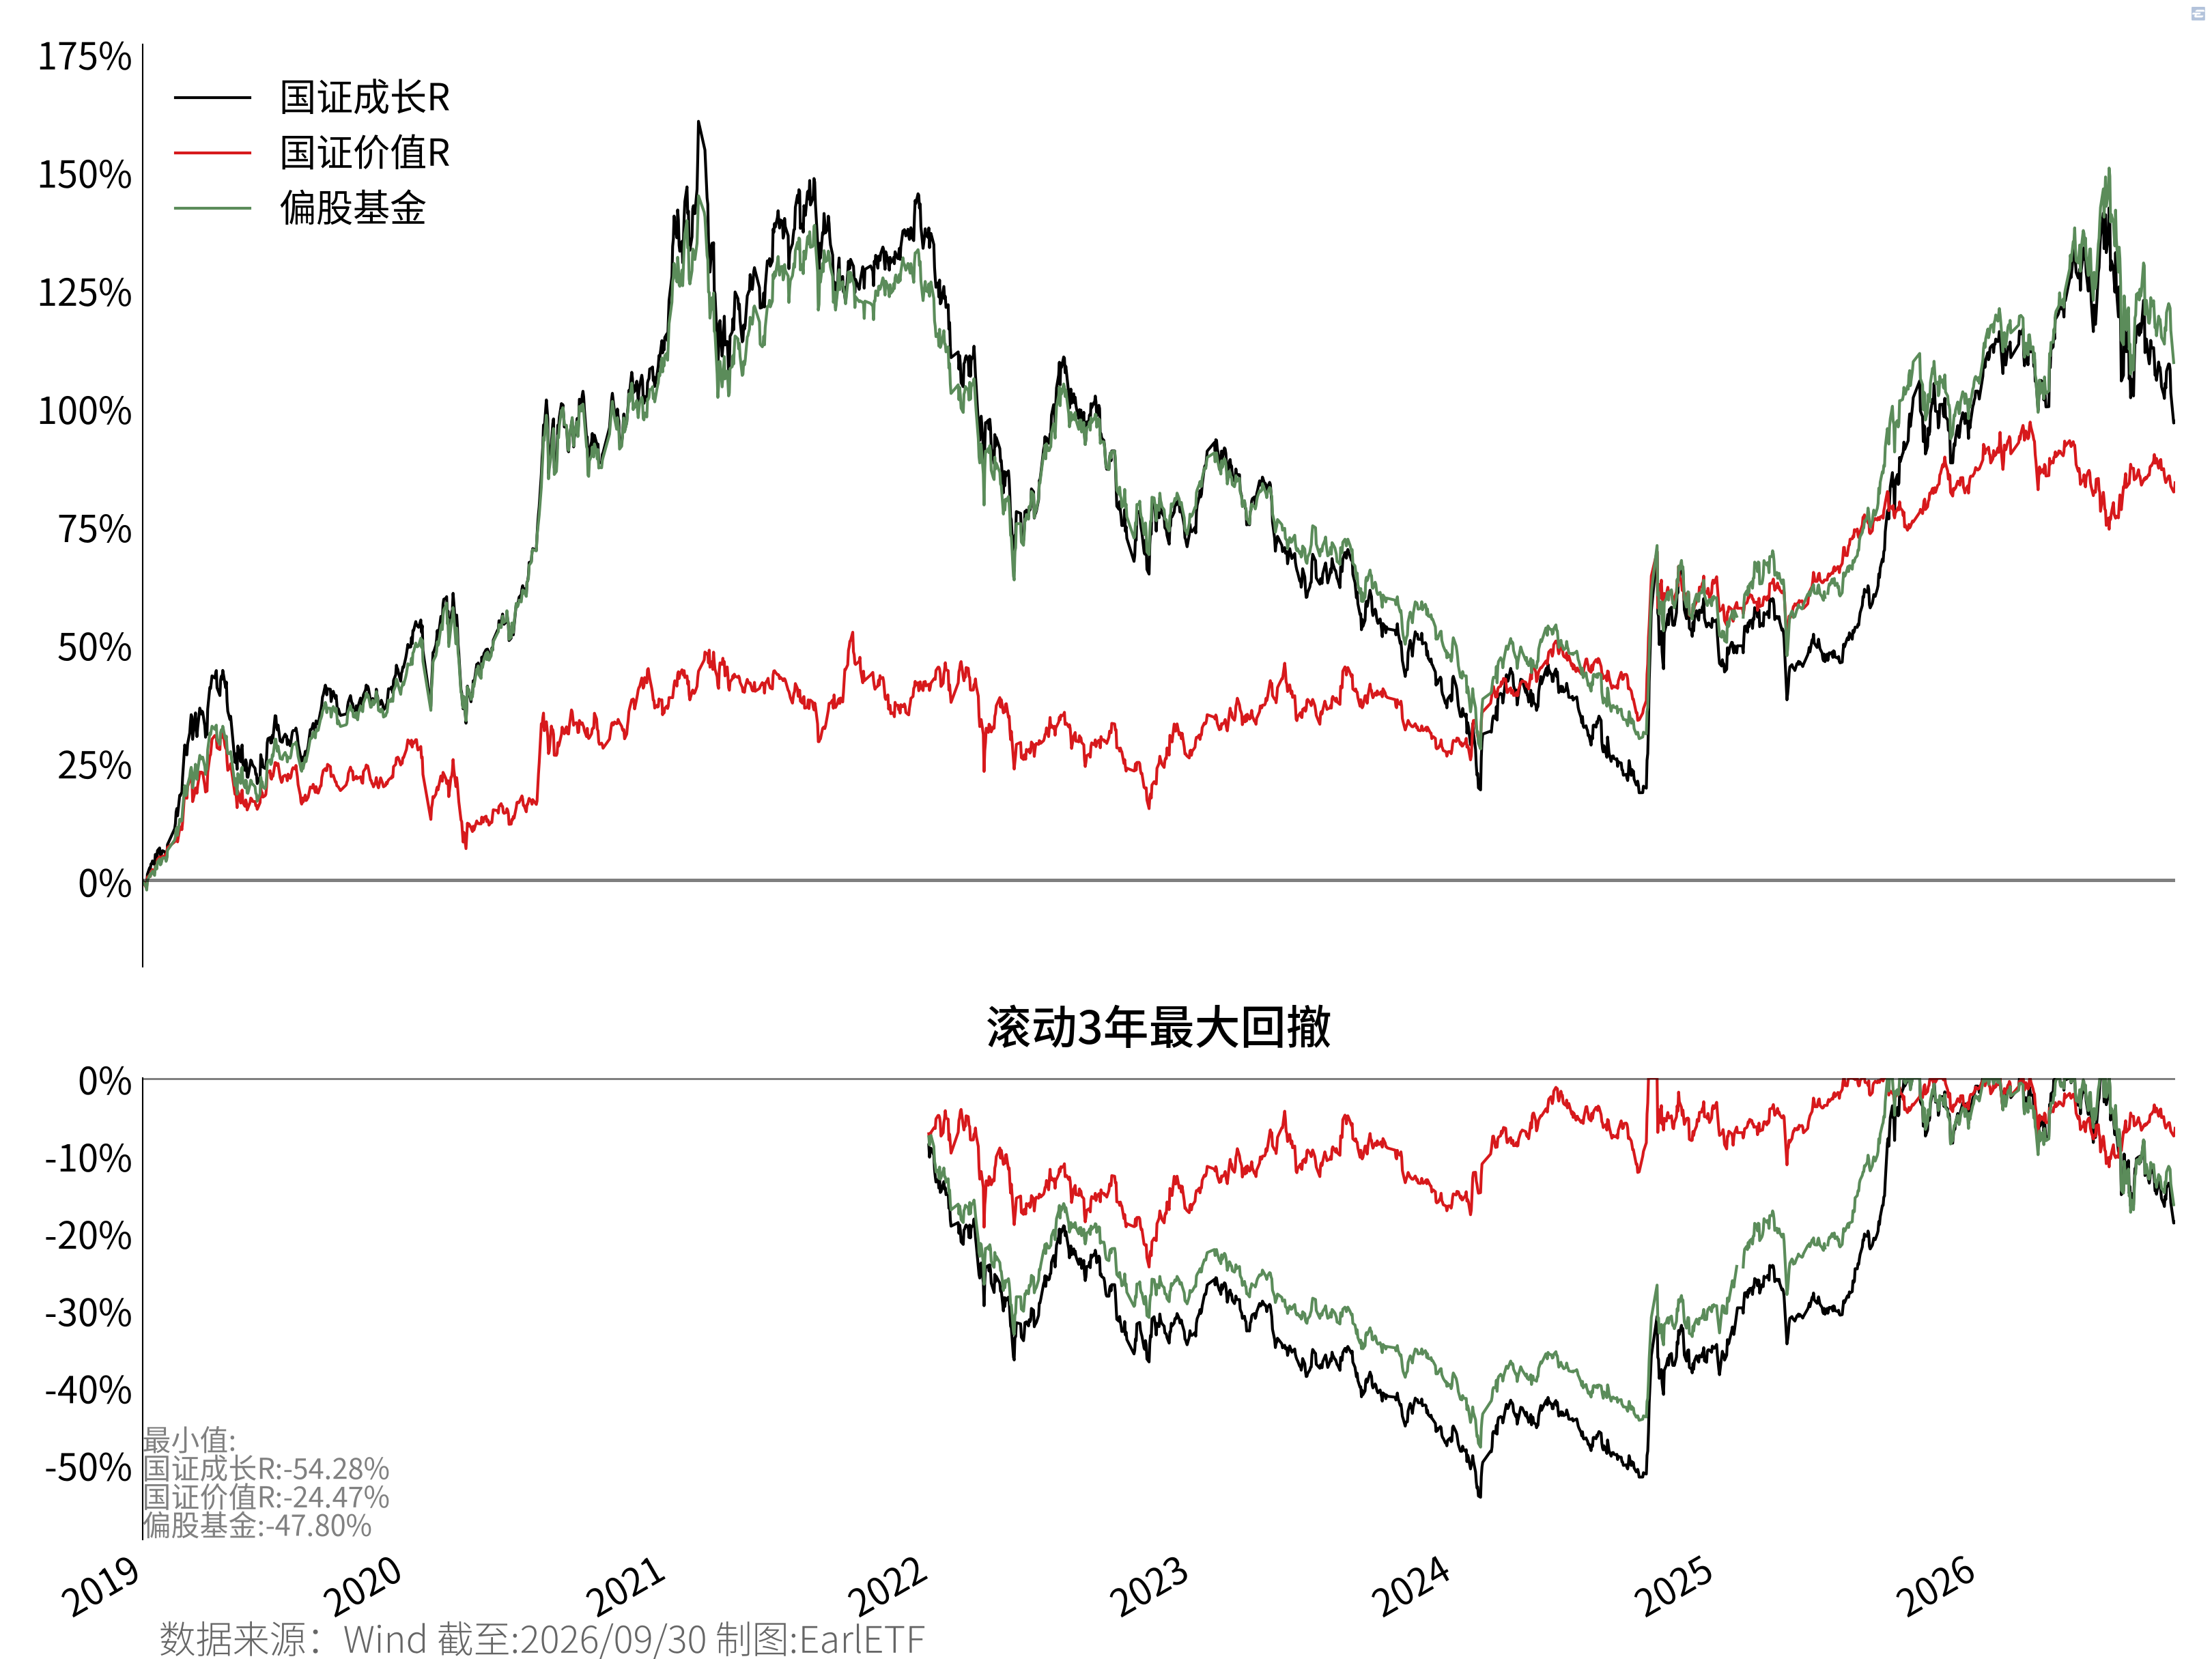
当公募基金整体以成长风格为核心,那么自然很难期待其能有比较好的持有体验了。
当然,这并非说成长风格就一定与高风险高波动称为同义词。
至少大洋彼岸的美股,大盘成长过去十数年,呈现了极强且持有体验极好的超额。表 8.2 下表是以美债1-3月ETF10作为无风险利率,计算的标普500成长ETF11和标普500价值ETF12自2009年至2026年9月的收益数据,可以看到美股大盘成长的回撤比大盘价值大不了多少,所以溃疡指数也是相若,进而UPI反而更优。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| iShares S&P 500 Growth ETF | 16.79 | 0.82 | 18.82 | -32.72 | 8.54 | 1.82 |
| iShares S&P 500 Value ETF | 12.06 | 0.64 | 17.48 | -37.04 | 6.42 | 1.68 |
| State Street SPDR Bloomberg 1-3 Month T-Bill ETF | 1.28 | - | 0.30 | -0.45 | 0.16 | - |
截至:2026-09-29
美股大盘成长为什么那么强?虽然阿斯内斯2024年那篇The long run is lying to you13吐槽这主要以来成长股拉估值而非业绩推动,但不可否认这几年以MAGA7为代表的科技巨头,以anthropic和OpenAI为代表的AI巨头,的确业绩很强,或者产品很强,往往是全球独一份,的确符合费雪那句“具备超凡管理能力与长期增长潜力的卓越企业”。
当这类企业在A股越来越多,或许A股的成长风格才能有更足的底蕴去行久致远——在此之前,对于A股成长风格的大波动,还是要有足够的心理准备。
中证指数有限公司, 中证偏股型基金指数编制方案, 编制方案 no. 930950 (中证指数有限公司, 2017), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930950.↩︎
Philip A. Fisher, Common Stocks and Uncommon Profits (Harper & Brothers, 1958).↩︎
Philip A. Fisher, 怎样选择成长股, 译 罗耀宗, 投资经典系列 (海南出版社, 1999), 300, https://book.douban.com/subject/1007459/.↩︎
Philip A. Fisher, 《非常潛力股》, 译 羅耀宗, 寰宇出版股份有限公司 / TAAZE 讀冊生活, 2018年1月, https://www.taaze.tw/products/11100176279.html.↩︎
Benjamin Graham 和 David L. Dodd, Security Analysis: The Classic 1934 Edition, Facsimile of 1934 1st (McGraw-Hill, 1996), https://www.amazon.com/dp/0071448209.↩︎
Andrea Frazzini 等, 《Buffett’s Alpha》, Financial Analysts Journal 74, 期 4 (2018): 35~55, https://doi.org/10.2469/faj.v74.n4.3.↩︎
石川 等, 因子投资:方法与实践 (电子工业出版社, 2020), 440, https://book.douban.com/subject/35192979/.↩︎
深圳证券信息有限公司, 国证1000成长指数编制方案, 指数编制方案 no. 399370 (深圳证券信息有限公司, 2010), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=399370.↩︎
深圳证券信息有限公司, 国证1000价值指数编制方案, no. 399371 (深圳证券信息有限公司, 2010), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=399371.↩︎
State Street Global Advisors, 《BIL: State Street SPDR Bloomberg 1-3 Month t-Bill ETF》, State Street Global Advisors, 2026年9月, https://www.ssga.com/us/en/intermediary/etfs/state-street-spdr-bloomberg-1-3-month-t-bill-etf-bil.↩︎
iShares, 《iShares S&P 500 Growth ETF | IVW》, iShares, 2026年7月, https://www.ishares.com/us/products/239725/ishares-sp-500-growth-etf.↩︎
iShares by BlackRock, 《iShares S&P 500 Value ETF | IVE》, iShares by BlackRock, 2026年9月, https://www.ishares.com/us/products/239728/ishares-sp-500-value-etf.↩︎
Cliff Asness, 《The Long Run Is Lying to You》, AQR Capital Management, 2024年8月, https://www.aqr.com/Insights/Perspectives/The-Long-Run-Is-Lying-to-You.↩︎