5 股票风险溢价靠谱吗
长期持有之外,有很多种调整权益仓位的思路。
前几章更多是偏向量化的思路,无论是均线,还是日历效应中的月末效应(TOM)。
本章,先来聊一个目前在A股流行、常被用来猜顶测底的指标——股票风险溢价(ERP)。当然,提及它,更多只是分享一种看待A股估值状态和顶底状态的视角,并不等于我自己认同。事实上,我对ERP是持有浓浓的保留态度的。
5.1 ERP的A股风光
这几年,如果你留意A股的研究报告或者投顾生态,很难错过股票风险溢价(ERP)这个概念,有时它也会被称为美联储模型(Fed Model),“权威性”更胜。
美联储模型(Fed Model)的形式极其简洁直观:它直接将股票市场的盈利收益率(Earnings Yield, \(E/P\))与 10 年期国债名义收益率(\(Y\))做差,即计算 ERP 常见的差值公式 \((E/P - Y)\)。其逻辑貌似契合“常识”——股票与债券是相互竞争的资产,当无风险利率走低,股票估值自然应当提升(\(P/E\) 扩张,\(E/P\) 下行)
类似@fig-ch5-wdqa-erp-2026-09-29 这样的图表,已经被内置入许多专业人士使用的Wind金融终端,随时可查。相信你在许多文章中,也能看到相关的截图。一般是用万得全A的市盈率倒数与中国国债10年期收益率想减。
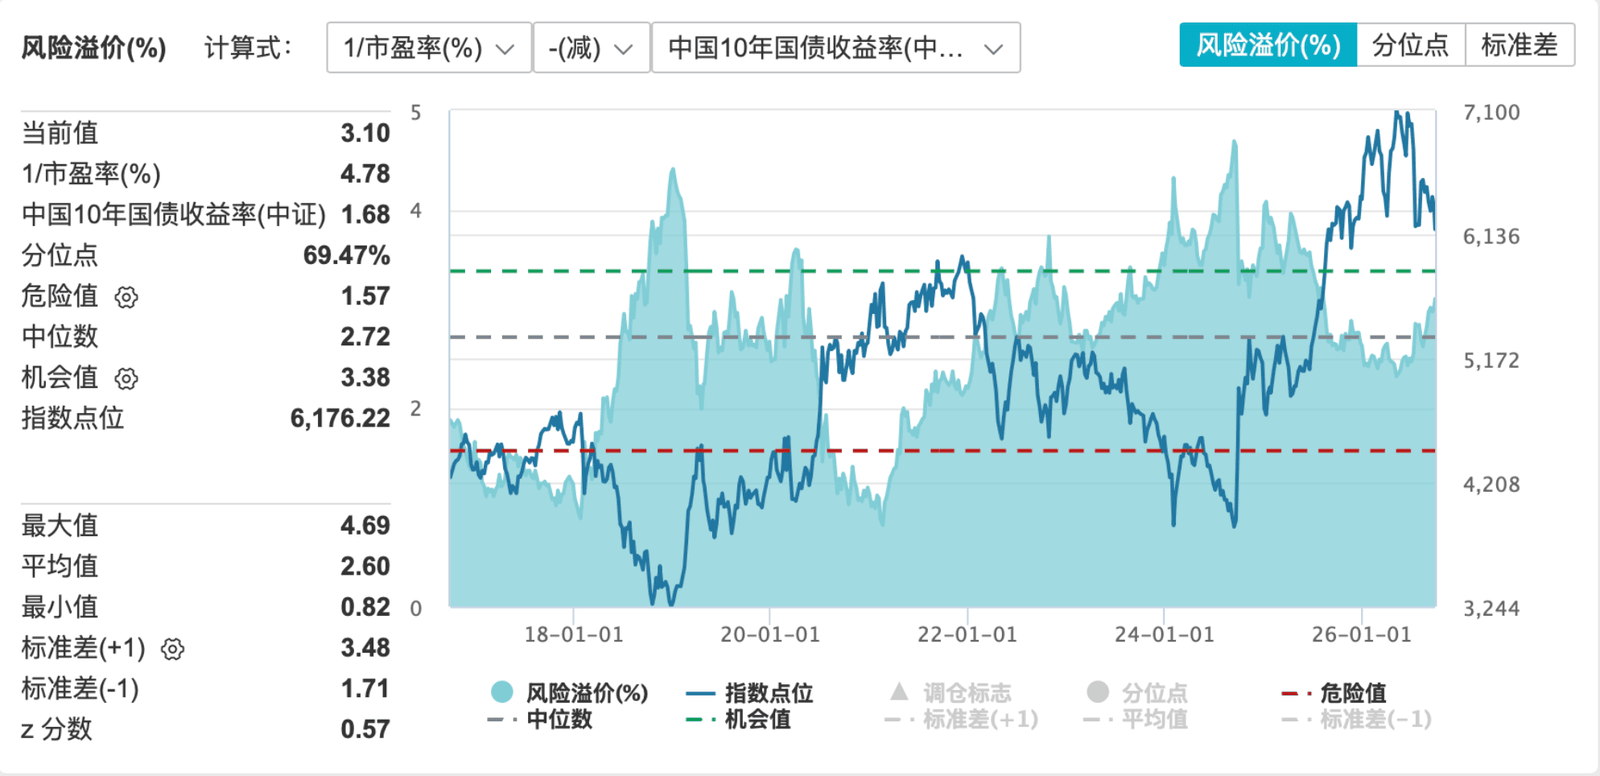
殊不知,这个指标,有点美国版“墙内开花墙外香”的味道。在美国饱受学术界的质疑,但在A股却是这几年成为必读指标。
5.2 美联储模型饱受质疑
先来讲点历史。
美联储模型(Fed Model),其实不是美联储推出的。对于这个概念的缘起,英文Wiki百科上有详细的介绍1。
简单来说,这个名词是德意志银行分析师爱德华·亚德尼(Edward Yardeni)创造的,他针对1997年7月美联储的《货币政策报告》2发表评论时,用了 “Fed Stock Valuation Model (FSVM)”这个词。他发现了美联储报告中的下图,并发现“从 1982 年到 1997 年,盈利收益率与 10 年期美国国债收益率之间高度吻合。”
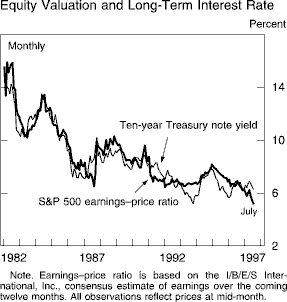
不过颇具讽刺意味的是,这个关系图有点“出道即巅峰”的味道。2014年,爱德华·亚德尼在自己的Blog4上回顾这个指标,就提及其很快失效。
那差不多正是该模型不再能作为有用投资工具发挥作用的时候。它确实表明,标普 500 指数在 20 世纪 90 年代末被高估了。但根据该模型,自那以后,标普 500 指数一直显著被低估,而该模型在 2007 年或 2008 年从未发出卖出信号。
当然,早在爱德华·亚德尼的多年后的否定之前,学术界对美联储模型(Fed Model)的质疑,就没听过。
第一重炮,当属AQR对冲基金创始人,尤金·法玛的博士生,特别喜欢写论文的阿斯内斯(Clifford Asness),他在2003年写了《对抗美联储模型》(Fight the Fed Model)5,一针见血地指出:该模型在理论上存在严重的范式错误,因为它将一个“真实变量(Real variable)”与一个“名义变量(Nominal variable)”强行混为一谈。
股票代表的是企业实物资产与未来现金流的索取权,其名义盈利与分红在长期会内生吸收通货膨胀(即名义增长率 \(G\) 会随通胀浮动)。因此,股票的盈利收益率本质上衡量的是扣除长期通胀预期的实际回报(Real return)。相反,国债收益率 \(Y\) 是纯粹的名义回报(Nominal return),其中包含着通胀补偿与通胀预期。
阿斯内斯进一步进行了实证研究。他发现仅凭股票自身的起点盈利收益率 \(E/P\)(采用经10年通胀平滑的周期调整盈利),对未来10年实际回报有着极强的预测能力。在 1881–2001、1926–2001 以及 1955–2001 三个样本区间内,\(E/P\) 单变量回归的判定系数(Adjusted \(R^2\))稳定在 30% 到 35% 左右,t 统计量均显著大于 3.0。美联储模型(Fed Model)在预测长期回报上没有任何增量价值,\(E/P - Y\) 之所以看起来有点用,纯粹是因为里面包含了 \(E/P\) 这个有效变量,\(Y\) 只是一个制造噪音的干扰项。无论初始名义利率高低,只要股票起点估值高(\(P/E\) 高、\(E/P\) 低),未来 10 年以上的实际回报就必然低。
为避免美国市场单一历史路径的幸存者偏差,阿斯内斯的论文检验了 1987–2002 年间澳大利亚、英国、日本、德国等 10 个发达市场的横截面数据
到了2009年,哈维尔·埃斯特拉达(Javier Estrada)用了一个更劲爆的标题,《美联储模型:坏的、更糟的与极其丑陋的》(The Fed Model: The Bad, the Worse, and the Ugly)6,对全球 20 个发达国家股票市场进行了数据实证。看标题,大体就能知道此君的发现和态度:
- 美联储当年那张图表中的短期高相关性是“伪统计学表象”:虽然部分国家在特定时期(如美股 1968–2005 年)盈利收益率与国债利率看似高度相关(相关系数达 0.75),但拉长至 1871–2005 年全样本后,相关系数直接暴跌至 0.10。
-美联储模型(Fed Model)假设股债收益率之间存在长期的均衡锚。但实证显示,在 20 个国家中,采用预期市盈率时仅有 1 个国家(新西兰)勉强满足约束,采用历史滚动市盈率时更是 0 个国家存在协整关系;所谓“利差走阔必然拉动股价回归”的长期力量在现实中并不存在。
不如简单市盈率。在预测未来 5 年的股票实际回报率时,美联储模型(Fed Model)在 12 个国家得出了与常理相反的错误系数符号(即预测“股票买得越贵,未来收益反而越高”);在 20 个国家中,有 18 个国家直接使用原始的市盈率指标预测效果更好,若采用历史滚动市盈率,则是20 个国家全部由传统市盈率完胜。
模型在低利率和低通胀环境下彻底瘫痪:当名义国债利率跌至 1%–2% 的极低区间时,该模型在数学上会推导出 50 倍甚至 100 倍的荒谬均衡市盈率,在宏观低息环境中彻底失去对现实估值的度量意义。
5.3 ECY的完善
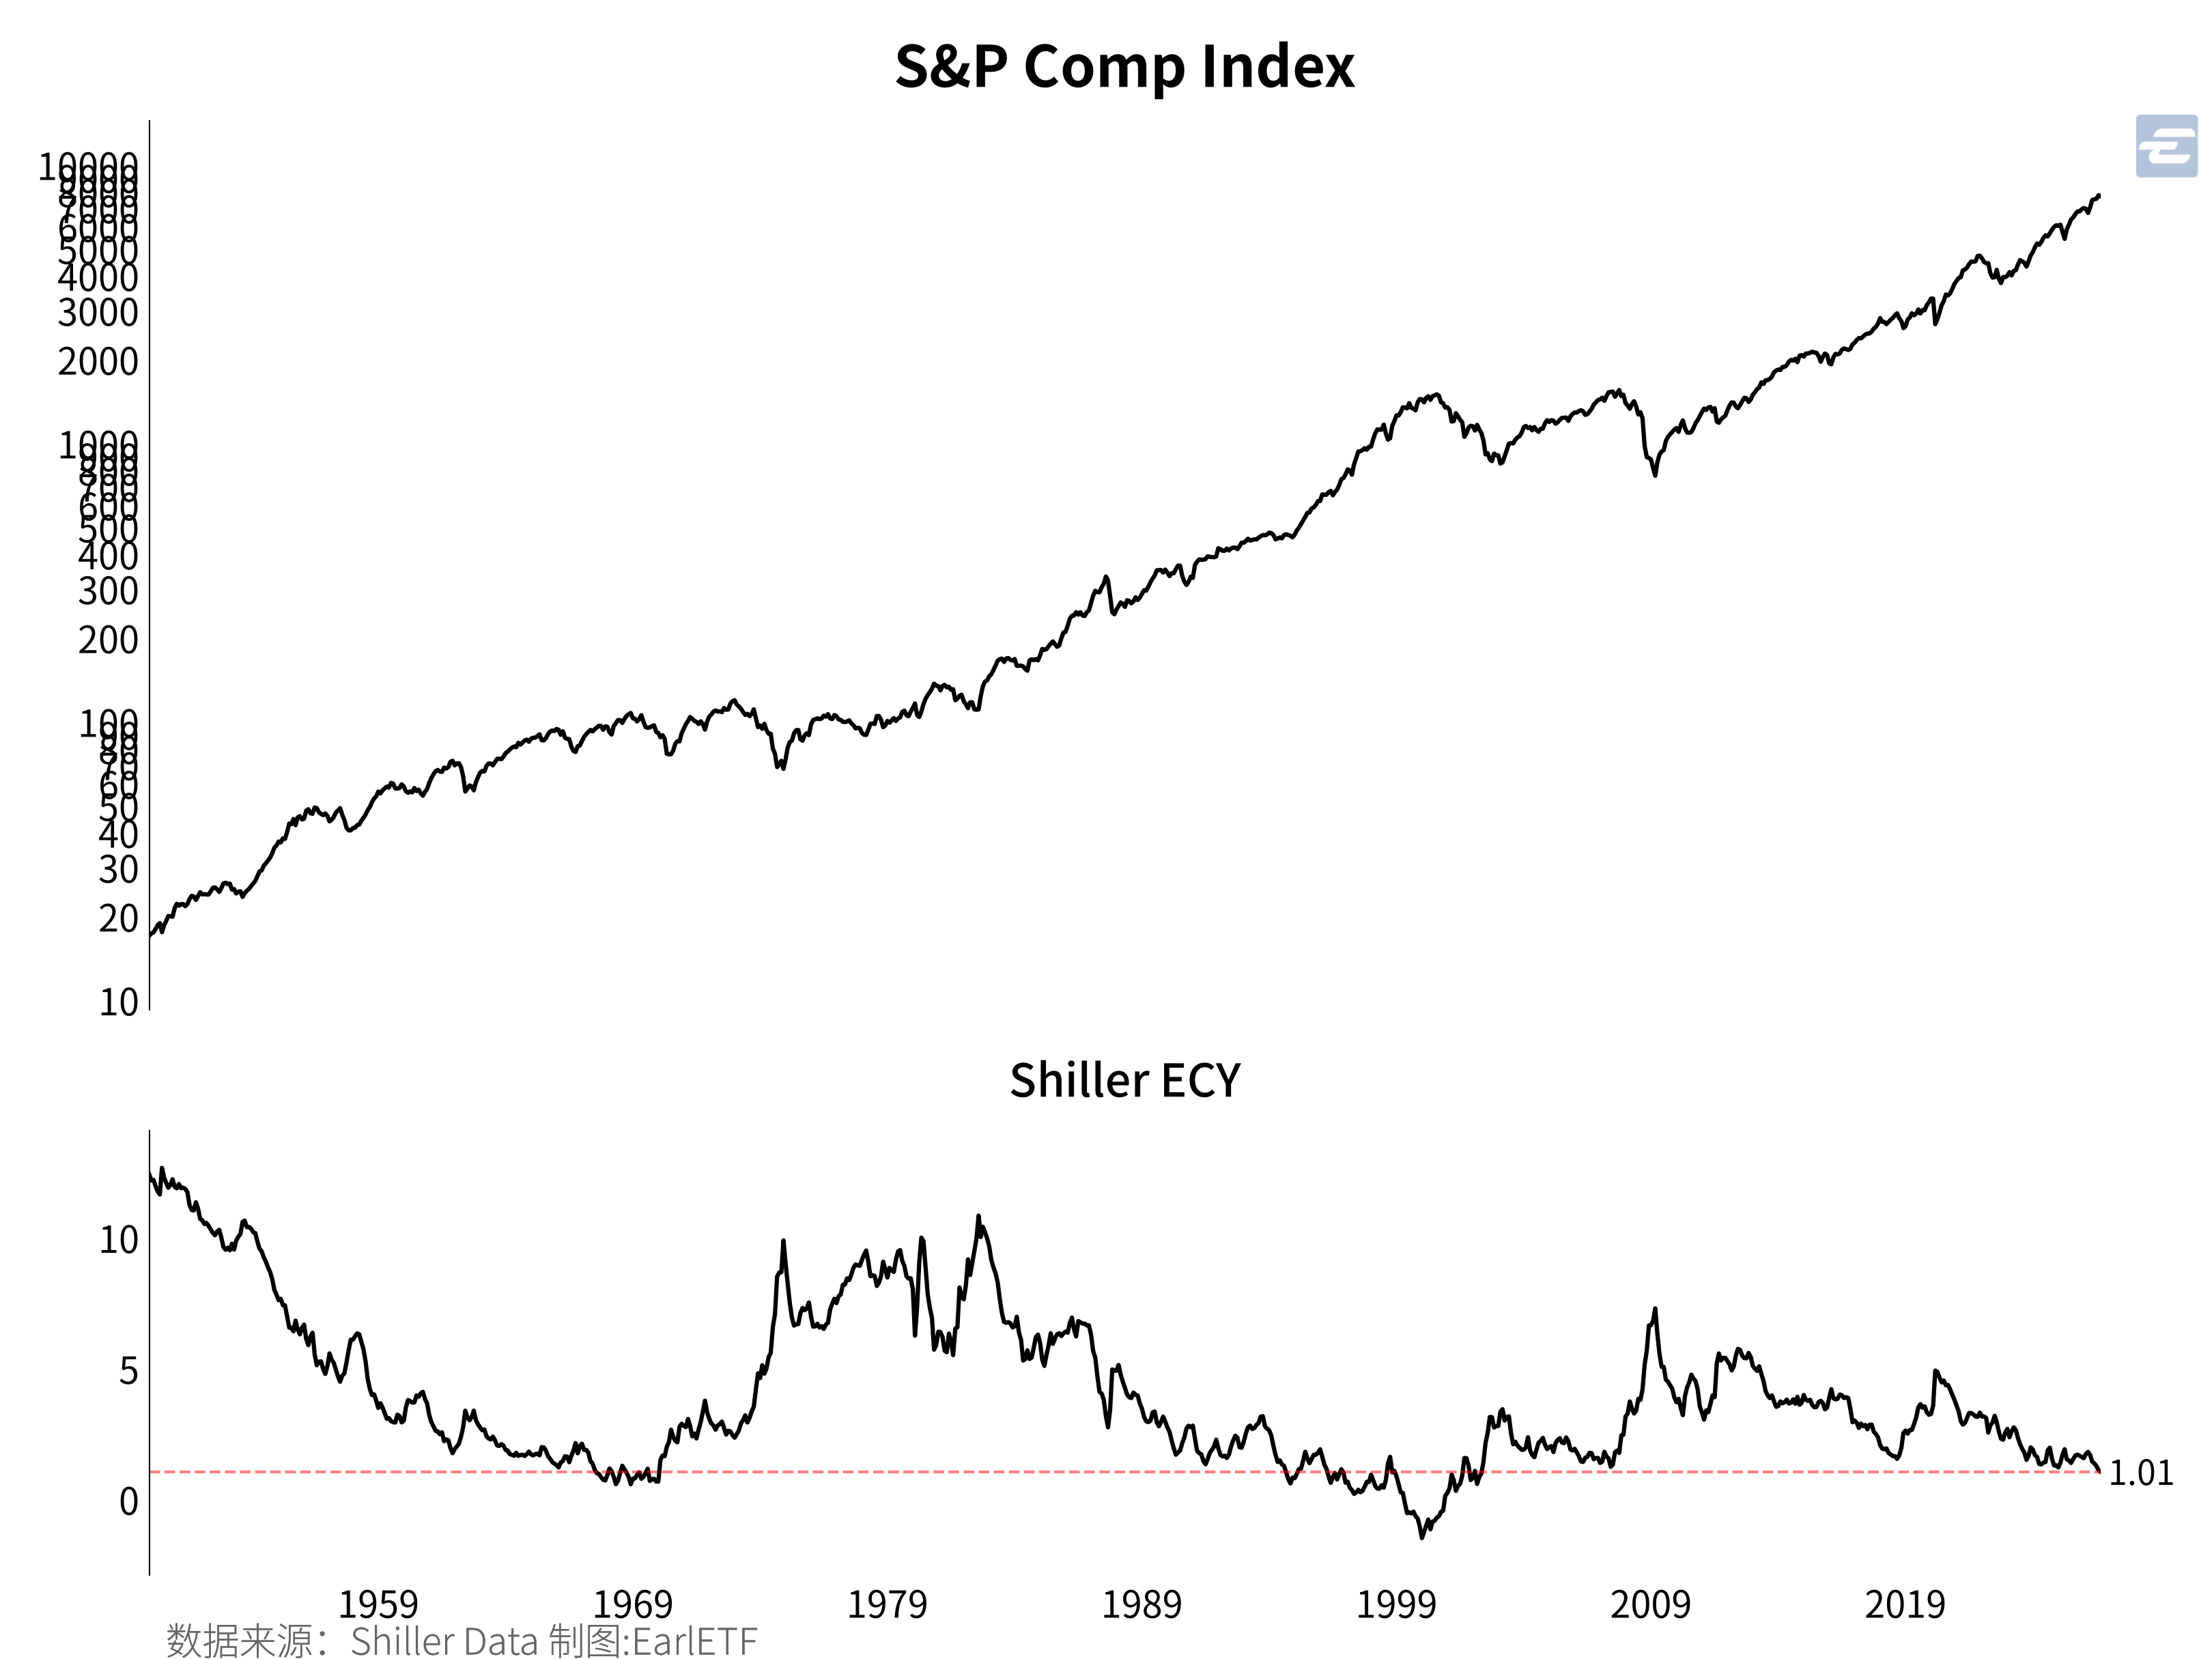
正因为学术界普遍认为美联储模型(Fed Model)不靠谱,所以诺贝尔经济学奖得主,罗伯特·席勒(Robert Shiller)后来才提出了超额周期调整盈利收益率(Excess CAPE Yield, ECY)。
ECY 试图在方法论上做出根本性修正:一方面采用经通胀平减的 10 年周期平滑盈利(CAPE)以熨平短期盈利剧烈波动,另一方面减去的是剔除长期通胀后的实际长期利率(Real Interest Rate),从而在“实际变量对实际变量”的逻辑闭环中衡量权益溢价。
关于周期调整市盈率(Cyclically Adjusted Price-to-Earnings ratio, CAPE),这里简单介绍一下,这个指标又称席勒市盈率(Shiller P/E),是由经济学家罗伯特·席勒(Robert Shiller)等人提出的长期估值指标。它用经通胀调整后的当前股价,除以过去十年经通胀平减的平均每股净利润。其核心价值在于熨平短期经济周期的波动干扰,从而更客观、稳定地评估股票市场的真实长期估值水平。
CAPE,包括基于其的ECY等数据,目前都在罗伯特·席勒的数据网站上每月更新7。图 5.3 是基于此数据绘制的走势对比。
虽然席勒希望“拯救”美联储模型(Fed Model),但是罗伯托·卡坦霍(Roberto Catanho)与阿德里安·萨维尔(Adrian Saville) 在2022年的那篇《零利率环境下用于股市指数估值的修正席勒周期调整市盈率》(A modified Shiller’s cyclically adjusted price-to-earnings (CAPE) ratio for stock market index valuation in a zero-interest rate environment)8中却发现,超额周期调整盈利收益率(Excess CAPE Yield, ECY)并未提升或改善周期调整市盈率(CAPE)的预测能力。
这意味着,美联储模型(Fed Model)引入国债利率,看似通盘考虑了股债的轮动更为全面,但实证下来却有点“画蛇添足”。为什么会如此,上面那篇论文的作者引入了倒 U 型的“帐篷结构(Tent-shaped pattern)的概念。他们指出,一旦利率与通胀持续滑落至极低区间,宏观环境往往伴随着内生信贷需求萎缩、资产负债表收缩与名义增长乏力。在这一状态下,资本所索要的风险补偿并未随着政策端降息而下降,反倒因宏观不确定性而上升。用大白话来说,如果单纯是利率的下降,对股票而言,未必是好事,反而可能是坏消息。
2017年,纽约联邦储备银行(Federal Reserve Bank of New York)的两位经济学者费尔南多·杜阿尔特(Fernando Duarte)与卡洛·罗莎(Carlo Rosa)在《股权风险溢价模型综述》(The Equity Risk Premium: A Review of Models)9更强调了这种情况,并称之为“债券驱动(Bond-yield-driven)”的,并指出极低利率通常映射着长期宏观经济内生动力羸弱与名义增长中枢收敛;若分子端的企业真实盈利无法扩张,单纯依靠极低的无风险利率推高 ERP 算式,所带来的往往只是“账面估值便宜”的假象,投资者无法以此为据期待未来获取超越历史水平的绝对股票回报。
从上述一系列论文的综述可以看到,在美国学术界,对美联储模型(Fed Model)几乎没有什么支持的声音,与当下A股人人皆言ERP是完全不同的情况。当然,这也与美股的数据够长,美债的数据更丰富,验证更容易有关。
5.4 A股利率向下
在A股,当下的ERP数据是否有参考意义?
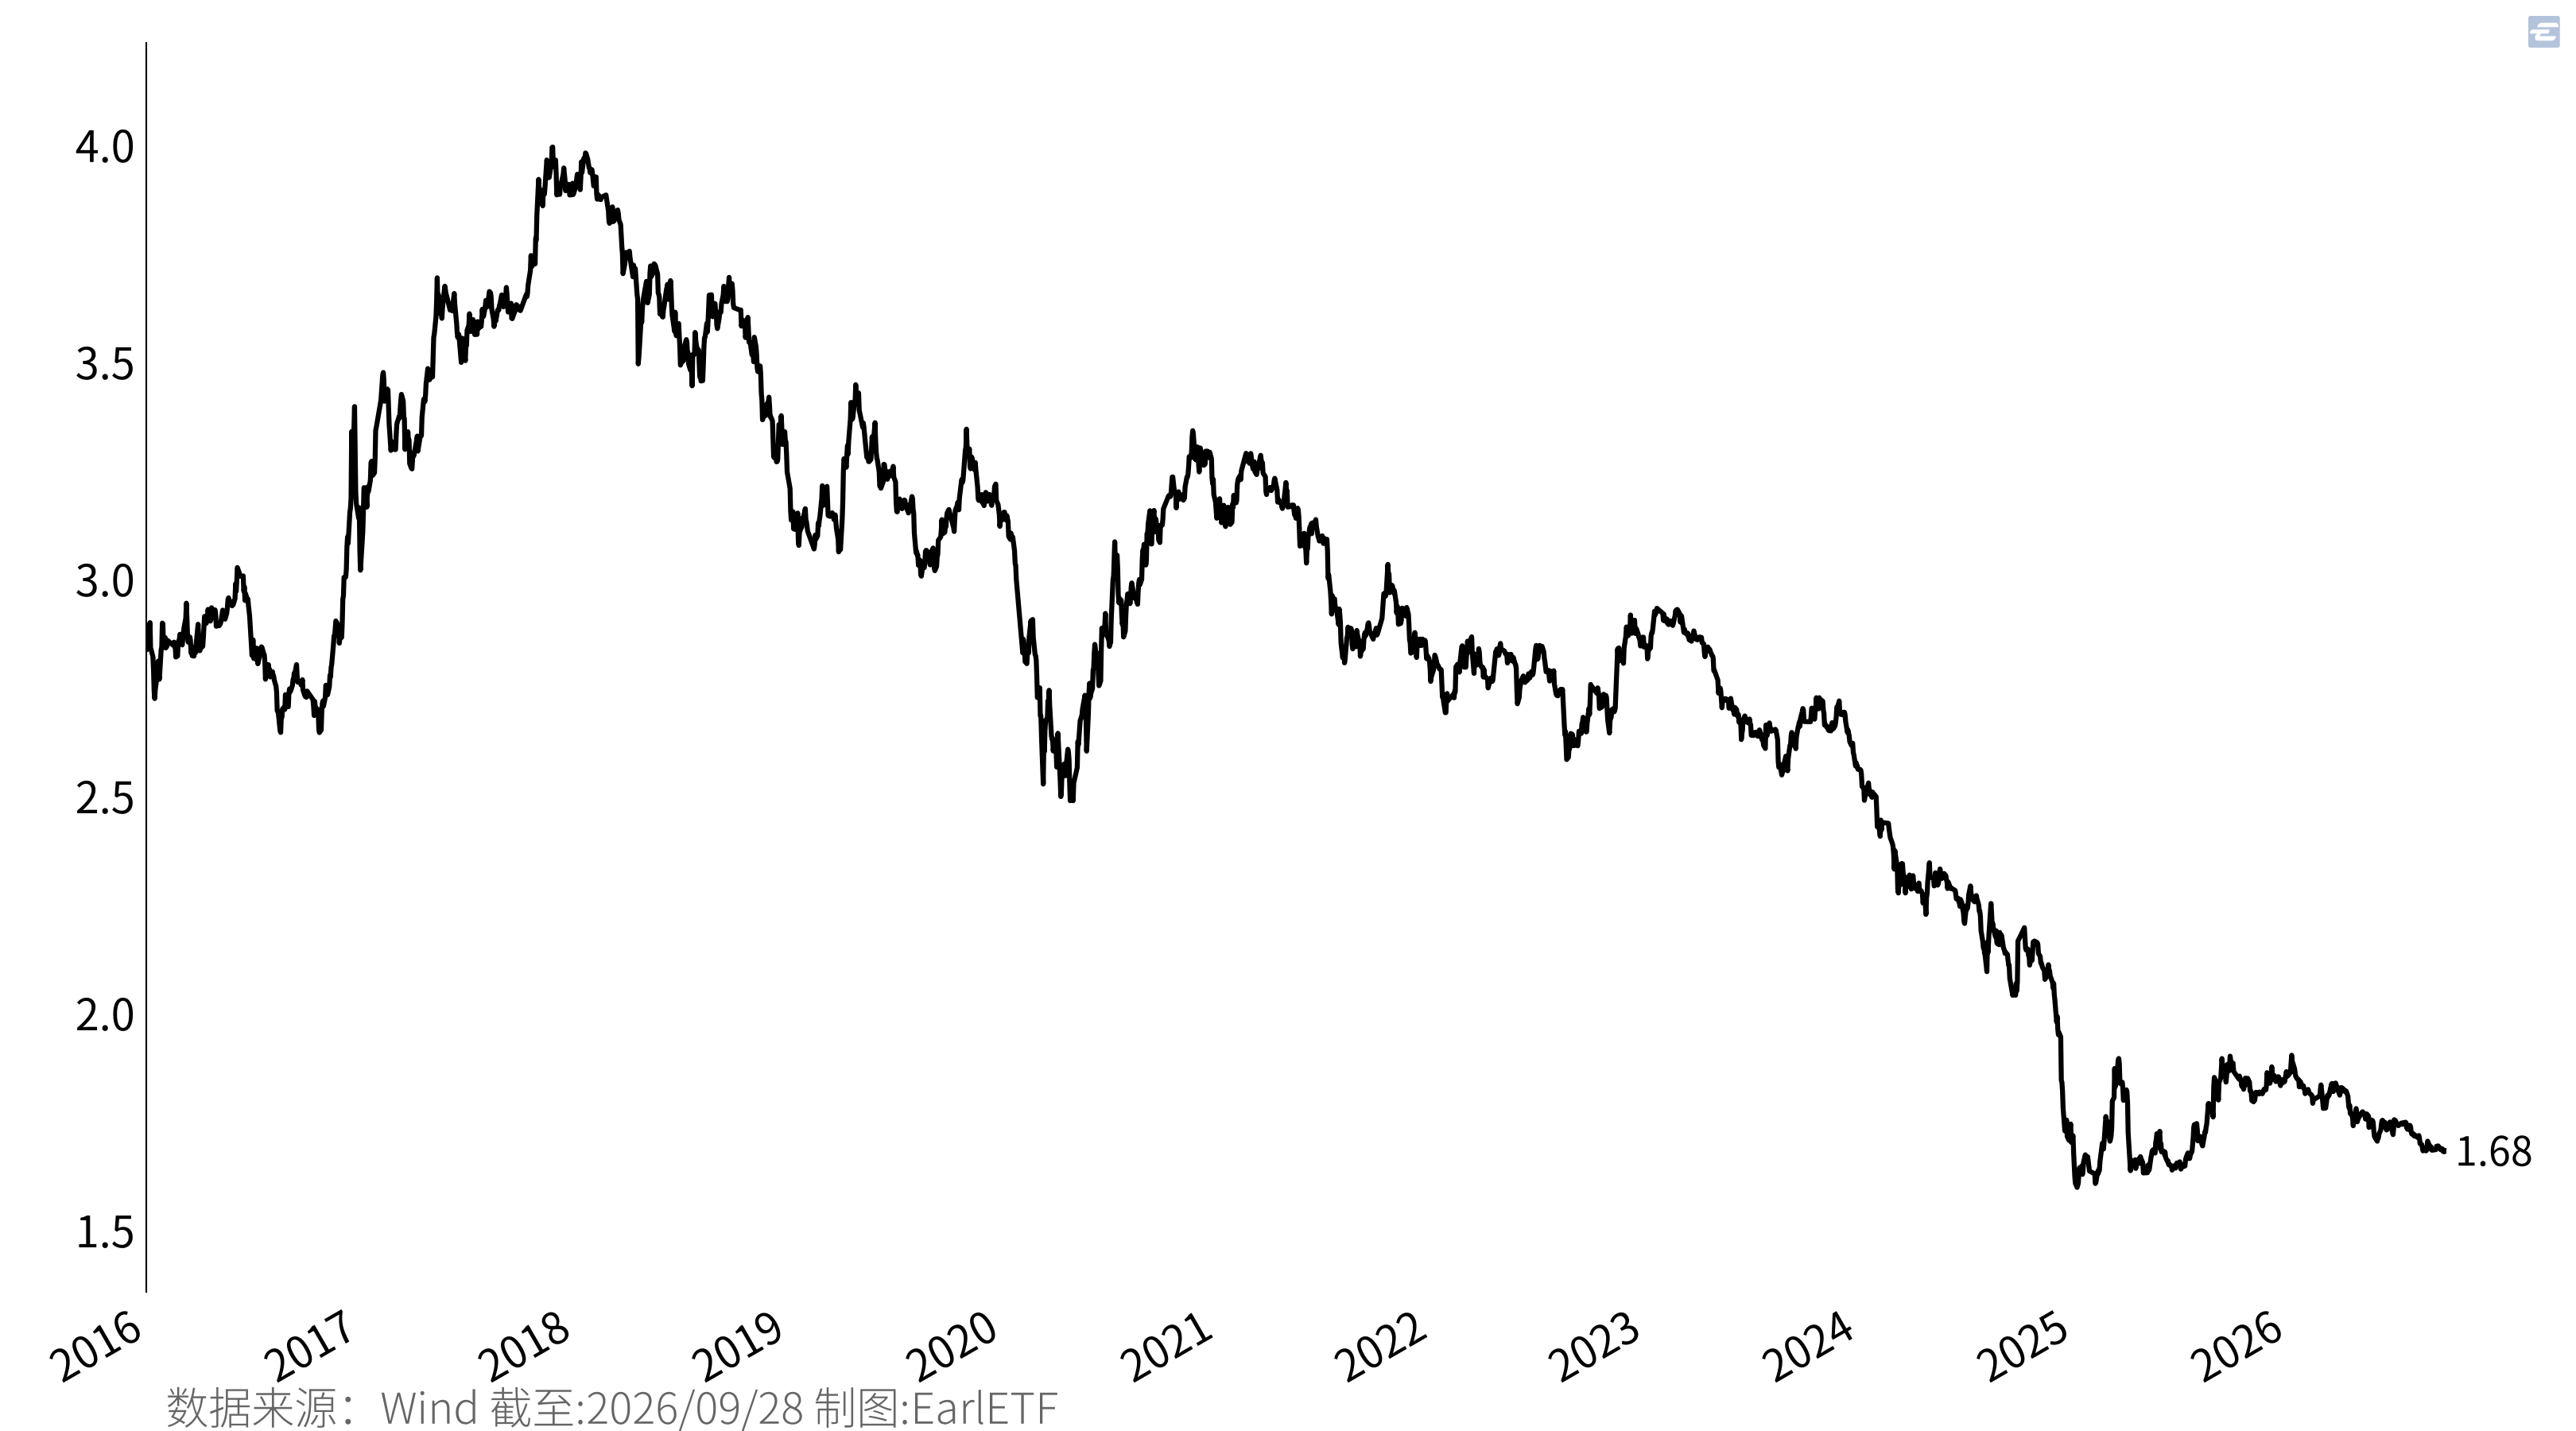
如果作为一个集体共识的情绪指标,我会看看。但是作为强预测力指标,我持怀疑态度。尤其是如 图 5.4 所示,在中国10年期国债利率快速下行的背景之下。
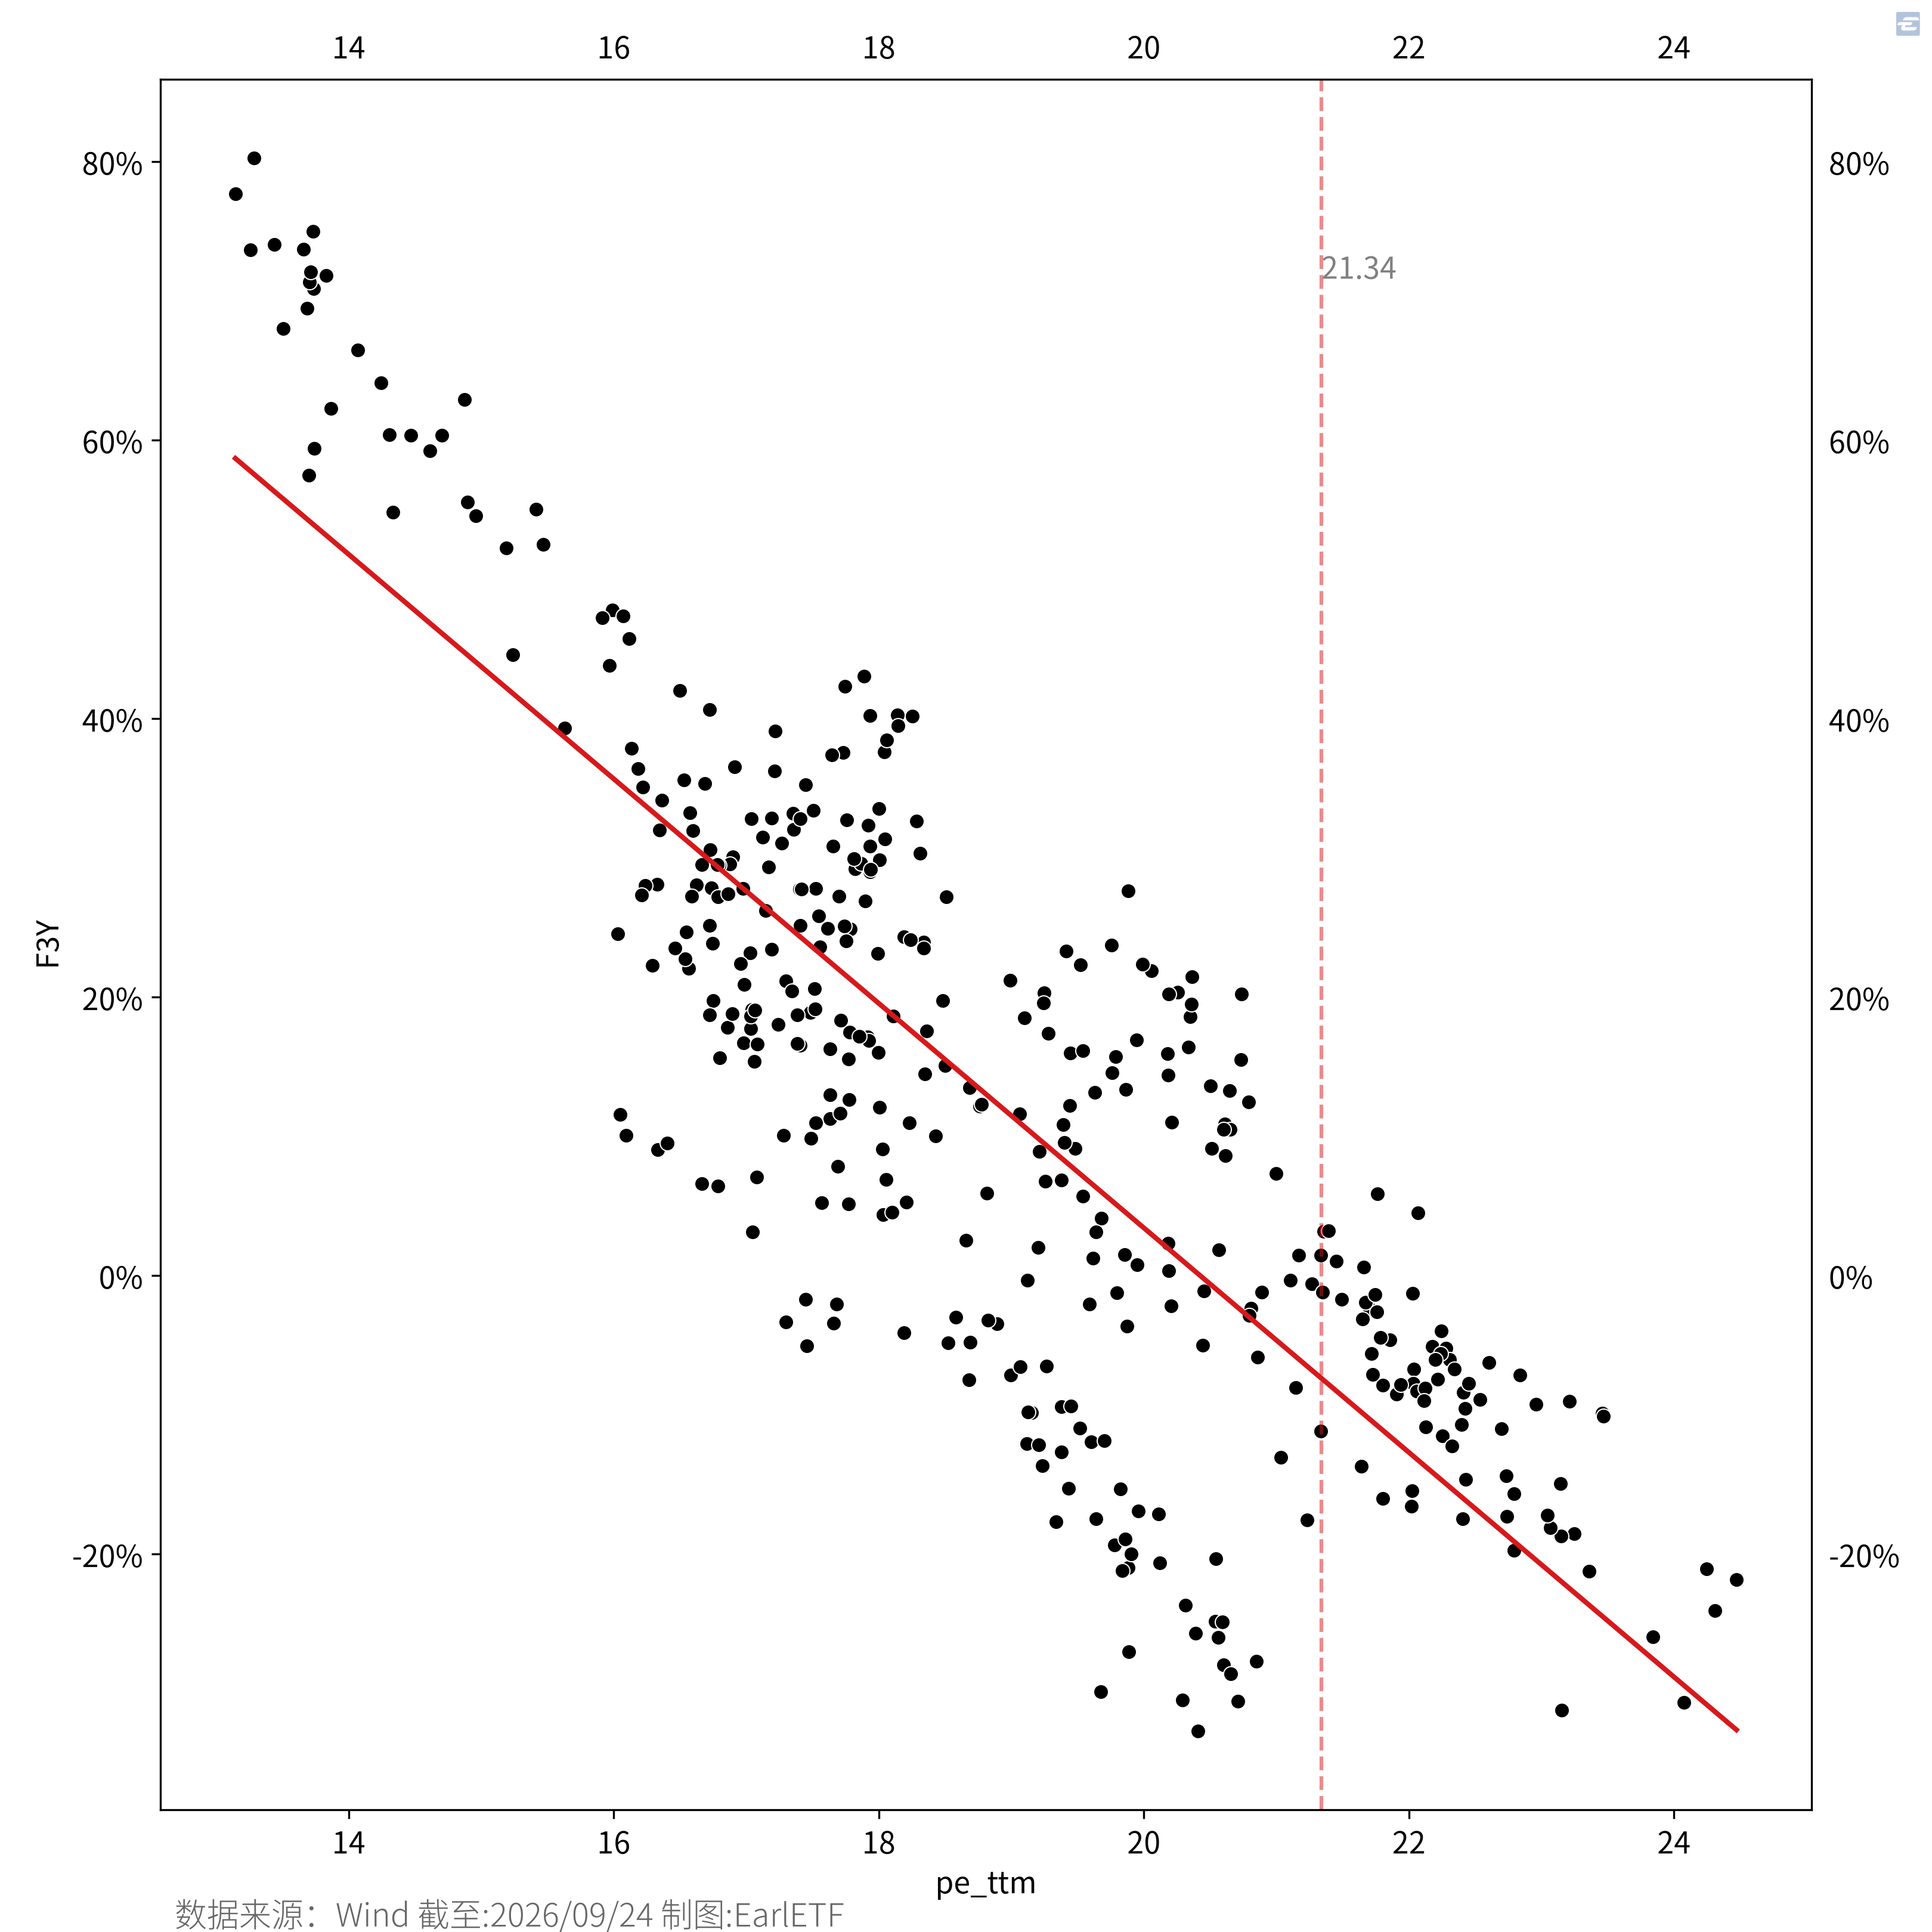
从海外的实证来看,ERP效力不如市盈率(P/E)。所以下表是万得全A自2016年以来逐周的市盈率与未来三年收益率(%)的散点图,可以看到很朴素的规律,低市盈率对应未来的高收益,反之高市盈率对应未来的低收益。
2026年6月A股一度暴涨,当时的市盈率高达24倍,从 图 5.5 就可见代表着多差的预期收益。至于最新值,则是用红色竖虚线列出。
Wikipedia contributors, 《Fed Model》, Wikipedia, 2005年11月, https://en.wikipedia.org/wiki/Fed_model.↩︎
Board of Governors of the Federal Reserve System, Humphrey-Hawkins Section 2 – July 22, 1997, Report to the Congress (Board of Governors of the Federal Reserve System, 1997), https://www.federalreserve.gov/boarddocs/hh/1997/july/ReportSection2.htm.↩︎
Board of Governors of the Federal Reserve System, Humphrey-Hawkins Section 2 – July 22, 1997.↩︎
Ed Yardeni, 《Fed Model, Buybacks, and M&a (Excerpt)》, Yardeni Research, 2014年4月, http://blog.yardeni.com/2014/04/fed-model-buybacks-and-m-excerpt.html.↩︎
Clifford S. Asness, 《Fight the Fed Model: The Relationship Between Stock Market Yields, Bond Market Yields, and Future Returns》, SSRN Scholarly Paper no. 381480, Rochester, NY, prepublished 2003年3月23日, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=381480.↩︎
Javier Estrada, 《The Fed Model: The Bad, the Worse, and the Ugly》, The Quarterly Review of Economics and Finance 49, 期 2 (2009): 214~38, https://doi.org/10.1016/j.qref.2007.03.007.↩︎
Robert J. Shiller, 《Shiller Data》, Shiller Data, 2026年9月, https://shillerdata.com/.↩︎
Roberto Catanho 和 Adrian Saville, 《A Modified Shiller’s Cyclically Adjusted Price-to-Earnings (CAPE) Ratio for Stock Market Index Valuation in a Zero-Interest Rate Environment》, Investment Analysts Journal 51, 期 1 (2022): 49~66, https://doi.org/10.1080/10293523.2022.2045701.↩︎
Fernando Duarte 和 Carlo Rosa, 《The Equity Risk Premium: A Review of Models》, SSRN Scholarly Paper no. 2886334, Rochester, NY, prepublished 2017年10月27日, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2886334.↩︎