6 一条均线与百年风暴
许多做基金配置的朋友,大概都听过马科维茨的那句名言:分散投资是金融市场上唯一的免费午餐。
把资金分散在不同资产里,靠着它们之间较低的相关性平滑波动,确实能在大多数平稳年份里睡个好觉。但在真正的风暴来临之际,静态分散往往会面临严峻考验。
2008年金融海啸袭来时,美股暴跌近四成,海外发达市场股票大跌四成以上,大宗商品与房地产信托(REITs)跌幅更双双超过五成。各类风险资产的相关性瞬间飙升到1,彼此踩踏下坠。哈佛大学捐赠基金前负责人埃里安(Mohamed El-Erian)当时就感慨过:单靠分散化已经不足以抵御风险,你必须有别的手段来管理它。
面对漫长而惨烈的熊市,究竟有没有一种简单而客观的方法,既能享受大类资产的长期成长,又能在极端危机中抽身避险?
知名量化投资人梅班·费伯(Mebane T. Faber)在2006年写下的一篇工作论文,给出了震撼业界的答案。这篇论文随后于2007年正式发表在《财富管理期刊》(The Journal of Wealth Management)上,题为 A Quantitative Approach to Tactical Asset Allocation(《战术资产配置的量化方法》)1,并在2009与2013年持续补充了严苛的样本外数据。
这篇论文没有黑箱算法。仅凭一条极朴素的均线规则,它在百年历史与真实金融海啸中,展现了惊人的风控威力。
6.1 一条10个月均线的极简规则
在技术分析领域,200日均线常被视作长线牛熊的分界标尺。沃顿商学院教授杰里米·西格尔(Jeremy Siegel)在《股市长线法宝》中曾用200日均线对道琼斯指数做过百年测试,证明均线择时能显著压降波动。
Faber 将这一思想提炼得更为纯粹。为了消除盘中与日间的无谓杂音,他将时间尺度切换到月线级别,设定了三条硬性约束:
- 纯机械化规则,杜绝主观判断与情绪干扰;
- 所有资产类别统一采用相同参数,不做量身拟合;
- 仅在每个月最后一个交易日收盘时更新一次信号,月中波动一概忽略。
交易规则只有两条:
- 买入规则:月末收盘价高于10个月简单移动平均线(SMA),买入或继续持有该资产;
- 卖出规则:月末收盘价低于10个月SMA,卖出该资产并持有无风险现金(以短期国债替代)。
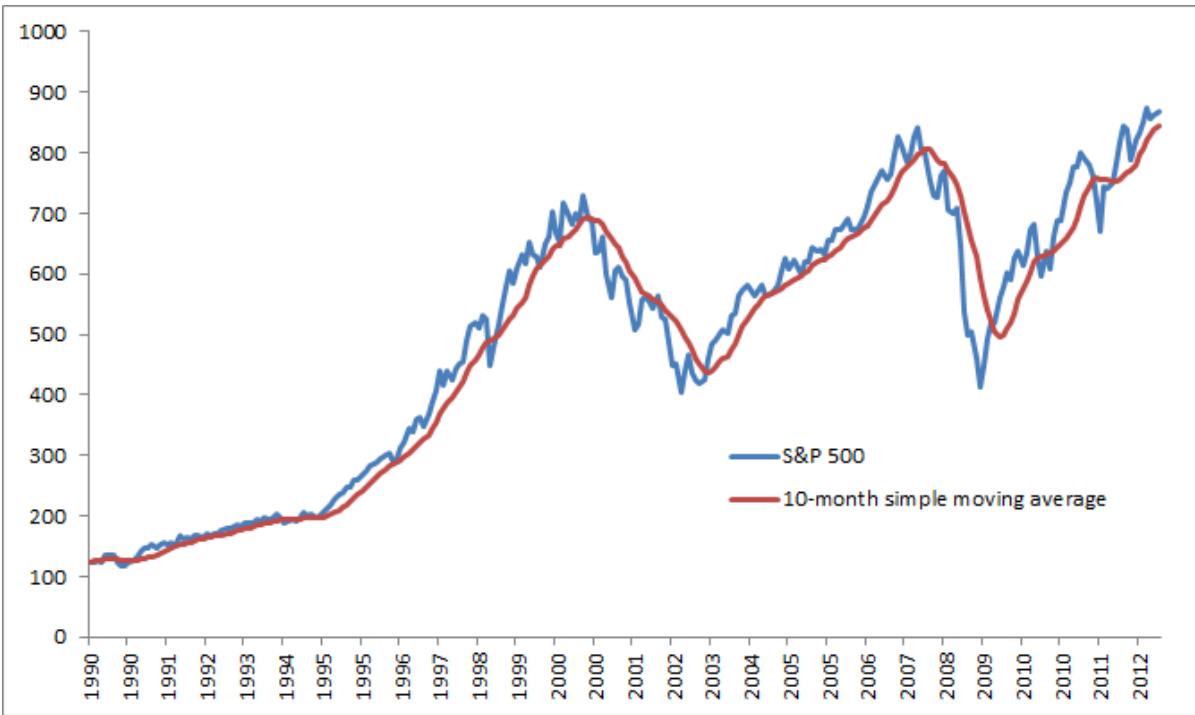
数据来源:Mebane Faber (2013), Global Financial Data
图 6.1 清晰呈现了这套规则的运行状态。当指数出现持续单边上涨时,系统始终满仓留在场内;而当价格跌破平滑后的均线基准,系统便果断离场观望。
一年最多只需看12次盘,平均每类资产年换手不到一次。这样一套低频规则,真能扛得住百年风浪吗?
6.2 标普500百年测试的真相
为了彻底检验这套逻辑的稳健性,Faber 首先将时间跨度拉长到1901年至2012年,对标普500指数展开了长达112年的全收益回测。
如 表 6.1 所示,百年回测的数据对比给长期持有信仰者带来了相当大的冲击:
| 策略类别 | 年化复合收益(%) | 年化波动率(%) | 夏普比率 | 最大回撤(%) | 正收益月份比例(%) |
|---|---|---|---|---|---|
| 标普500买入持有 | 9.32 | 17.87 | 0.32 | -83.46 | 61.58 |
| 10个月均线择时 | 10.18 | 11.97 | 0.55 | -50.29 | 75.80 |
在这112年里,择时系统大约有70%的时间留在市场内,仅用现金与股票的简单切换,就将标普500的年化波动率从17.87%压低到11.97%,夏普比率提升超过七成。
更引人深思的是复合收益的变化。如果算术平均年化收益,买入持有是11.26%,均线择时是11.22%,两者几乎毫无二致。然而最终体现到实际财富积累上的复合收益,均线择时却高出了将近一个百分点(10.18% vs 9.32%)。
原因在于波动对复利的损耗。买入持有因为剧烈波动被扣除了近200个基点的复合损耗,而平稳的均线策略只损耗了约100个基点。
是的,均线择时从来不是为了在牛市里赚得更多。在百余年历史中,大约有一半的年份择时策略跑输了大盘,特别是在类似20世纪90年代那种波澜壮阔的大牛市里,均线策略难免会因为偶尔的假突破而产生摩擦成本。
但当真正的灭顶之灾来临时,两者的差距便一览无余(表 6.2):
| 年份 | 标普500跌幅(%) | 均线择时收益(%) |
|---|---|---|
| 1931 | -43.86 | 1.41 |
| 2008 | -36.77 | 1.33 |
| 1937 | -35.26 | -7.65 |
| 1907 | -29.61 | -0.09 |
| 1974 | -26.47 | 8.16 |
| 1930 | -25.26 | 2.51 |
| 2002 | -22.10 | -4.62 |
在标普500历史上表现最惨烈的这几年中,买入持有者资产遭遇毁灭性打击。1929年大萧条时期,美股最大回撤高达-83.46%,需要连续15年每年上涨10%才能回本;而均线择时将这段浩劫中的回撤压制在-42.24%。在2000至2002年的互联网泡沫破裂和2008年次贷海啸中,系统均提前在均线跌破后转入现金,安然避开了主跌浪。
统计显示,在美股下跌的年份里,均线择时与标普500的相关系数为-0.38;而在上涨年份里,两者相关系数高达0.83。
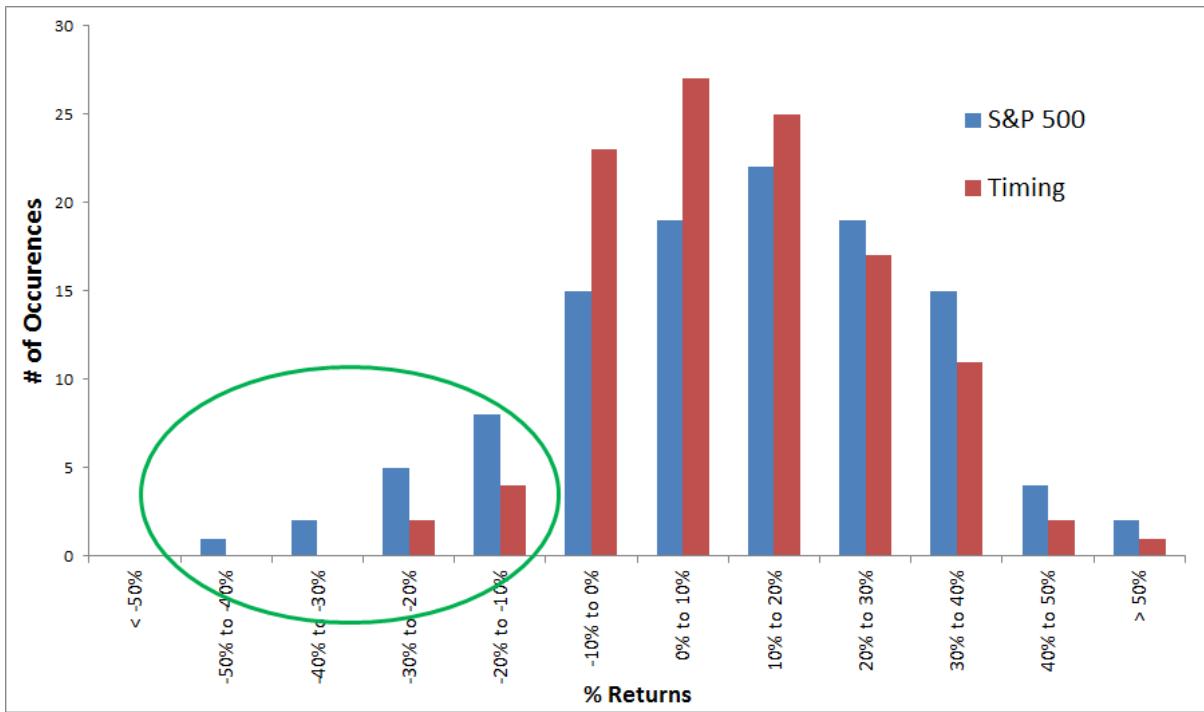
数据来源:Mebane Faber (2013), Global Financial Data
看 图 6.2 的年度收益分布直方图。均线系统彻底切掉了最左侧的深渊亏损,把宽幅震荡的肥尾形态,重塑成了温和收敛的右偏分布。
左尾消失了。这就是均线择时的全部秘密。
6.3 为什么能避开致命深坑
许多投资者会感到好奇:均线只是一个滞后的统计指标,为什么能屡屡在危机前救人于水火?
这背后并不是某种神算预测,而是金融市场长期存在的波动率聚集(Volatility Clustering)规律。
当一项资产运行在长期均线上方时,市场通常处于低波动、稳步上行的健康状态;而一旦跌破长期均线,资产往往陷入资金争相出逃、流动性枯竭的高波动恶性循环。
Faber 对1973至2012年间五大资产类别在均线上下的表现进行了详尽统计(表 6.3):
| 资产类别 | 均线上方年化收益(%) | 均线上方波动率(%) | 均线下方年化收益(%) | 均线下方波动率(%) |
|---|---|---|---|---|
| 美国股票 | 13.48 | 13.79 | 5.49 | 19.93 |
| 海外股票 | 13.62 | 15.13 | 5.28 | 22.20 |
| 长期国债 | 8.38 | 8.24 | 9.02 | 9.10 |
| 大宗商品 | 14.10 | 20.72 | 4.44 | 20.20 |
| 房地产信托 | 16.39 | 13.79 | -0.39 | 26.32 |
| 全品种平均 | 13.19 | 14.18 | 4.77 | 18.72 |
数据展现了极其鲜明的不对称性:五大类资产在均线上方时,平均年化收益高达13.19%,平均波动率仅14.18%;一旦跌入均线下方,平均收益骤降63%至4.77%,而平均波动率却暴增三成至18.72%。房地产信托在均线下方甚至录得了-0.39%的负收益,年化波动率飙升至26.32%。
均线规则之所以有效,是因为它在资产滑入高波动、低收益的恶劣区间时强行切断了敞口,让投资者在最容易犯错的恐慌期安坐于无风险现金之中。
行为金融学早就证明,人在面临亏损时的大脑活动机制与盈利时完全不同。面对漫长阴跌,绝大多数人都会产生处置效应——死扛亏损舍不得割肉,直到在黎明前的绝望中割在最底部。均线系统用冰冷、机械的纪律剥离了贪婪与侥幸,替投资者执行了最难跨越的风控动作。
6.4 当均线遇上全球资产配置
单资产择时虽好,但股票在长达百年中仍有不可避免的周期波动。如果将均线风控注入到多资产配置框架中,又会产生怎样的化学反应?
Faber 在这篇论文中构建了著名的全球战术资产配置模型(Global Tactical Asset Allocation,简称 GTAA)。
他选取了五大代表性全球资产,各赋予20%的初始权重:
- 美股(标普500指数)
- 海外发达市场股票(MSCI EAFE指数)
- 美国10年期国债
- 大宗商品(高盛商品指数 GSCI)
- 房地产信托(NAREIT指数)
每个资产独立运行10个月均线规则:高于均线则持有该资产,低于均线则将该资产对应的20%份额转入短期国债现金。
在1973至2012年的四十年测试中,GTAA组合交出了一份惊艳的成绩单(表 6.4;累计净值与动态回撤走势见 图 6.3 和 图 6.4):
| 组合类别 | 年化复合收益(%) | 年化波动率(%) | 夏普比率 | 最大回撤(%) |
|---|---|---|---|---|
| 5类资产等权买入持有 | 9.92 | 10.28 | 0.44 | -46.00 |
| 5类资产GTAA战术配置 | 10.48 | 6.89 | 0.77 | -9.76 |
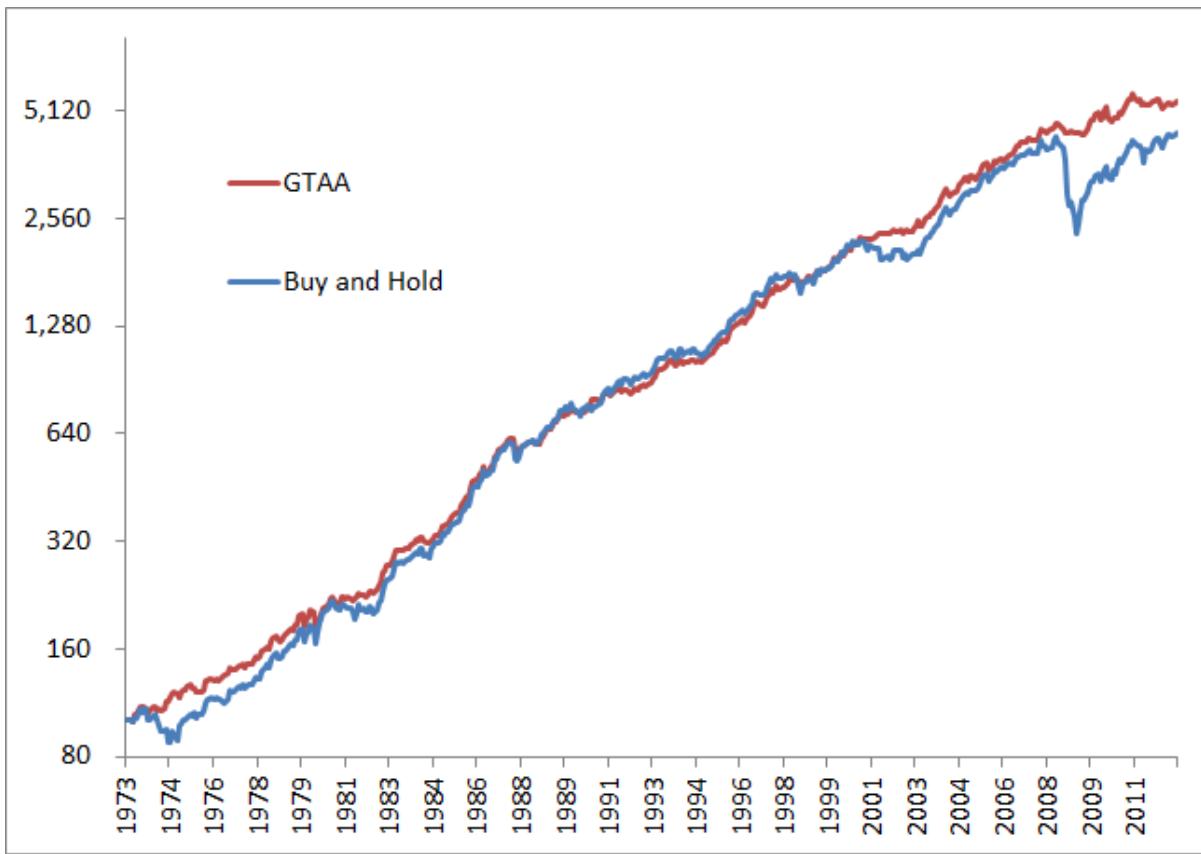
数据来源:Mebane Faber (2013), Global Financial Data
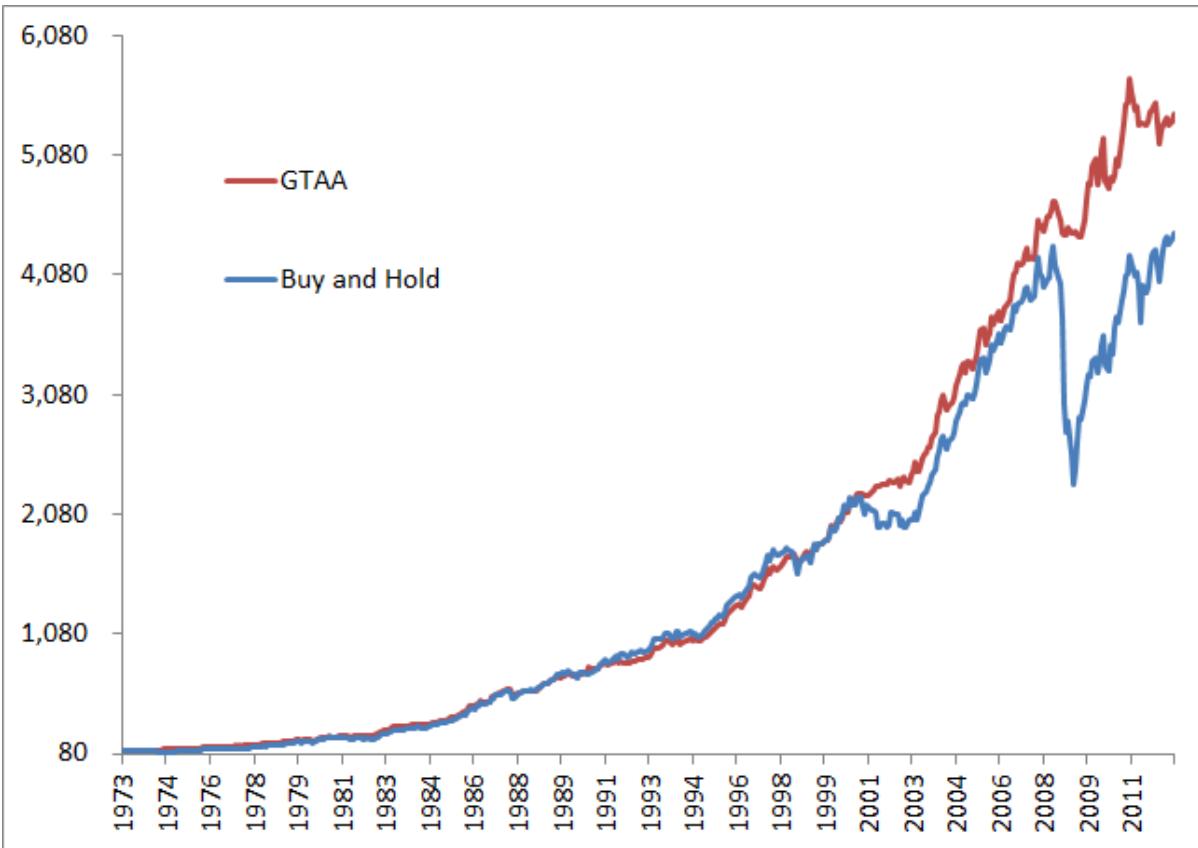
数据来源:Mebane Faber (2013), Global Financial Data
等权买入持有的表现本身已经体现了跨资产分散的优势,取得了近10%的年化收益,但其最大回撤依然高达-46.00%。
而加入了均线战术保护的 GTAA 组合,在维持10.48%年化收益的同时,将年化波动率压缩到了6.89%的债券级水平,最大回撤更是不可思议地收窄至-9.76%。
在1973至2012整整四十年跨度里,GTAA组合仅在2008年出现过一次负收益(微跌-0.59%),其余39年全部取得正回报。而同期买入持有组合在2008年暴跌了-30.01%。
对于任何量化模型,最严峻的拷问始终是样本外表现。Faber 在2006年完成初稿,随后的2006至2012年成了最天然的真实检验期(表 6.5):
| 2006-2012 样本外检验 | 买入持有组合 | GTAA战术配置组合 |
|---|---|---|
| 年化复合收益(%) | 3.94 | 6.01 |
| 年化波动率(%) | 14.96 | 7.27 |
| 夏普比率 | 0.16 | 0.61 |
| 最大回撤(%) | -46.00 | -9.42 |
在包含次贷危机的七年样本外周期中,GTAA组合年化收益跑赢基准逾2个百分点,波动率降低一半,最大回撤依然牢牢锁在个位数(-9.42% vs -46.00%)。它在真实世界里完整兑现了白纸黑字的承诺。
6.5 暴风雨来临前收起风帆
航海界有一条古老的箴言:优秀的船长从不在暴风雨中彰显勇气,而是在风暴形成前收起风帆。
现代金融工程往往热衷于构建精巧复杂的动态优化方程,试图精准测算每一类资产在下一个季度的协方差矩阵。然而在极端流动性危机面前,历史参数往往在瞬间失效。
Faber 的这篇论文之所以历久弥新,正在于它以极度坦诚的姿态重构了风险管理的范式:
第一,接受牛市中的不完美。均线择时会频繁遭遇震荡市的来回摩擦,也会在狂热牛市中少赚最后一个铜板。但这种局部的妥协,换来的是在极端熊市中保全本金的能力。
第二,低频与纯粹的力量。不看分时图,不做高频搏杀,月末收盘对照一次均线,执行买卖。极低的换手率不仅控制了交易摩擦与税务成本,更把投资者从每日行情的焦虑中彻底解放出来。
第三,静态分散与动态风控的合体。资产分散决定了长期收益的来源底盘,而趋势过滤则为整个组合筑起了泄洪防线。
在漫长而充满不确定性的投资长河中,我们无法预知下一场黑天鹅何时振翅。但只要拥有一套客观、简单且可严格执行的避险系统,便足以在每一次滔天巨浪扑来时,从容驶向安全的港湾。
6.6 扩展阅读
- Faber, Mebane T., A Quantitative Approach to Tactical Asset Allocation (May 2006; Spring 2007, The Journal of Wealth Management; Updated February 2013). Available at SSRN: https://ssrn.com/abstract=962461 or http://dx.doi.org/10.2139/ssrn.962461
- Siegel, Jeremy J., Stocks for the Long Run: The Definitive Guide to Financial Market Returns & Long-Term Investment Strategies (5th Edition, McGraw-Hill, 2014).
- Dimson, Elroy, Paul Marsh, and Mike Staunton, Triumph of the Optimists: 101 Years of Global Investment Returns (Princeton University Press, 2002).
- Kahneman, Daniel, and Amos Tversky, Prospect Theory: An Analysis of Decision under Risk (Econometrica, 1979, 47(2), 263-291).
本文由 Gemini 3.7 Flash 撰写综述。
Mebane T. Faber, 《A Quantitative Approach to Tactical Asset Allocation》, The Journal of Wealth Management 9, 期 4 (2007): 69~79, https://doi.org/10.3905/jwm.2007.674809.↩︎