7 投资者盈利比率背后
2026年基金中报披露完毕,新增了一个名为的“盈利投资者数量占比”指标,广受关注。
这也体现了管理层希望解决“基金赚钱,基民不赚钱”的努力。
作为新指标,当然不乏吐槽的,比如引发了新一波基金公司的“自吹”宣传,比如1年期的统计不够长。
我一向是个改良主义者,相信先解决“有没有”,再解决“好不好”。
“自吹”是基金公司宣传风格使然,靠自律靠监管指导都行,锅不能让指标来背。
至于说1年期统计期不够,的确如此,但这第一步踏出了,未来呼声高了,届时增加3年与5年的统计,应该也不难。
更何况,仅仅是第一次披露,这份数据,已经可以给出一些有意思的统计结果了。
7.1 控回撤,大过天
前几天看“十五的投资笔记”写的《决定基民赚不赚钱的,不是收益,是回撤》1,就是用这个数据做了统计,发现:
和“持有人赚不赚钱”关系最大的,不是涨得快慢,也不是有没有封闭期——是它跌起来有多深。
这个结论,符合我的认知。不过原文的统计看不真切,所以又重新跑了一次。
从Wind提取了所有披露这项数据的基金(仅初始基金份额),合计5620只。我主要关注了盈利比率数据与下面几个指标的关系:
- 1年收益率(截至2026年6月末)
- 1年波动率(截至2026年6月末)
- 机构投资者持有比例(%)(截至2025年中报)
- 过去1年最大回撤(%)(截至2026年6月末)
- 合计基金规模(亿元)(截至2025年中报)
因为有些基金成立不足一年,所以剔除后剩下5617只,表 7.1 是各变量的描述性统计。
| 变量 | 最小值 | 25% | 中位数 | 75% | 最大值 |
|---|---|---|---|---|---|
| 盈利投资者数量占比(%) | 0.00 | 70.10 | 92.53 | 98.17 | 100.00 |
| 过去1年净值增长率(%) | -40.14 | 5.11 | 24.24 | 66.45 | 501.19 |
| 年化波动率(%) | 0.05 | 11.69 | 18.65 | 26.74 | 51.88 |
| 机构投资者持有比例(%) | 0.00 | 0.15 | 4.49 | 34.30 | 100.00 |
| 最大回撤(%) | -54.82 | -18.59 | -13.77 | -9.23 | 0.00 |
| 基金规模(ln 亿元) | -5.64 | -0.30 | 0.81 | 1.95 | 5.86 |
由于年化波动率和过去1年收益这两个数据高度相关,所以传统的回归就会出现共线性的复杂问题。
感谢AI,多年前学社会统计学,虽然知道共线性是大麻烦,但还没学会如何处理。如今却可以让AI去自行解决。它采用了Shapley 相对重要性分析:遍历全部 2⁵=32 个变量子集,计算每个变量加入后 R² 的平均边际增量(Shapley 值),将共线性变量间的共享方差按 Shapley 公式公平分配。
这思路,我明白,但要我算就不会了。幸好,一切由AI代劳,调用Python的现成统计包,就有了 表 7.2 的结果。
| 自变量 | Shapley 重要性(ΔR²) | 占比(%) | 影响排名 |
|---|---|---|---|
| 过去1年净值增长率(%) | 0.1098 | 22.92 | 2 |
| 年化波动率(%) | 0.0677 | 14.13 | 3 |
| 机构投资者持有比例(%) | 0.0135 | 2.81 | 5 |
| 最大回撤(%) | 0.2741 | 57.22 | 1 |
| 基金规模(ln 亿元) | 0.0140 | 2.92 | 4 |
结果很明确,影响盈利占比的,第一重要的就是回撤,而且从边际重要性来看,占据半壁江山(57.22%),其次才轮到第二位的净值增长和第三位的年化波动率。
可见,至少截至2026年中报的过去一年间,要提升投资者的盈利比率,控回撤大过天。
不过,在公募偏股类基金的传统上,“回撤”并不是一个业界特别在意的指标。尤其是许多自认奉行相对超额思路的基金经理,追求的是超额,甚至认为回撤大是必然的代价。
受此影响,主流的基金销售平台,往往对回撤指标重视不够。
看了下目前第三方渠道中,天天基金和支付宝蚂蚁基金是做的比较好的,将回撤乃至修复时间醒目地标记。
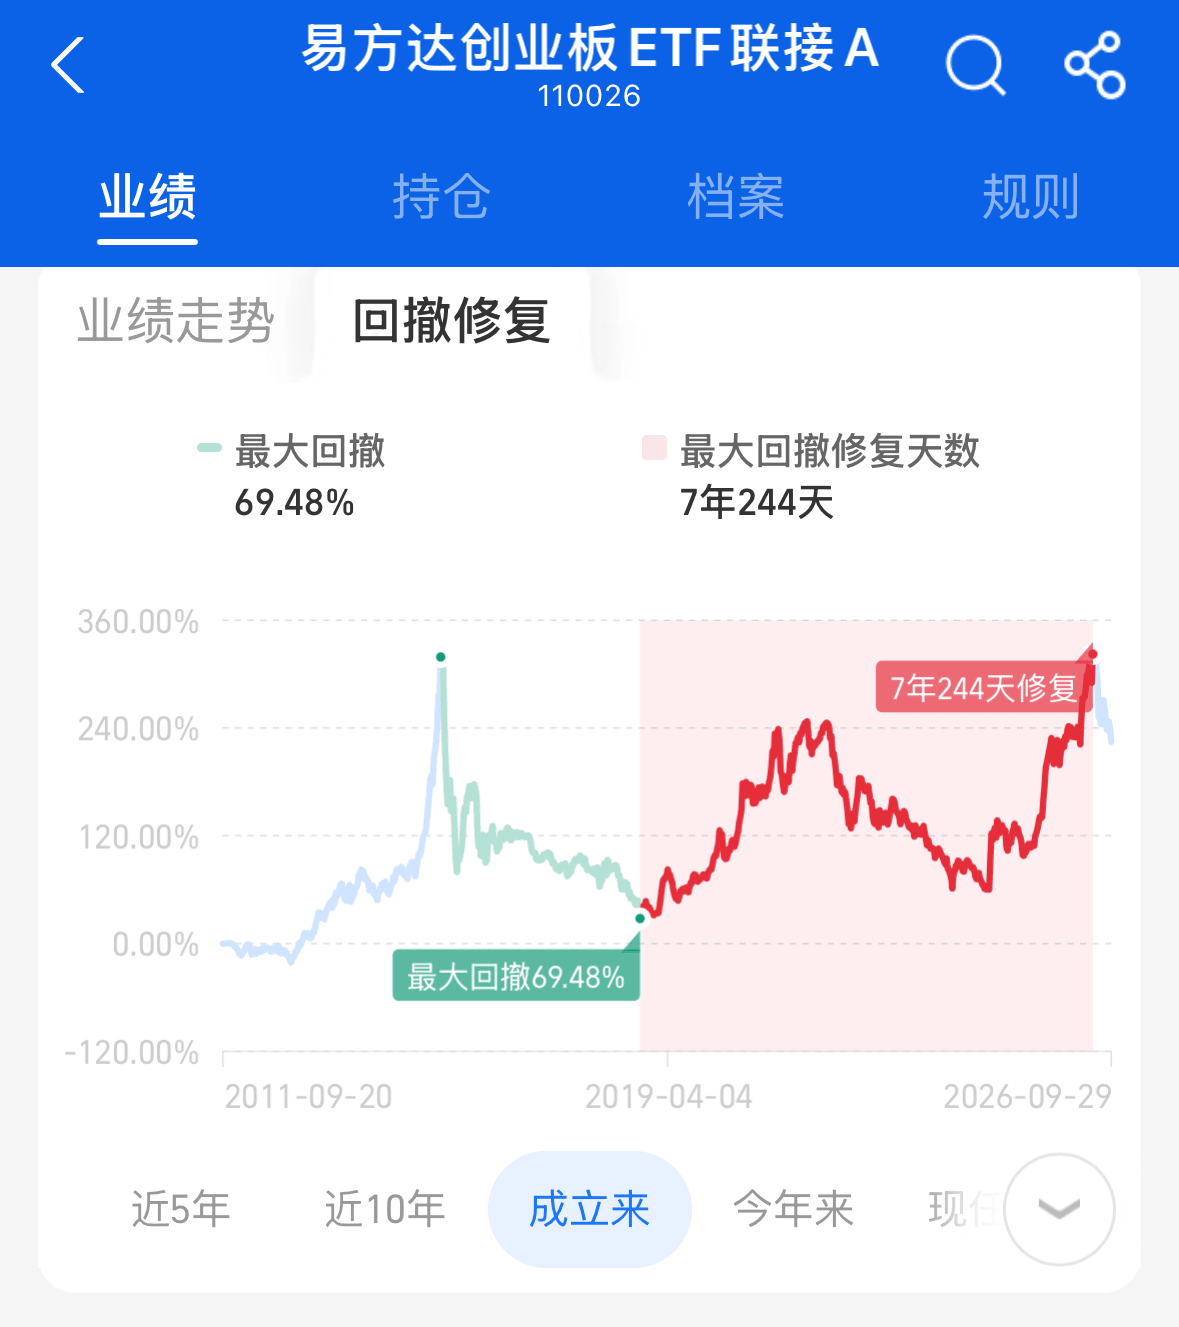
普通基民若看到这最大回撤69.48%和2799天才修复的数据,恐怕对追高也不会那么上头了。
当然,上图的高点回撤,起始于2015年大牛市的高点,对许多基民或许已经是过于遥远的“上古时代”了。
这时,雪球基金呈现的年度最大回撤,就更具“警示意义”,毕竟这是每一年就在发生的回撤。
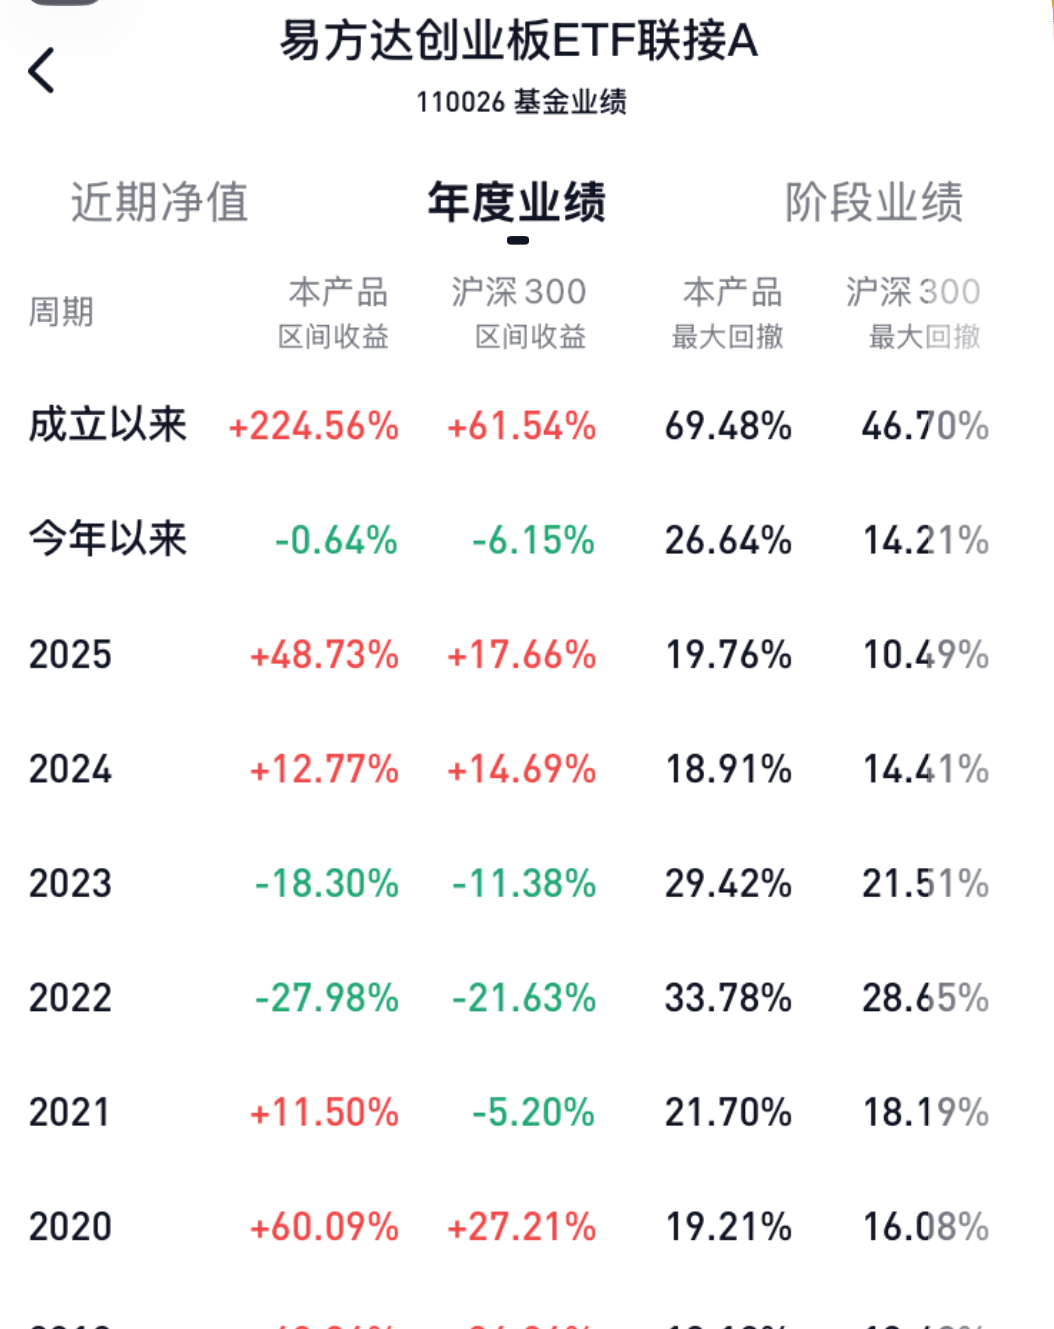
在投资中,很多时候是“因为看见,所以相信”。
当基民只能看到涨幅排行榜时,自然焦点在追逐大涨的基金上,而忽略了历史上的风险。
要提升基民的风险意识,不如将最大回撤这个最直观的指标,原原本本地展示给基民看,让他们对于历史上的“亏钱效应”有一个更直观的认知。
而这个指标,与其等待基金第三方销售平台乃至基金公司的直销平台加上,倒不如未来在信披迭代上加上一笔,强制披露阶段回撤数据,让这个曾经流血的伤口,不做掩盖,让基民能多少感受到曾经的“痛”,或许对抑制追涨的冲动,多少能有些用。
7.2 长痛比短痛更“痛”
最大回撤数据,只能呈现一个投资标的历史上最糟糕的一次回撤。
如何更精准的呈现一个投资标的,比如一只基金常态的回撤水平?
此前在 章节 3 中提到的溃疡指数(Ulcer index),因为引入了回撤的时间加权,所以更能凸显回撤对持有人的折磨。前文因为主题原因一笔带过了,这里有必要详细展开一番。
在评价一只基金风险时,会有很多指标。最常见的是波动率,其次则是此前已经提及的最大回撤。
但这两个指标,都有各自不同的缺点,在一定环境下,会产生误导。
先说波动率,也就是年化的收益率标准差,虽然这个几乎是最权威的“风险”指标,但其实由于其同等考虑正收益和负收益,所以完全无法体现收益路径对持有体验的巨大差异。
图 7.3 来自《奔富交易策略: 战胜不确定性的趋势交易通则》2一书,用极为直观的例子,呈现了波动率这个统计指标容易引起的误导。在最终收益一致的前提下,标准差作为一个统计方法,曲线上的每一个值是等价的——标准差不考虑这些值出现的过程和先后顺序。
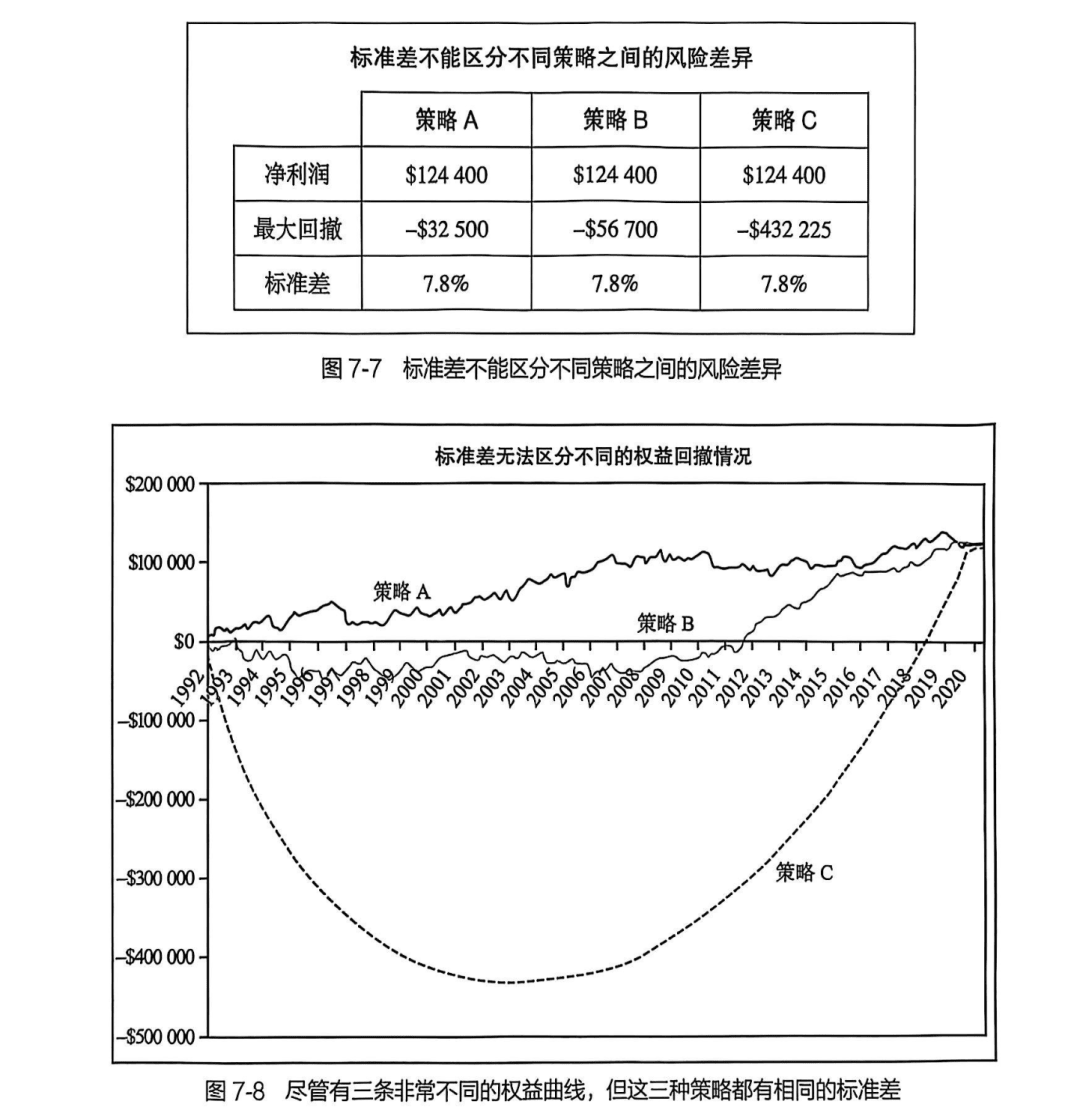
三个完全不同持有体验的标的,竟然波动率完全一致,这意味着基于收益和波动率计算的夏普比率也会一致。显然,光用波动率和夏普比率评价基金,要吃药。
至于最大回撤,此前已经提及,它是完全由最大的一次回撤决定,此后此前的回撤完全被忽略。更重要的是,它只考虑了回撤的幅度,但忽略了回撤的时间。
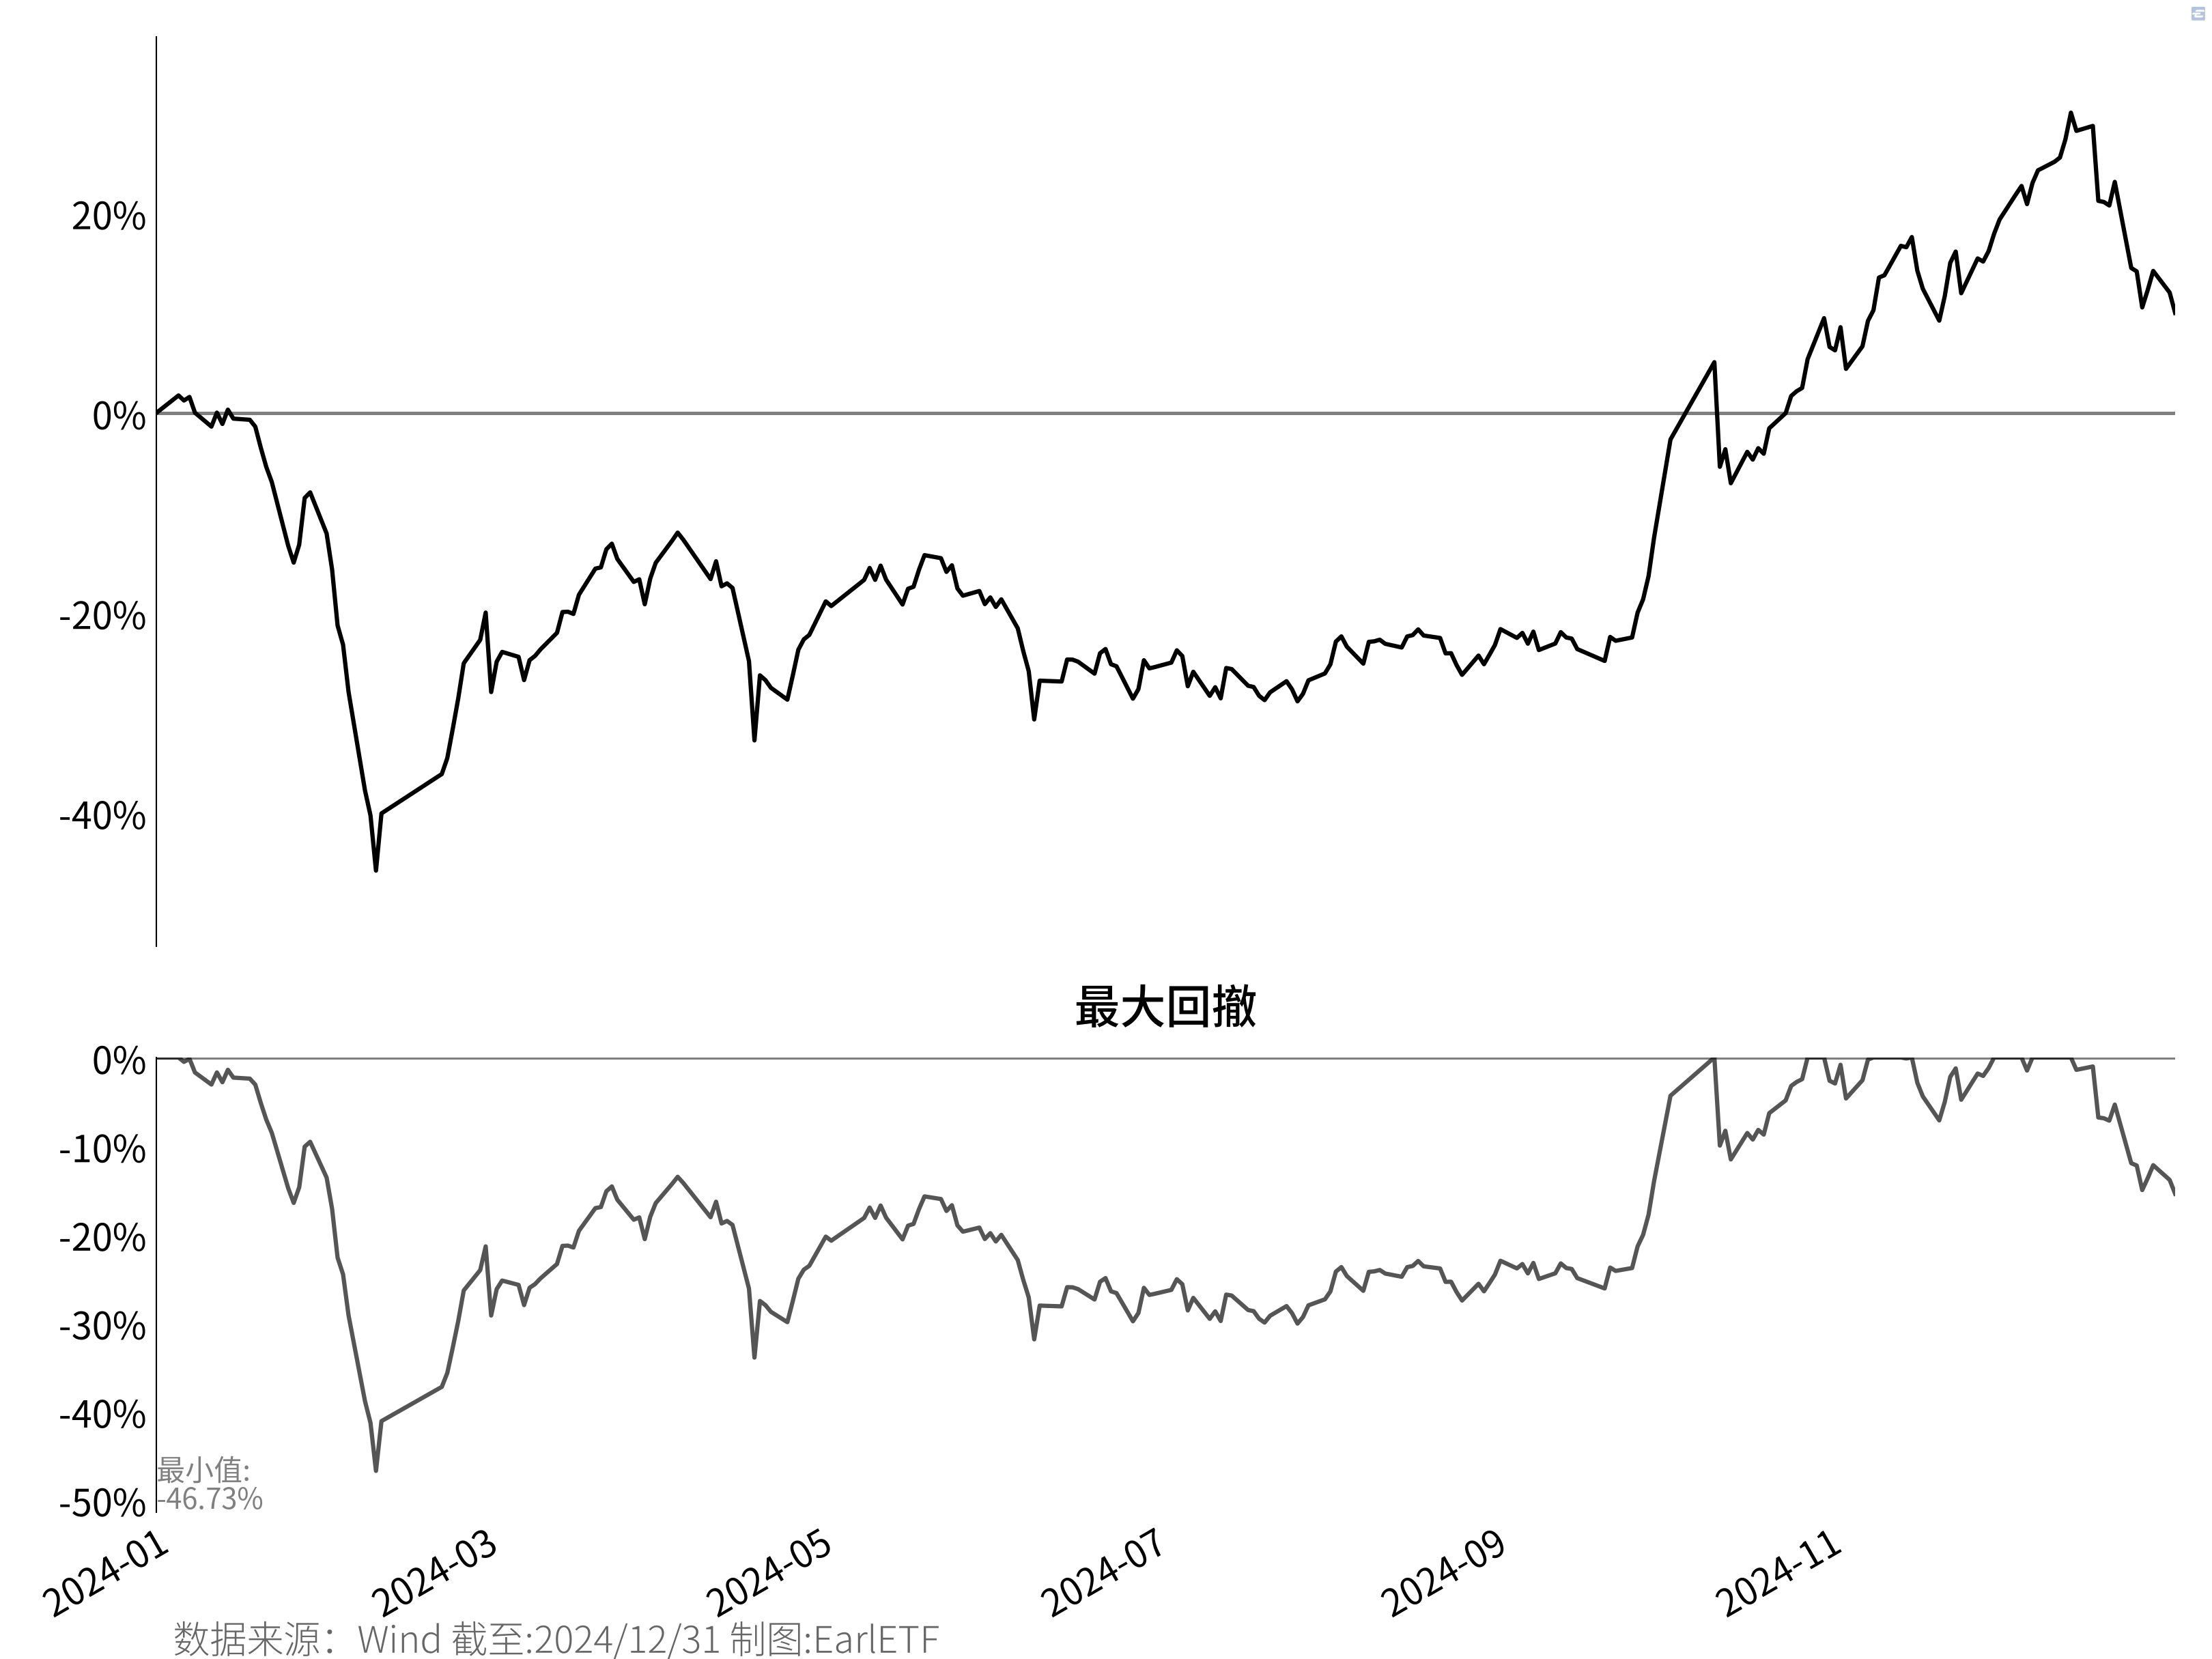
图 7.4 是万得微盘股指数2024年的走势,可以看到在年初的小微盘的闪电暴跌中,万得微盘股指数的最大回撤高达46.73%,回撤幅度不可为不猛。但之后鲜有听到对微盘股策略的连年“怨念”,关键就在于回撤虽然很深,但是修复的也挺快。二月的反弹就修复了大半,随后伴随“9·24”行情起步,更是创出了新高。
相比上图的“快刀”,真正痛苦的是“钝刀割肉”。
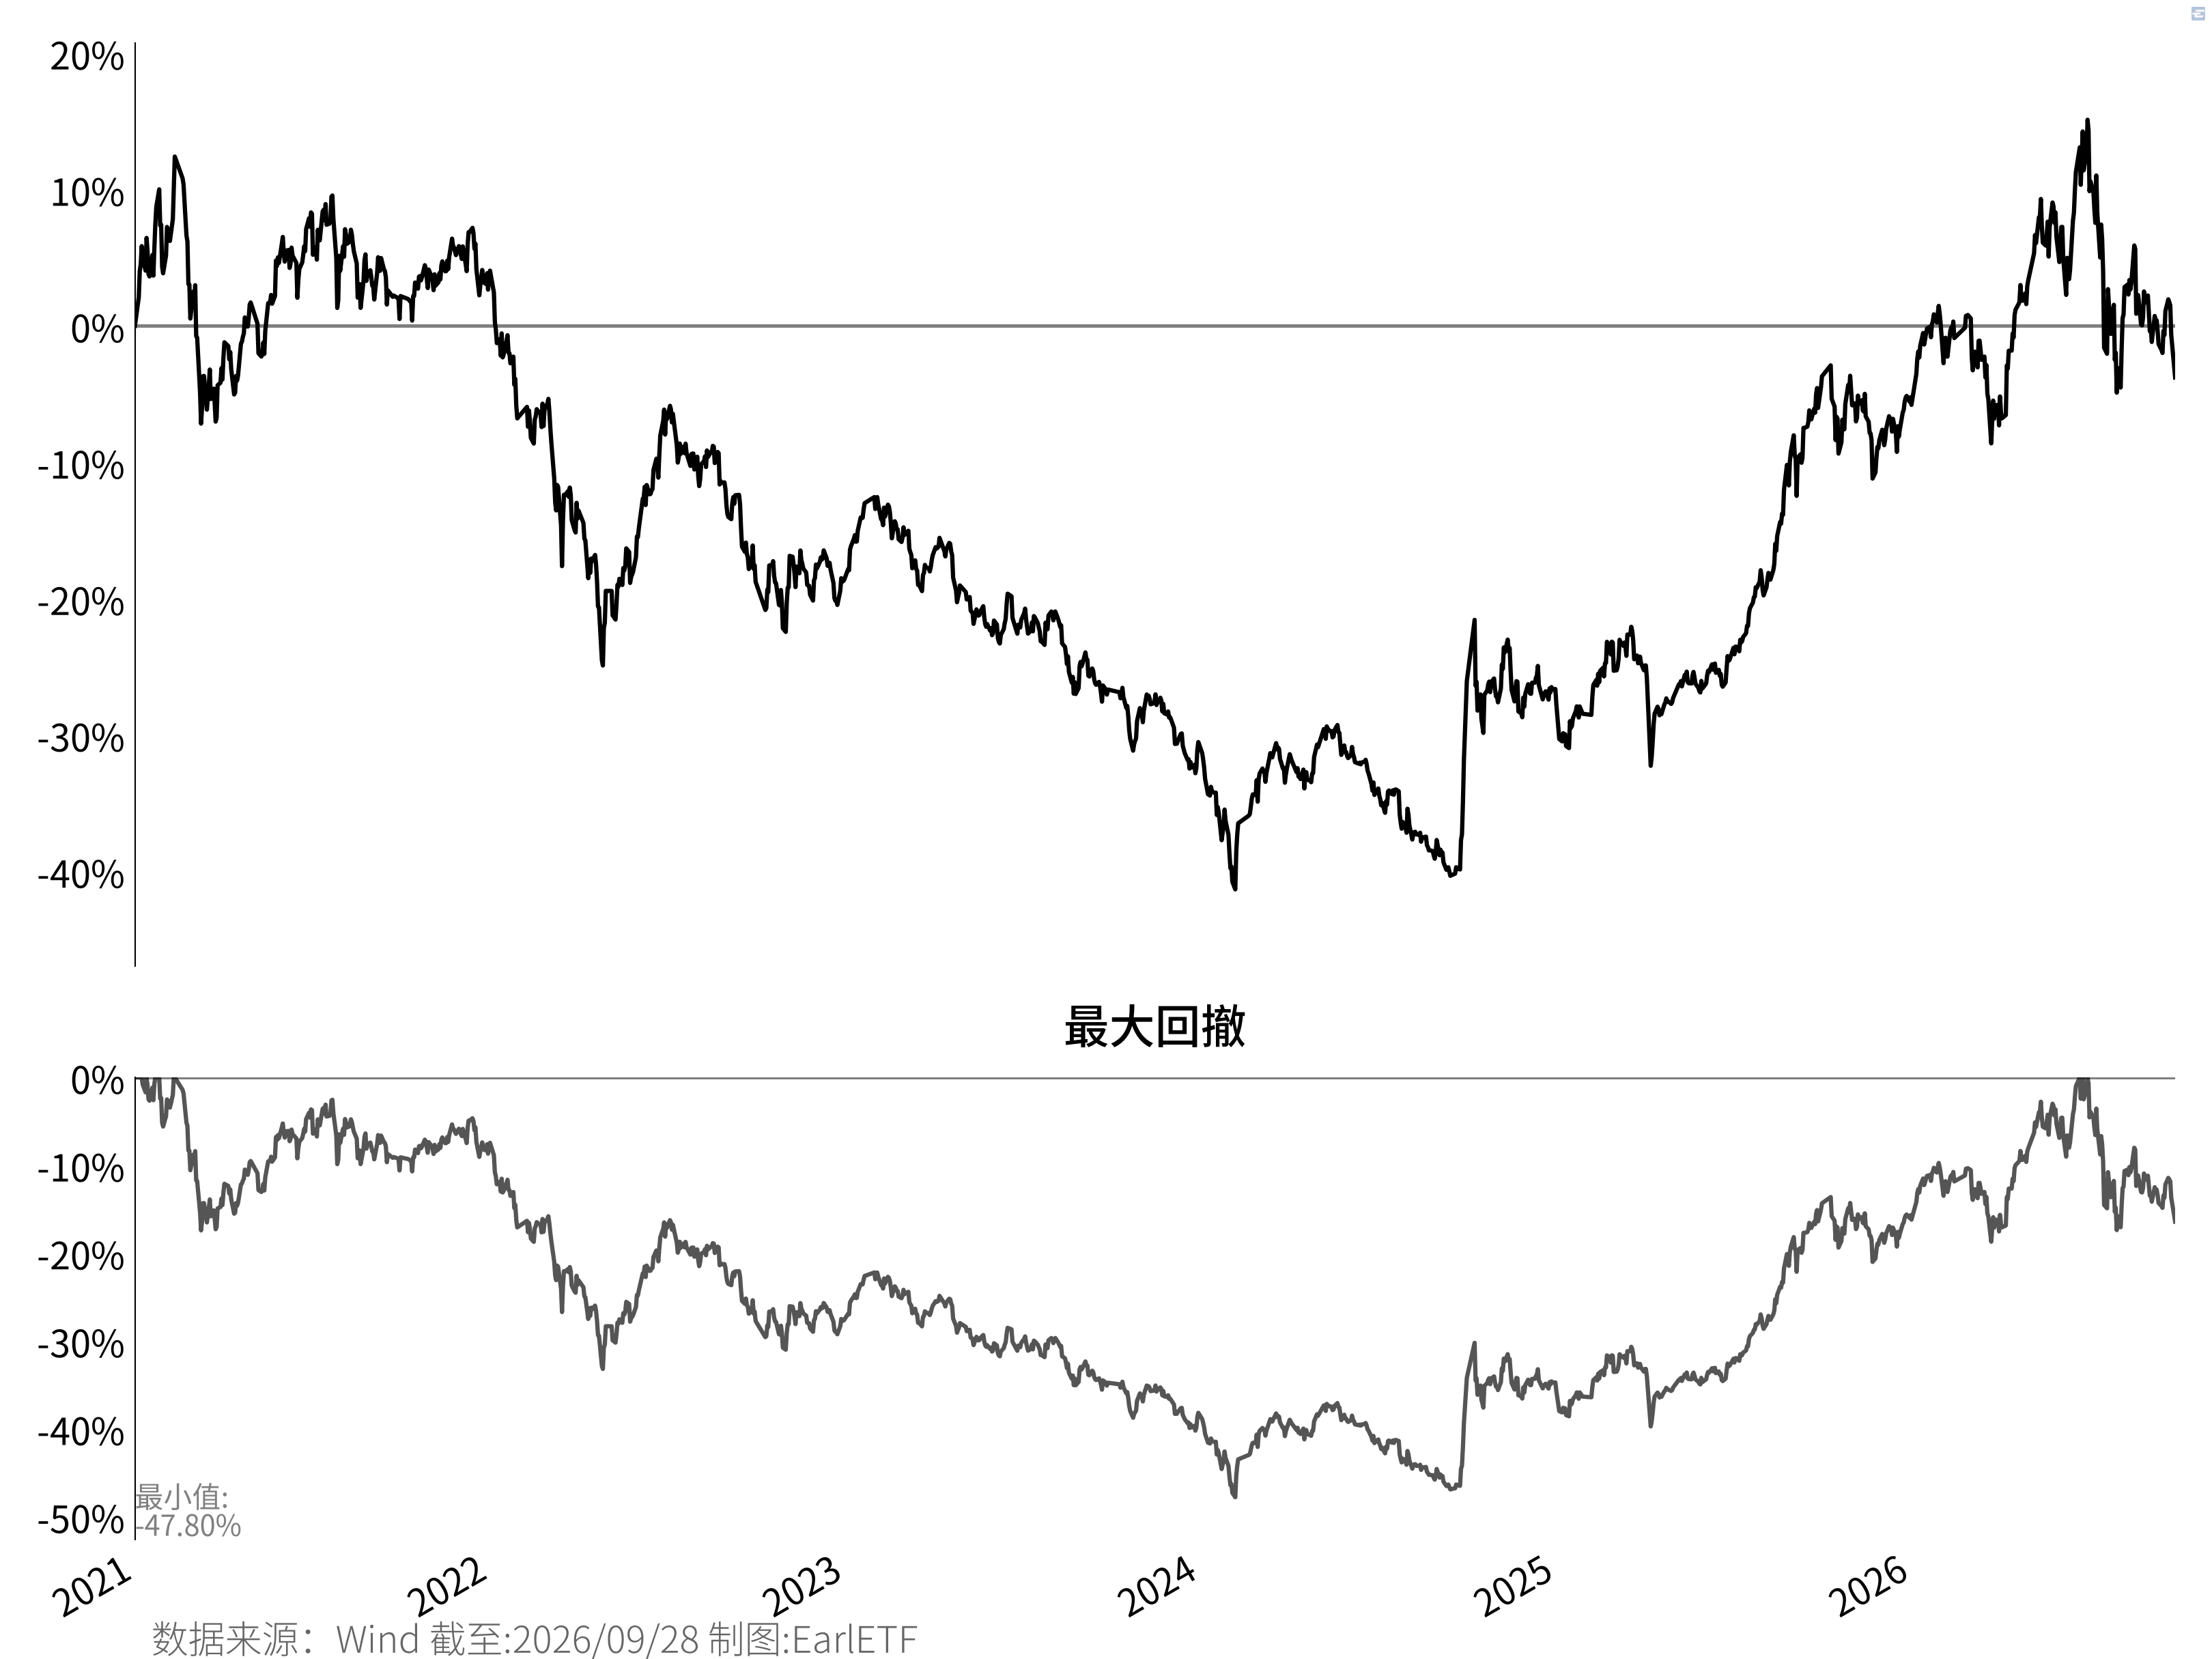
过去几年,为什么许多基民对于基金“怨声载道”,与长时间的深幅回撤是脱不了干系的。从 图 7.5 可以看到,广大基民自2021年2月开始经受回撤,最大回撤幅度47.8%,近乎单边下跌就持续了三年半,至于说回本,更是要到2026年中。这样的持有体验,如何能够不“恨”它?
为什么同期,许多人对红利策略大为赞赏。关键就如 图 7.6 所示,同期中证红利全收益指数虽然不乏10-15%的回撤,但往往很快就能收复,从未出现长期深陷浮亏的惨剧。也正因此,许多红利策略的拥趸,反而将回撤视为买入加仓的良机,甘之如饴。
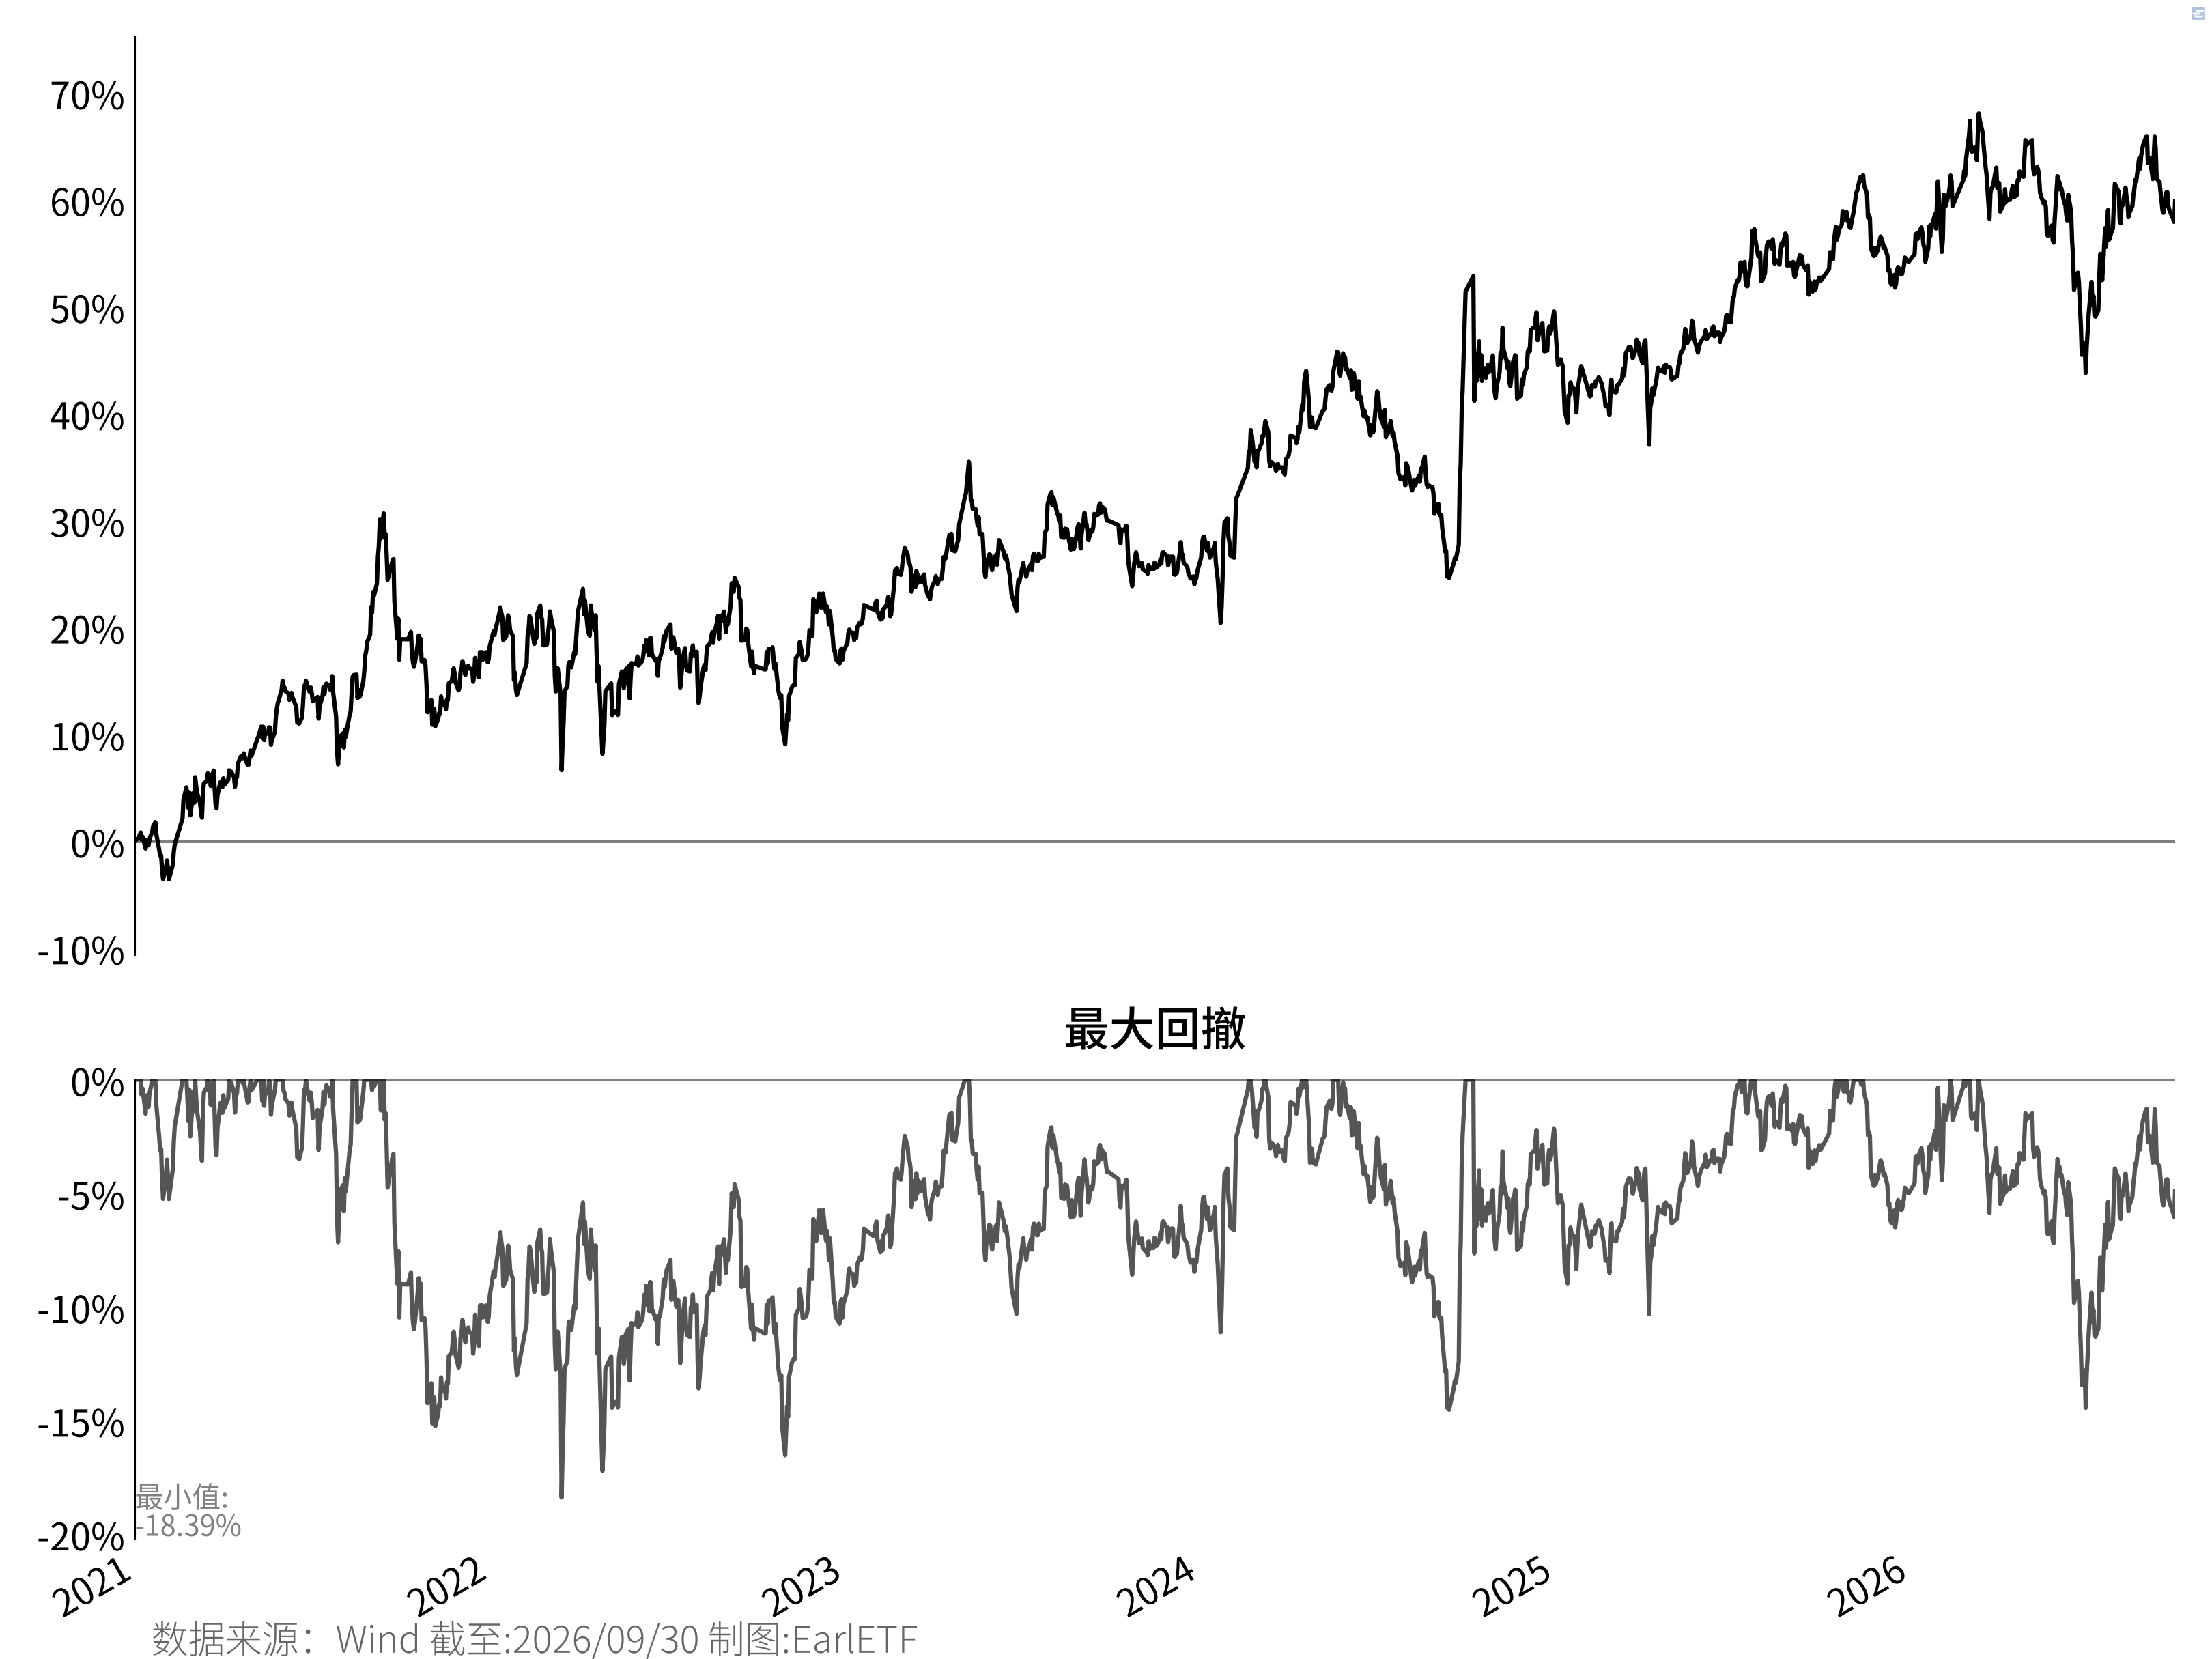
同样的回撤,天使还是恶魔,很大程度上就取决于持续的时间和收复的速度。而这正是溃疡指数要度量的。
7.3 溃疡指数的时间视角
溃疡指数(Ulcer index)由 彼得·马丁(Peter Martin)和拜伦·麦肯恩(Byron McCann) 于 1987 年在《富达基金投资者指南》4中提出的,公式如下:
医学上,长期焦虑容易胃溃疡。长期亏钱,尤其是深幅亏钱的话,显然会加剧投资者的焦虑。溃疡指数,或许也就是因此得名。
\[溃疡指数 = \sqrt{\frac{\sum_{t=1}^{期数} (回撤_t)^2}{期数}}\]
这个指数,会将每一个时点的回撤平方累加,再除以期数后开放,这意味着每一天因为回撤承受的“苦难”都会被考虑在内,回撤持续时间越长,幅度越深,则算出来的溃疡指数约大。
溃疡指数(Ulcer index)具有以下特点:
- 只关注下行风险:如果价格持续创出新高,回撤为零,UI指标的值也为零。只有当价格从高点回落时,UI指标才会上升。这与波动率不区分正收益和负收益就不同了。
2.惩罚深度和长期的回撤:由于计算中包含了回撤的深度和持续时间,一个长期处于深度亏损的投资组合会有非常高的UI值。这点与最大回撤也是不同。
3.更符合投资者心理:它衡量的是那种可能导致投资者夜不能寐、胃部不适的“溃疡”式风险,因此得名。
在溃疡指数(Ulcer index)的基础上,彼得·马丁和拜伦·麦肯恩进一步借用夏普比率的思路提出了溃疡表现指数(Ulcer Performance Index, UPI),有时也被称为马丁比率(Martin Ratio)。
\[溃疡表现指数 = \frac{投资组合年化收益率 - 无风险年化收益率}{年化溃疡指数}\]
下图是基于中证货币基金指数作为无风险利率,计算的偏股基金指数和中证红利全收益指数自2019年至2026年9月末的统计值对比。可以看到这两者的历史波动率相差不大,年化收益也相若,所以按照夏普比率的口径也是差不多。但你只要对比过这两个指数的走势,就知道是天差地别。如果比较看溃疡指数,就能看出两者巨大的差别,偏股基金指数的溃疡指数是中证红利全收益指数的三倍,也正因此UPI非常悬殊。可见在评价这两者的持有体验上,溃疡指数和UPI相比波动率和夏普比率更有区分度。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 偏股基金 | 10.01 | 0.52 | 19.92 | -47.80 | 23.12 | 0.35 |
| 中证红利全收益 | 9.96 | 0.54 | 16.73 | -20.53 | 7.80 | 1.03 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-30
溃疡指数和UPI虽然是非常优秀的指标,但国内的基金网站和数据终端,大多并不支持此类数据的测算。目前仅在见基行事(fundfof.com)5上看到有提供。
在明白了溃疡指数和UPI之后,我们接下来就可以探究,为何想要好的持有体验,远离成长风格,或许是一个好的开始。
十五, 《决定基民赚不赚钱的,不是收益,是回撤》, 十五的投资笔记, 2026年9月, https://mp.weixin.qq.com/s/vXeoAgcqa0cd7lthqmOahw.↩︎
Brent Penfold, 奔富交易策略: 战胜不确定性的趋势交易通则, 译 金鞠 (机械工业出版社, 2025), 436, https://book.douban.com/subject/37331689/.↩︎
Penfold, 奔富交易策略, p.276.↩︎
Peter G. Martin 和 Byron B. McCann, The Investor’s Guide to Fidelity Funds (Wiley, 1989).↩︎
《见基行事 - 数据洞察基金,投资更有信心》, 见基行事, 2026年9月, https://www.fundfof.com/.↩︎