10 用指数拥抱价值
在第 9 章中,提到的价值类基金,主要是主动基金。
主动基金,最大的不确定性因素自然是基金经理。要选出真正有能力的基金经理,并要在基金经理跳槽甚至“奔私”之后,快速找到替代品,已经让许多基民烦不胜烦。
这时,价值风格的指数,和对应的指数基金,就成为一种方便之选。
本章,也是对价值流指数投资思路的一个简单梳理。因为此类指数非常多,无法完整覆盖,只能以几只代表性产品为主来分析。
10.1 像巴菲特的价值指数
在谈及A股价值类指数类产品时,我会首先选择将中证国信价值指数 (931052)1作为代表。
之所以如此选择,因为它在多方面具有足够的代表性:
指数足够悠久。指数发布于2017年12月8日,完整覆盖了2019年迄今的两轮牛市。不似后期许多价值类基金发布较晚,样本外数据有限。
指数产品足够悠久。早在2018年11月7日,就有价值ETF富国(512040)成立,同样实盘打满2019年迄今的牛市,也能跟踪实际运作中的表现。
业绩足够能打,甚至可以挑战国证成长R之类的成长指数。
从编制规则来看,中证国信价值指数是一个像巴菲特投资风格的价值指数。此前在 第 9 章提过几种不同的价值风格,也提到巴菲特的“价值投资”,根据AQR量化研究主管安德烈亚·弗拉齐尼(Andrea Frazzini)领衔在2018年发布的那篇Buffett’s Alpha2,巴菲特长期的阿尔法,从量化因子的角度,本质上是在传统价值(HML)底色上,叠加了押注低贝塔(BAB)与高质量(QMJ)两个因子,并辅以约 1.7 倍的杠杆。
而中证国信价值指数同样兼顾了质量和价值两个因子。从 图 10.1 可以看到,这个指数走的是“先质量后价值”的思路,先用ROE筛选出高质量个股,要求近六期财报的ROE≥12%,且每一期不能低于8%,同时还要剔除环比下降的。这样严苛的要求,能够入选则,必然都是高质量个股,直接可以规避低估值投资时最容易遭遇的“价值陷阱”了——许多股票估值低,根源在于企业基本面恶化、竞争优势丧失或陷入行业周期见顶,导致实际内在价值持续缩水后股东的持有跑输,此刻买入往往无法迎来估值修复,反而会长期承受股价下跌或资金套牢的损失。
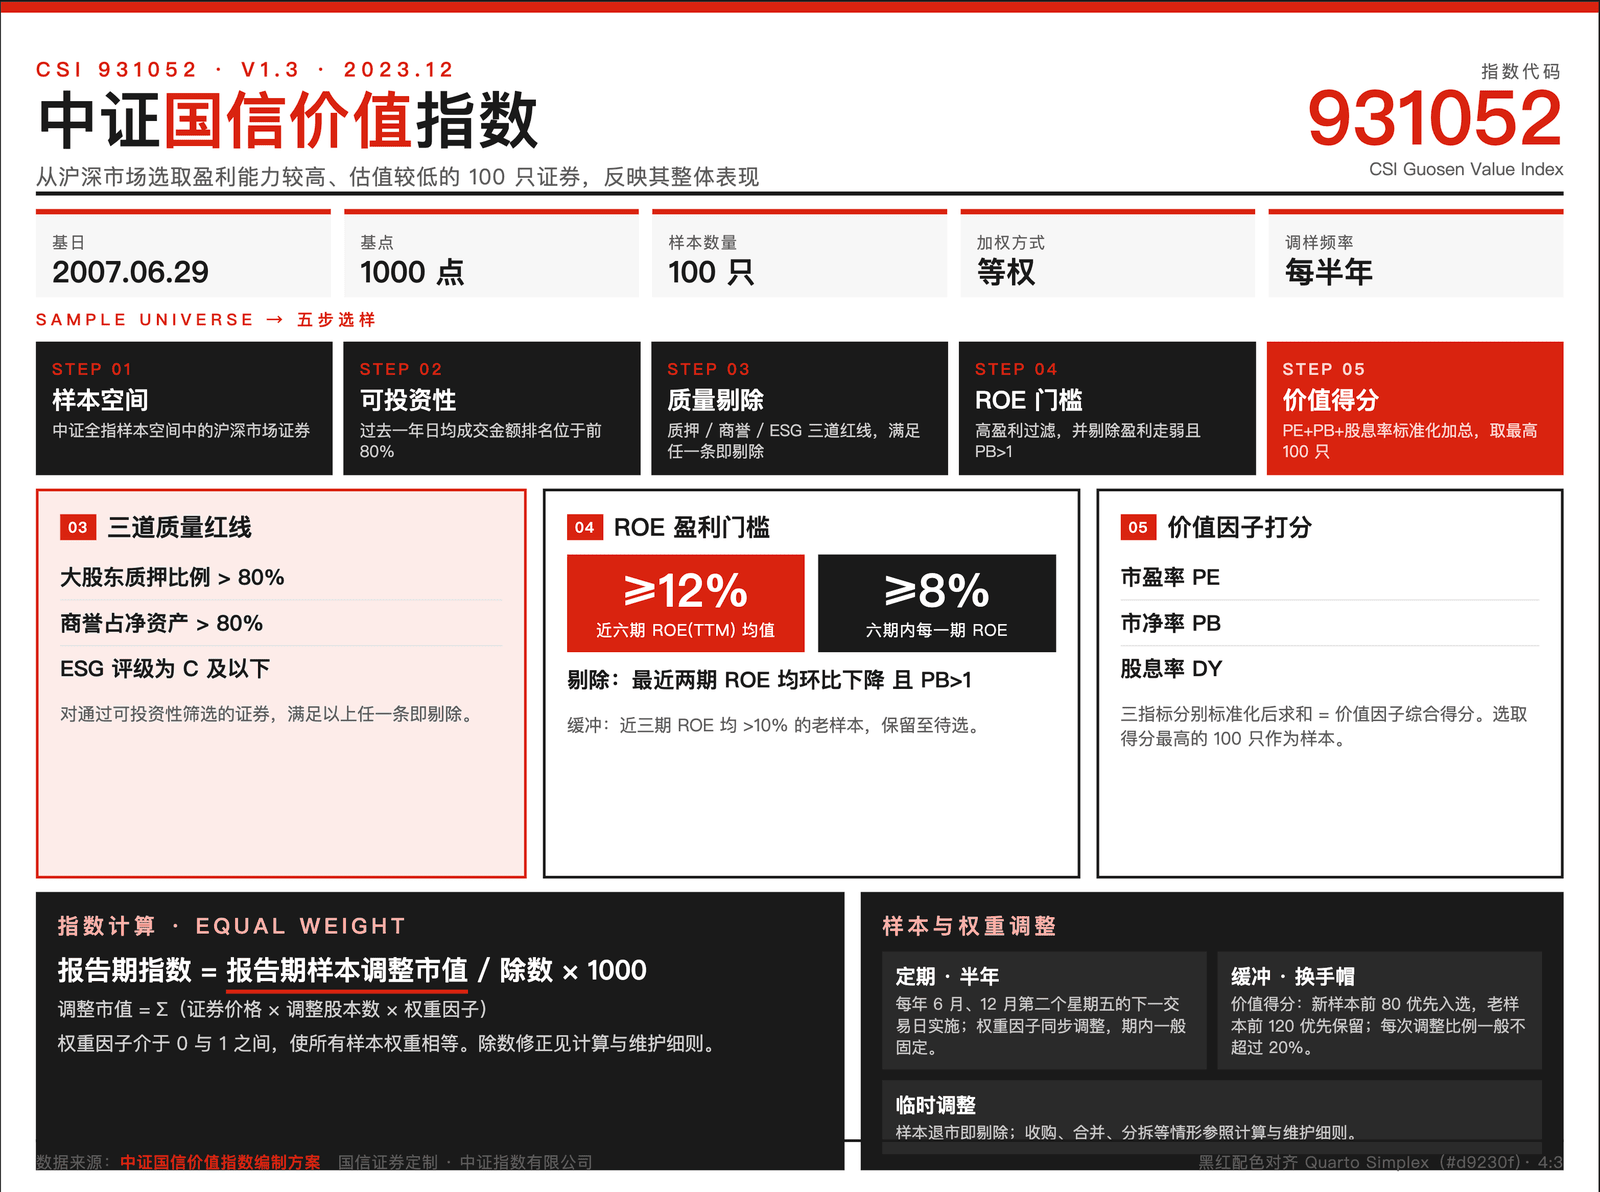
在有了高质量个股的前提下,中证国信价值指数再用市盈率、市净率和股息率做价值思路的筛选,获得100个成分股。
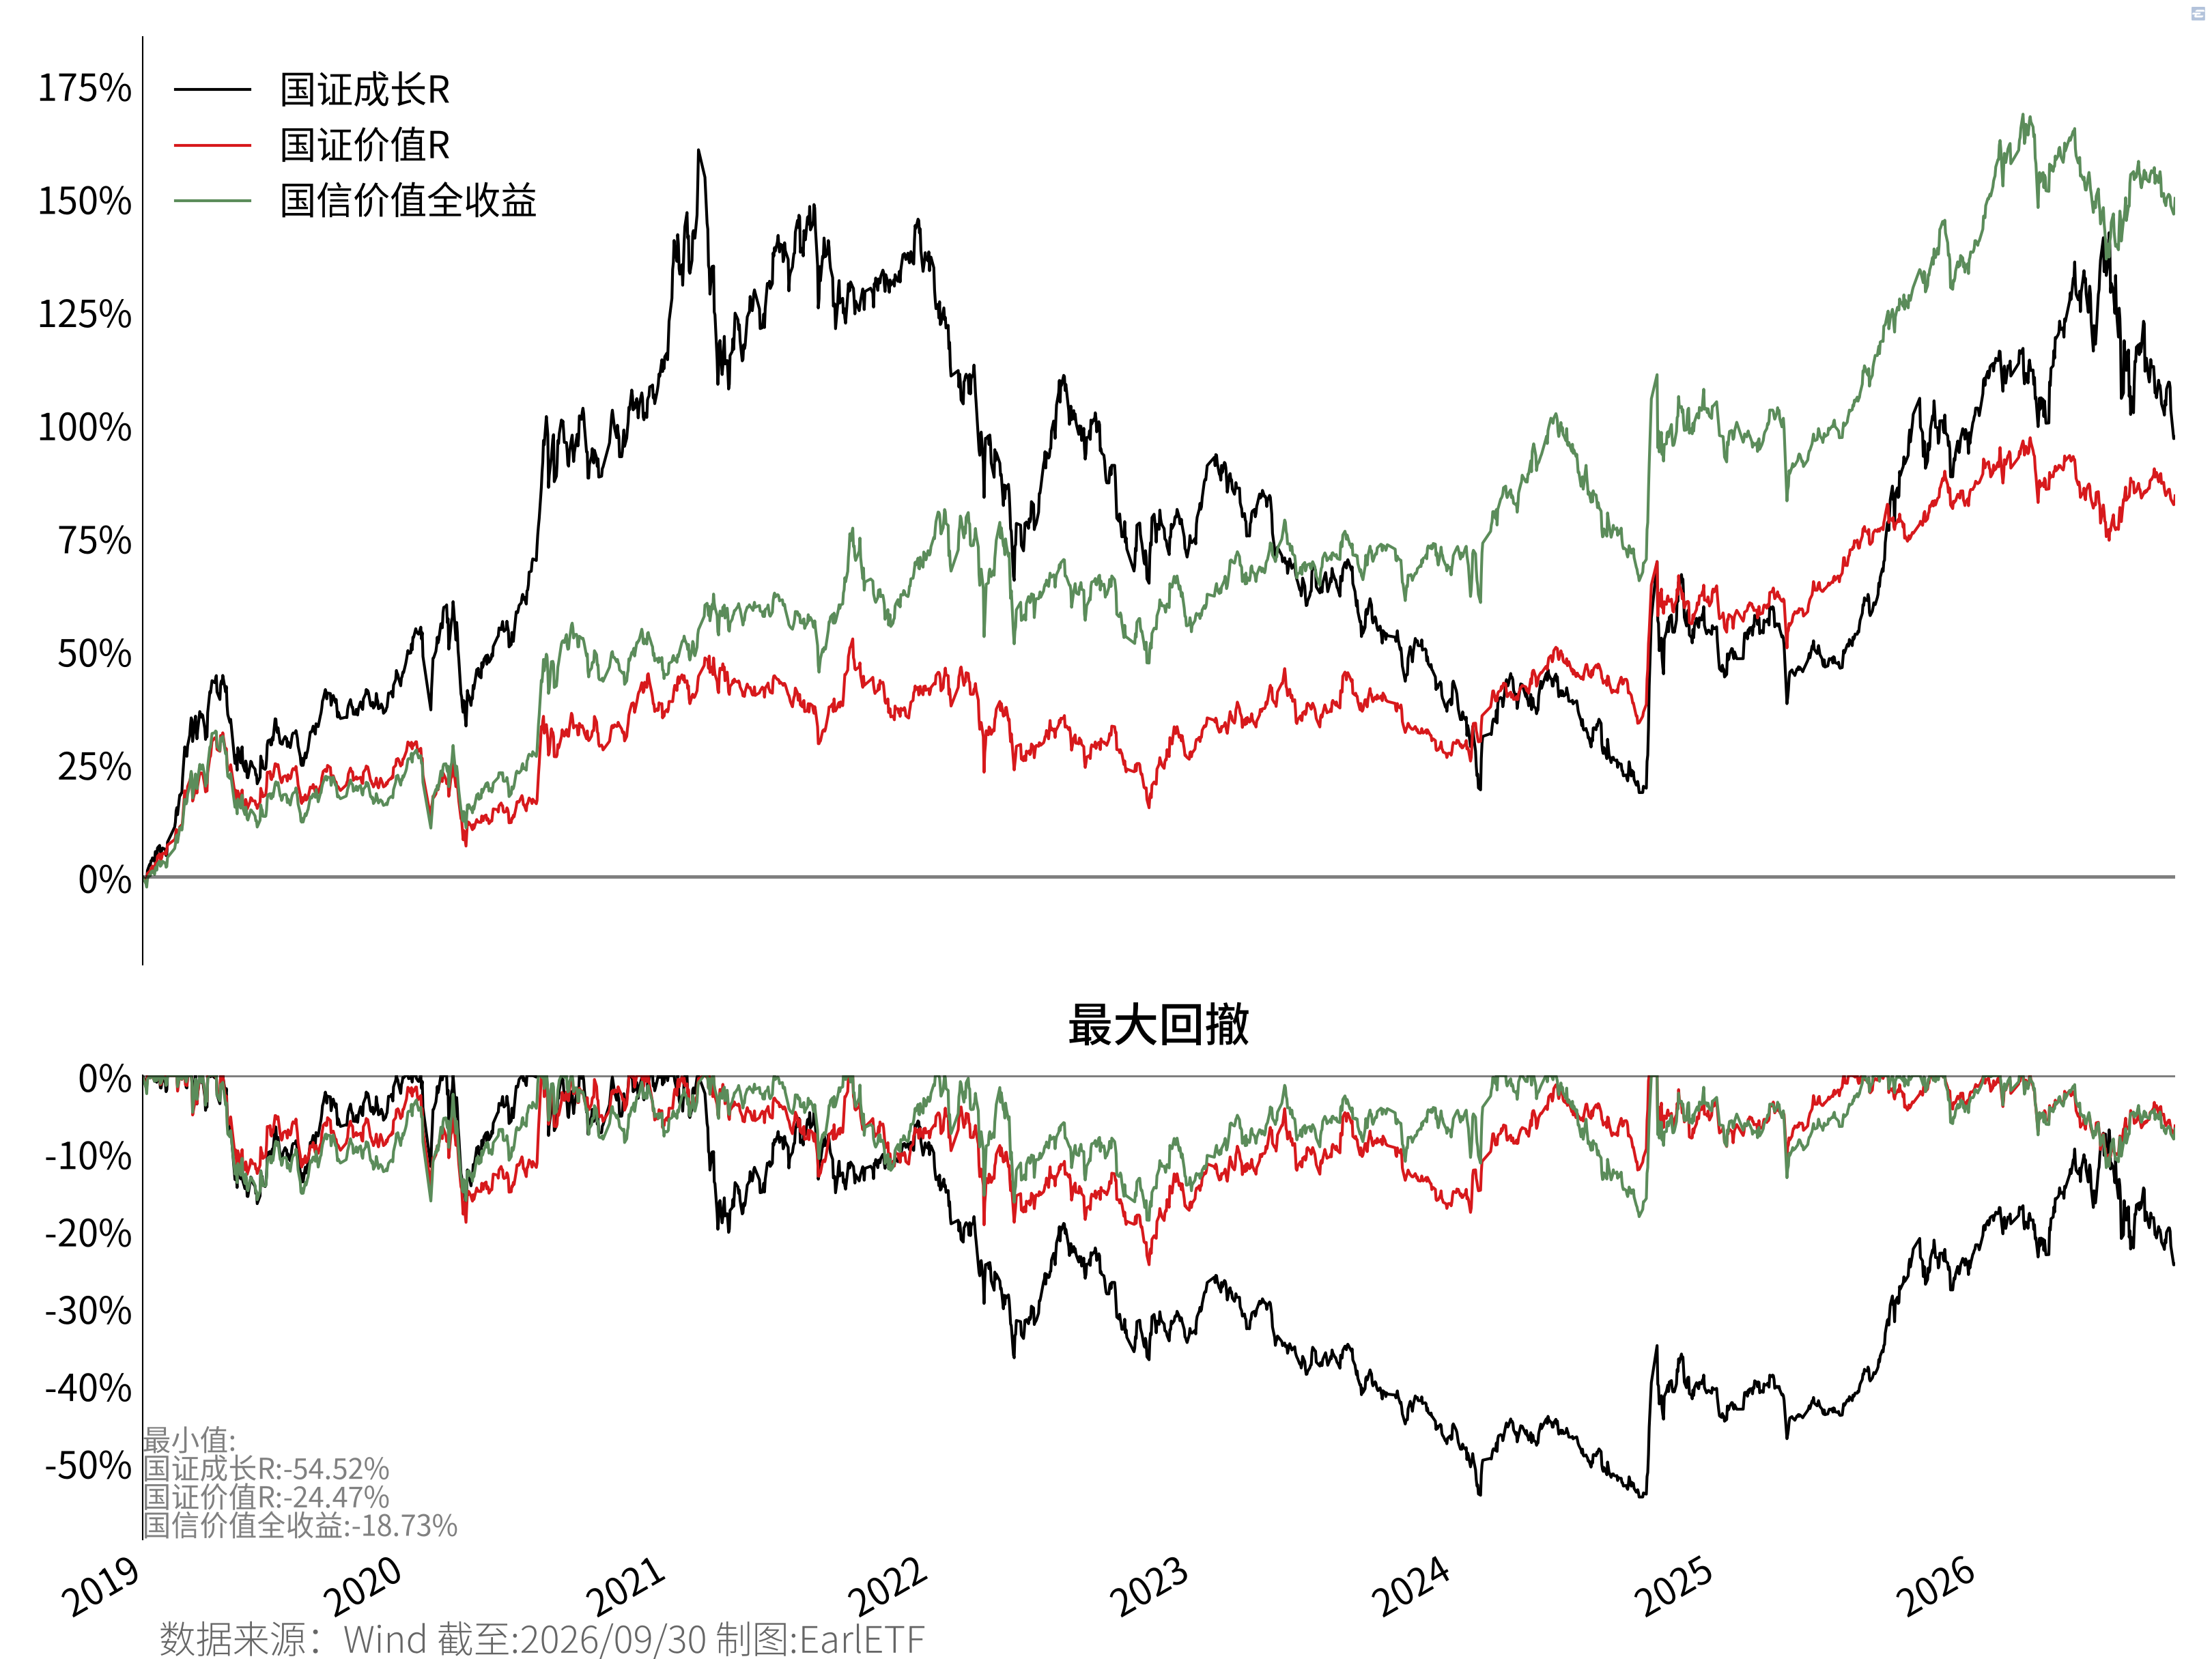
正因为有了“质量因子”保驾护航,而且质量因子恰恰是2019年以来,许多自诩“价值投资”的成长风格偏爱的风格,所以从 图 10.2 可以看到,中证国信价值指数在牛市的表现,就相对国证价值R更能打;而有价值因子过滤避免买入高溢价的高质量个股,在熊市防守性又比国证成长R强不少。
从 表 10.1 的逐年收益对比可以看到,在2019年和2020年,中证国信价值指数虽然依然无法跑赢国证成长R,但是相比国证价值R的萎靡,可是好太多了;更难得的是2021年甚至同时枪挑国证成长R和国证价值R。
| 年 | 国证成长R | 国证价值R | 国信价值全收益 |
|---|---|---|---|
| 2019 | 47.89 | 27.69 | 23.79 |
| 2020 | 50.57 | 8.59 | 18.83 |
| 2021 | 6.37 | 2.22 | 17.51 |
| 2022 | -26.63 | -10.20 | -10.06 |
| 2023 | -17.62 | 1.83 | 9.96 |
| 2024 | 6.19 | 25.10 | 18.78 |
| 2025 | 32.75 | 15.34 | 18.42 |
| 2026 | -2.42 | -1.55 | 3.92 |
截至:2026-09-30
正因此,中证国信价值指数无论是从溃疡指数和UPI来看,均有更好的表现。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 国证成长R | 9.12 | 0.44 | 23.03 | -54.52 | 27.97 | 0.26 |
| 国证价值R | 8.18 | 0.45 | 16.52 | -24.47 | 8.85 | 0.71 |
| 国信价值全收益 | 12.52 | 0.65 | 17.68 | -18.73 | 7.39 | 1.44 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-30
中证国信价值指数,目前只有富国基金一家发行指数产品,且管理费为0.5%,在价值类指数产品中属于比较高的。
10.2 三个红利旗舰指数
在价值流指数中,红利类指数是一大族群,最出名的当属中证红利3、红利低波4和红利低波1005。当然,若以规模而言,标普中国A股大盘红利低波50指数6的指数跟踪规模超过红利低波100,可以排到第三,仅次于红利低波和中证红利。
不过考虑到资料的完备性,下面还是以中证的三大红利指数为主来分析。 从 表 10.3 可以看到,中证红利和红利低波100都是100个成分股,红利低波择时50个成分股,更为集中。从权重设定来看,中证红利和红利低波都是股息率加权,红利低波100择时股息率和波动率混合加权。
| 项目 | 中证红利 | 红利低波 | 红利低波100 |
|---|---|---|---|
| 指数简称 | 中证红利 | 红利低波 | 红利低波100 |
| 指数代码 | 000922 | H30269 | 930955 |
| 成分股数量 | 100只 | 50只 | 100只 |
| 基日 | 2004-12-31 | 2005-12-30 | 2005-12-30 |
| 样本空间 | 中证全指中的A股及红筹企业存托凭证,日均市值前80%、日均成交额前80%、三年连续分红且支付率均值(0,1) | 中证全指中,过去3年连续现金分红且各年税后股息率>0、日均市值前80%、日均成交额前80% | 同中证全指样本空间 |
| 权重规则 | 股息率加权;单样本≤10%,总市值<100亿的单样本≤0.5% | 股息率加权;单样本≤15% | 股息率/过去一年波动率加权;中证二级行业权重≤20% |
| 调整周期 | 每年1次(12月第二个星期五的下一交易日) | 每年1次(同上) | 每季度1次(3、6、9、12月第二个星期五的下一交易日) |
至于具体的筛选规则来看,可以看 表 10.4 ,主要差异还是在如何引入波动率做二次筛选上。
| 对比项 | 中证红利 | 红利低波 | 红利低波100 |
|---|---|---|---|
| 规模筛选 | 日均总市值前80% | 日均总市值前80% | 无此环节 |
| 流动性筛选 | 日均成交额前80% | 日均成交额前80% | 剔除日均成交额后20% |
| 分红连续性 | 过去3年连续现金分红 | 过去3年连续分红且各年税后股息率>0 | 过去3年连续分红且各年股息率>0 |
| 支付率约束 | 3年均值及近1年均>0且<1 | 剔除支付率前5%及负值;剔除每股股利增长率非正 | 无明确约束 |
| 股息率口径 | 过去3年平均现金股息率 | 过去3年平均税后现金股息率 | 近3个会计年度分红总额/3÷调整日总市值 |
| 波动率因子 | 不使用 | 使用,为最后一道筛选 | 使用,为最后一道筛选 |
| 选样核心 | 按股息率降序,直接取前100只 | 股息率降序取前75只→再按波动率升序取前50只 | 股息率降序取前300只→再按波动率升序取前100只 |
| 二次筛选 | 无 | 有(波动率) | 有(波动率) |
| 行业约束 | 无 | 无 | 有(二级行业≤20%) |
| 换样上限 | 一般≤20% | 一般≤20% | 未明确 |
| 老样本缓冲 | 股息率>0.5%、市值前90%、成交额前90%、支付率(0,1) | 股息率>0.5%、市值前90%、成交额前90% | 不设缓冲,逐季重筛 |
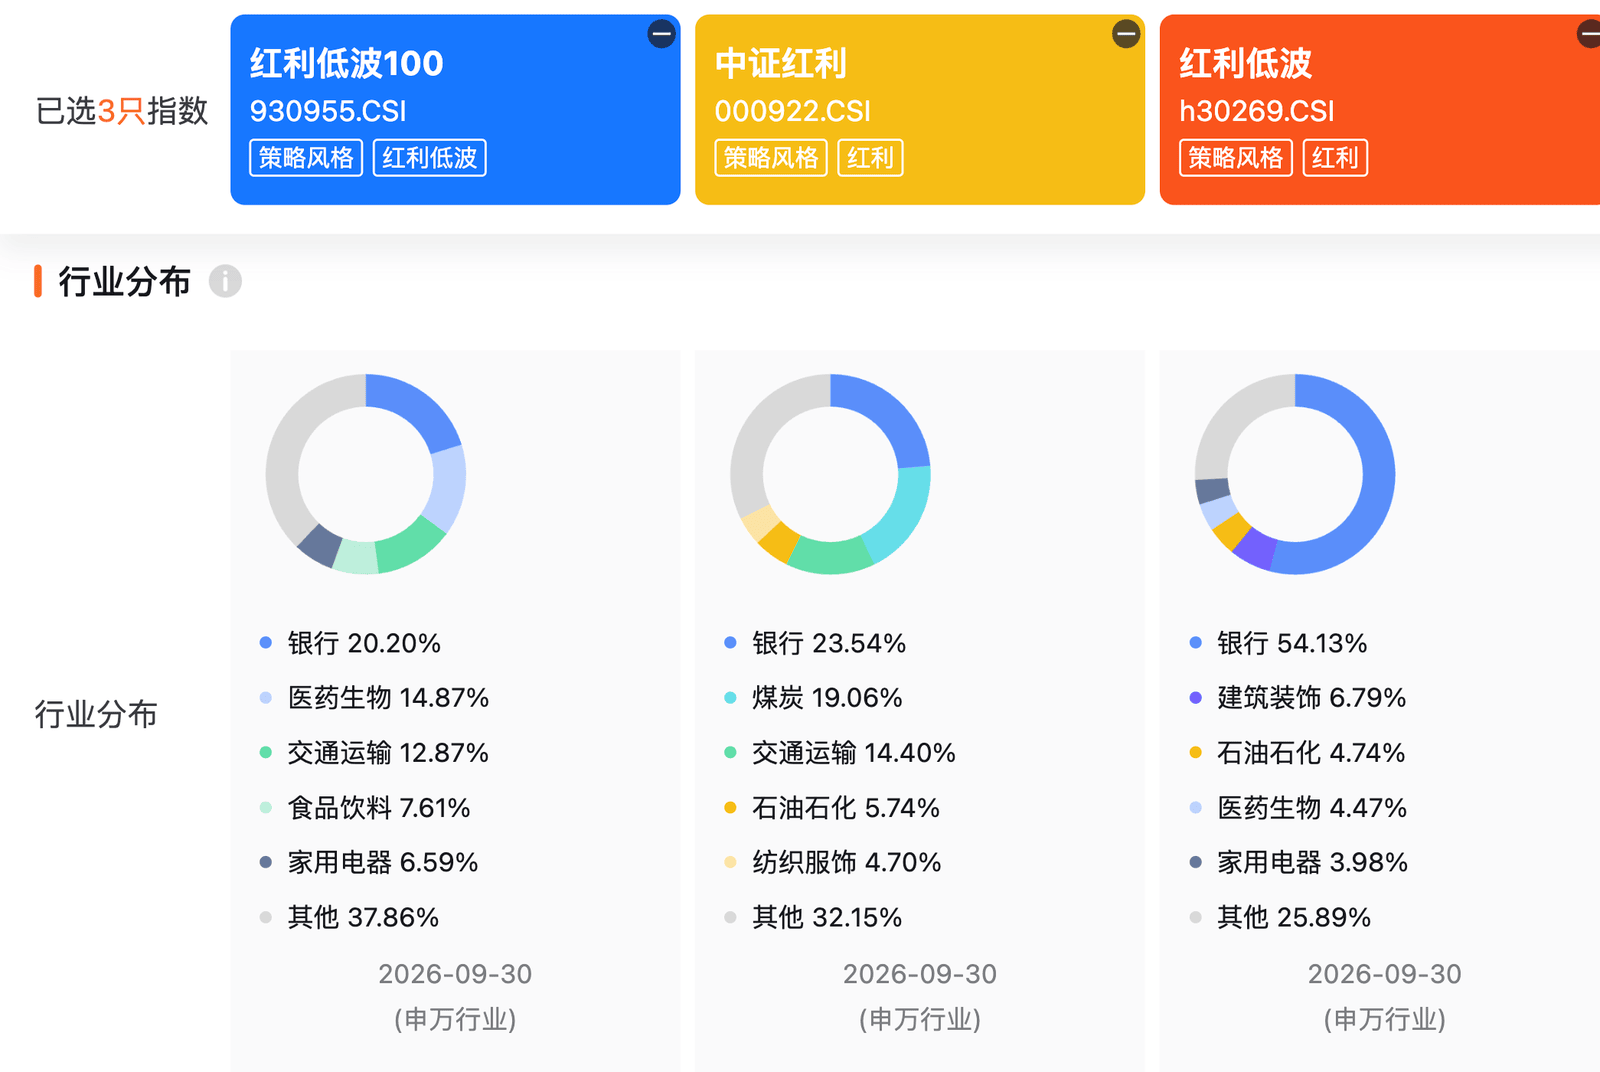
值得注意的是,因为指数成分股数量和编制规则的差别,所以这三个指数在行业上,有不同的暴露。尤其是红利低波,从来自红色火箭7 的行业对比可以看到,银行股的暴露过半。如果你不希望有过于集中的银行暴露,中证红利和红利低波100,或许更省心一些。
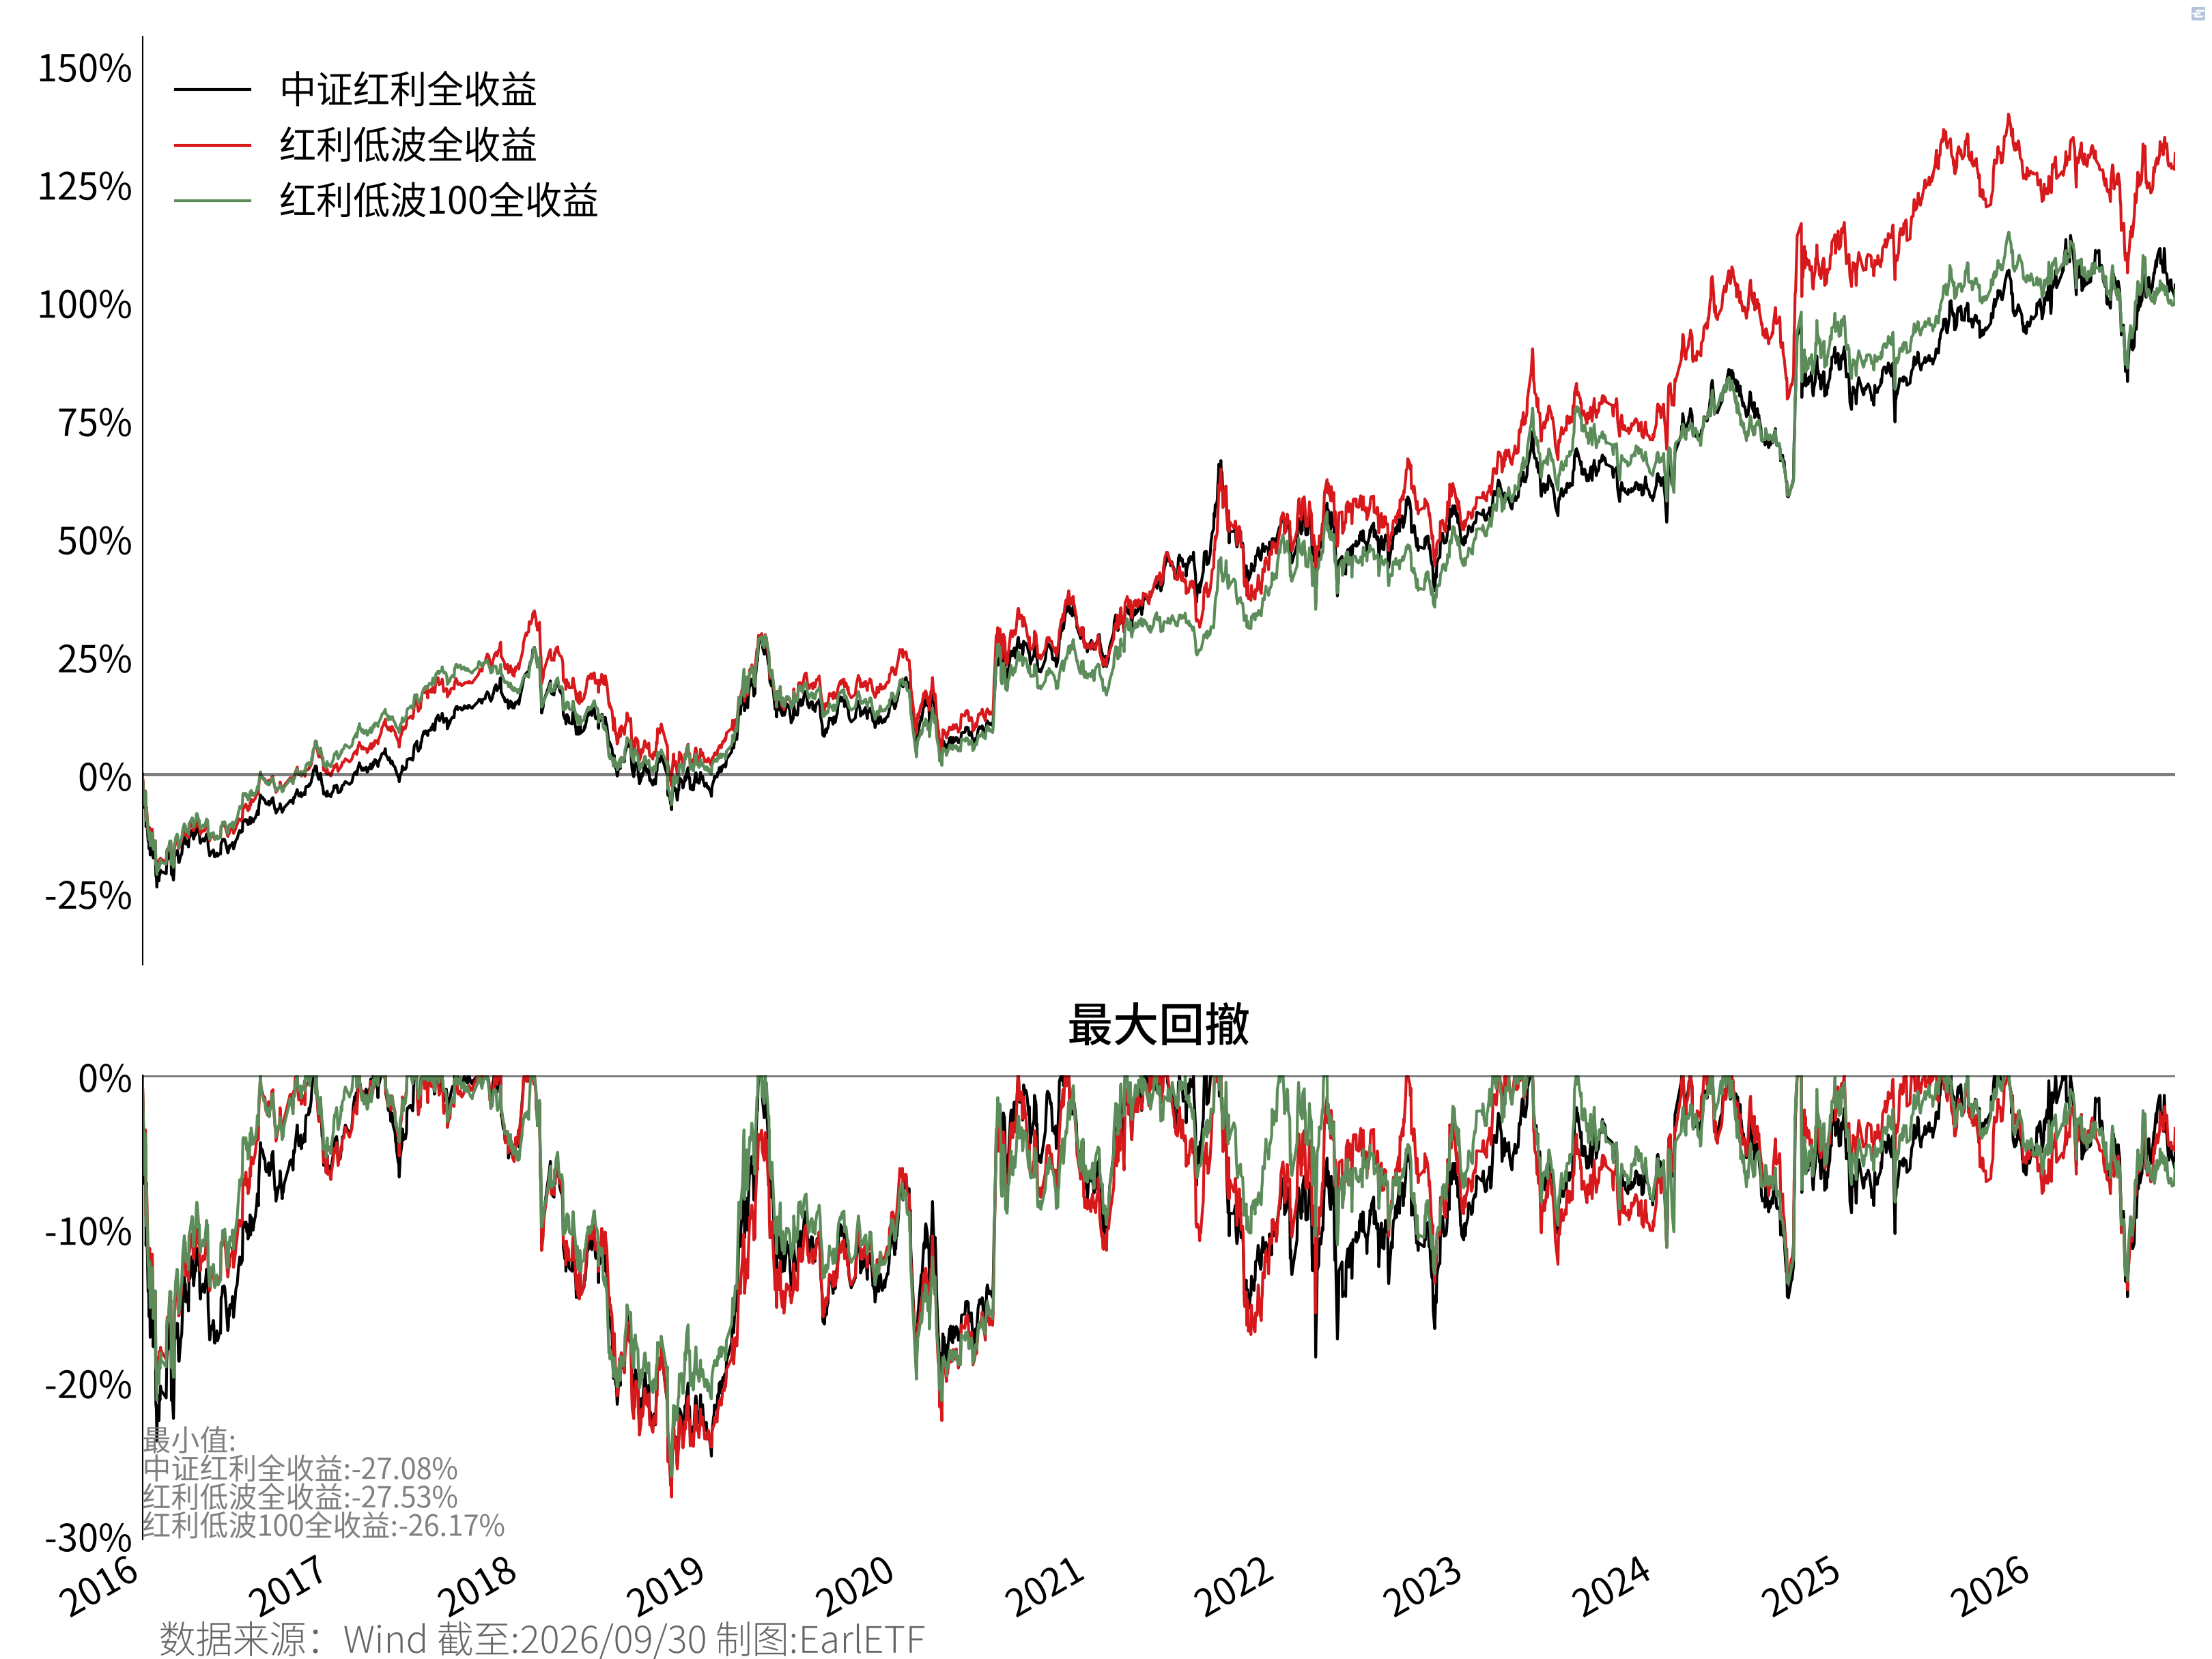
从 图 10.4 可以看到,这三个指数自2016年以来,走势其实是颇为同步的。暂时而言,红利低波更强一些,但这更多是银行股同期的强势表现引发的。虽然笔者也是银行股(无论A股还是H股)的拥趸,但我始终觉得如果是追求银行股的暴露,不如直接买中证银行(399986.CSI)9 或中证香港银行投资指数 (930792.CSI)10。既然买红利类指数产品,我还是希望更均衡的行业暴露。
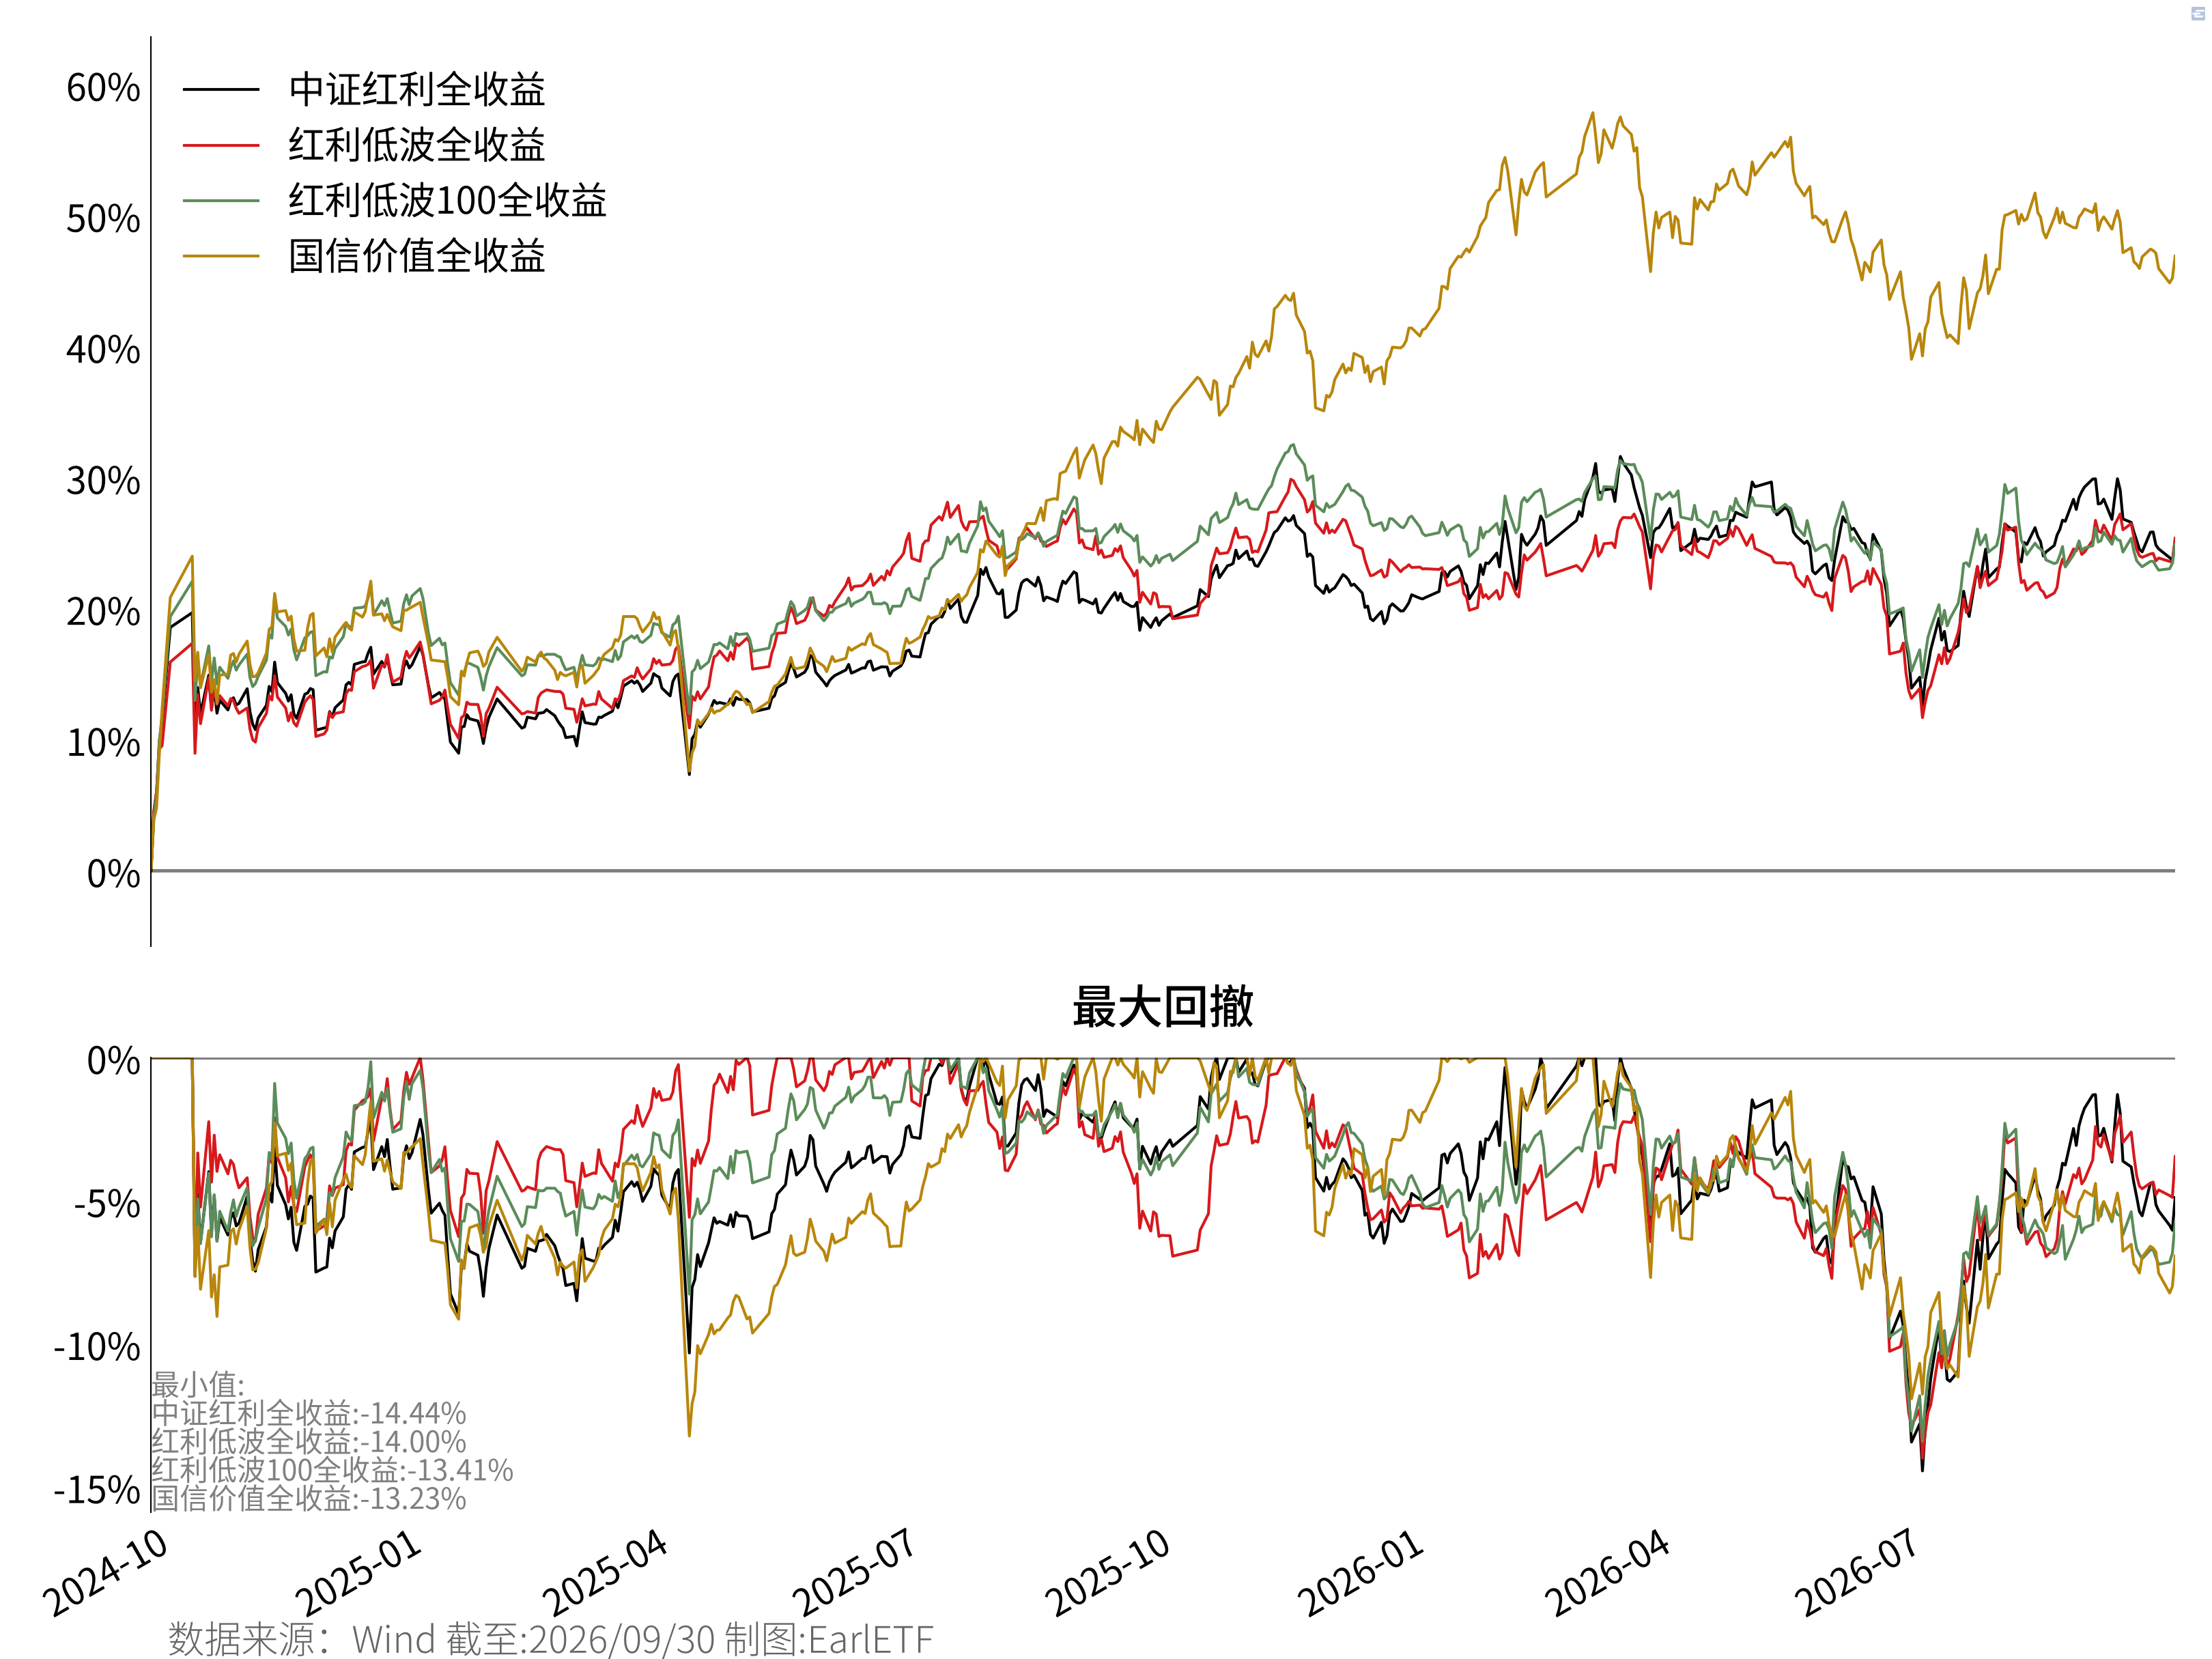
纯粹的红利,若再加上低波,那就是妥妥的防守型产品。所以“9·24”行情以来,这几个红利指数们,是显然跑输A股整体的。
甚至都别说A股整体,“9·24”行情以来,这三个红利指数都显著跑输中证国信价值指数的。
虽然身处逆风局,但并未妨碍红利类指数产品的规模攀升。从 @#fig-index-value-000922aum-20260930 可以看到,跟踪中证红利的指数基金的规模,在2026年又上了一个新台阶。红利低波和红利低波100也是类似。
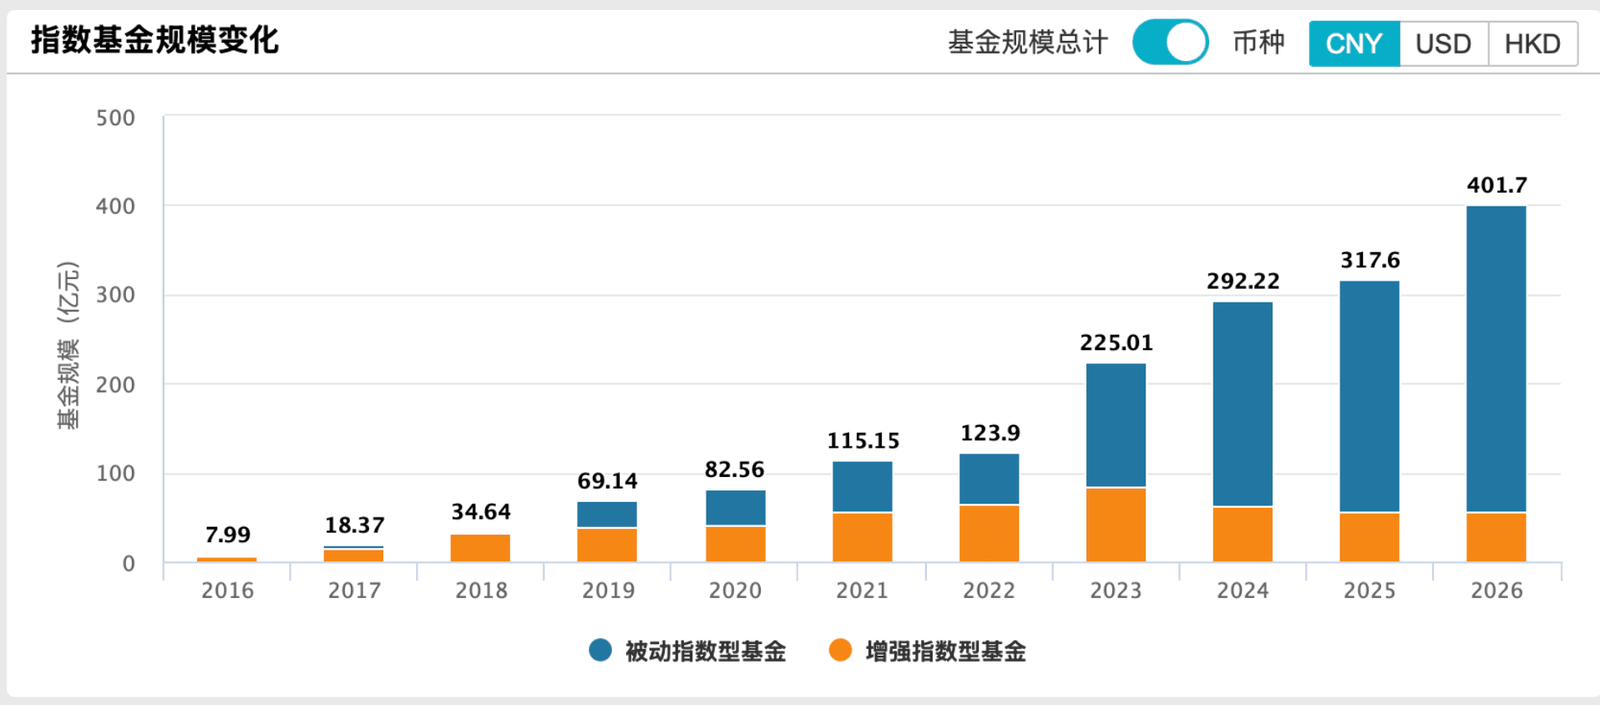
究其原因,或许离不开A股基金尤其是ETF领域,日益壮大的“食息一族”。
“食息”这个股票概念,在欧美市场,由来已久。甚至有一个“孤儿寡母股11”(Widow-and-orphan stock)的专有名词,值得就是那些可靠定期派息的股票,对于依靠收取股息度日的人而言,是极为重要的投资标的。
曾几何时,A股股民在意股价上涨,对股息不屑一顾。所以A股上市公司往往也没有豪爽派息的习惯。
但近年伴随监管对分红的指引、保险资金对现金流的需求,让A股的派息环境大大改善。
与此同时,经济换挡过程中,在意收息用于生活开支,而不是做着暴富美梦的基民也越来越多,反向激发了指数产品高频派息的热情——引领热潮的,就是红利类ETF。
早年,不少主流红利类ETF是不派息的,即使派息往往也是一年一次。笔者记忆中,较早开始主打高频派息的,应该是招商基金中证红利ETF(515080)12,当时主打季度派息。
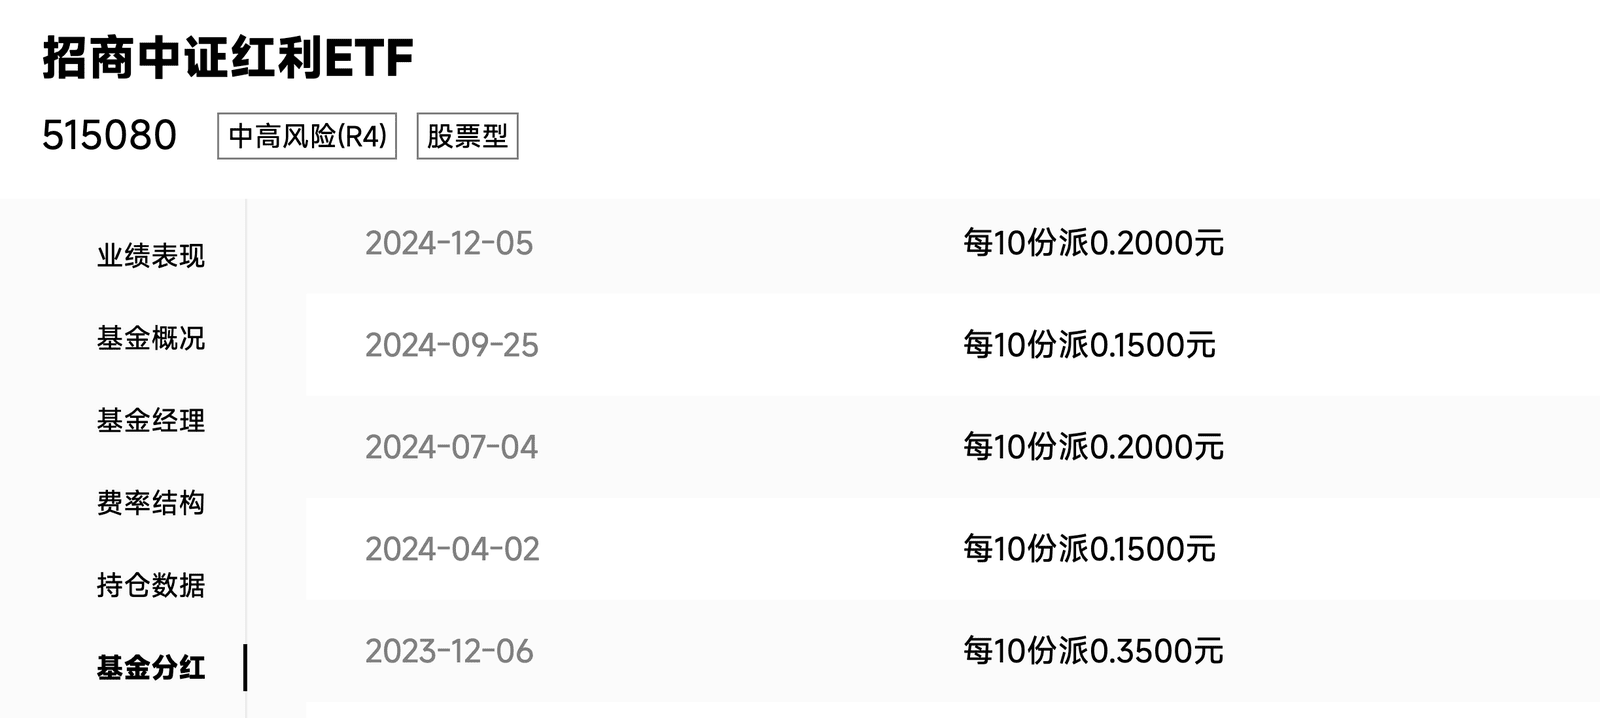
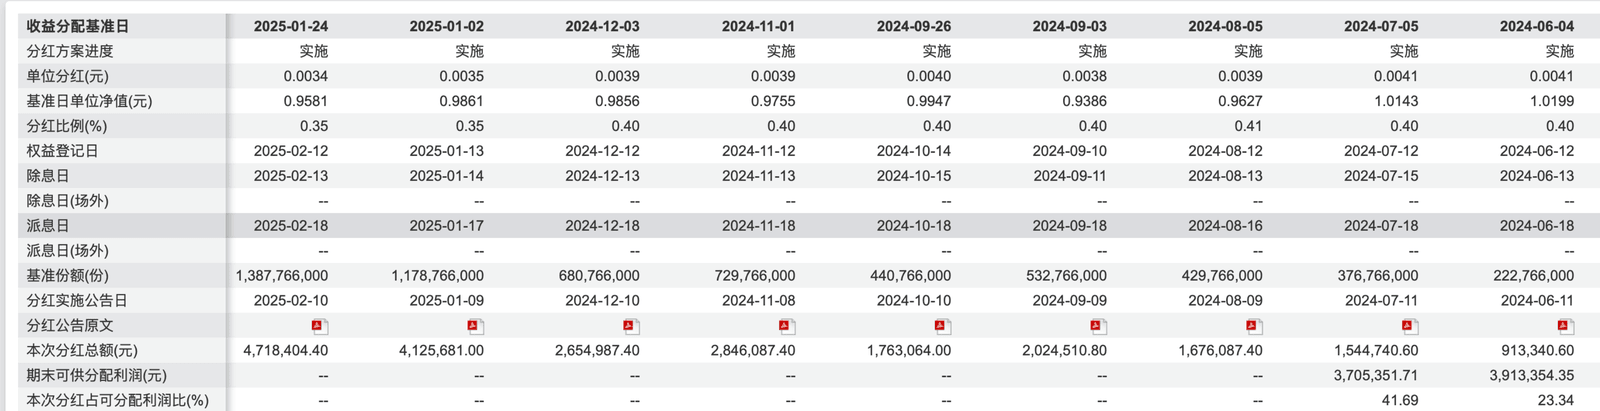
季度派息,对于一般季度缴费房租的需求,的确是匹配。但对于许多希望用于支付日常开支的基民,对月月分红的呼声日益高涨。
于是就有了红利国企ETF国泰(510720)13自上市后就坚持月月分红的创举,并带动了一系列ETF跟进。从 图 10.8 可以看到,这只ETF每月的派息日大体固定在18日,以至于被许多持有人戏称为“发薪日”。
从买基金为“暴富”,到买基金为了派息的现金流,这是基民在基金理念上的一大进步。
纵观中国公募基金市场中的基民,非常多对于买基金,是没有目标的。
在美系理财学中,买基金往往是面向退休的计划。所以按照当前收入替代率,预期寿命等测算退休时需要多少目标养老金,再按照收益率倒推每月需要储蓄的金额,在执行过程中再定期评价计划的进展,总体是一个理财计划。
但在A股市场,由于许多人已经通过养老保险金有了一个基本的退休金预期,所以基金投资行为往往与“发财”、“致富”联系在一起,具有很大的偶然性和非计划性。然而,凡是预则立,不预则废。这正是这种随意性,导致许多基民随便买,追高买,最终非理性下“一地鸡毛”。
相比之下,买红利类基金吃股息,就有计划许多了。用需要的每月开支,结合当下的红利指数的分红率,测算需要购买多少红利类基金,然后就是每月收息开销,反而心态平衡了许多——尤其是因为收息都是用掉了,所以只要每月收息稳定,对于基金市价波动反而不那么在意,甚至真正如巴菲特那样,面对下跌会“欣喜若狂”,有闲钱还愿意加仓了。
毫不夸张的说,以收息的心态面对基金,是中国基民投资理念的一大进步。只可惜,能踏出这一步的,依然还是少数派。
10.3 价值100样本外的奔跑
在红利火热之后,一堆自由现金流指数接踵而来。
不过,自由现金流因为编制规则的原因,必须剔除地产和银行,于是就和红利低波成为了跷跷板的两头,前者一点不碰,后者半壁江山。
而这就使得国证指数公司在2024年10月29日“翻新”的价值100指数占据了一个独特的“生态位”——价值流大一统指数。
是的,价值100指数(980081.CNI)14早在2012年就发布,但到了2024年做了一次编制规则的大翻新,并重新回溯了历史数据,才变成了如今我们看到的价值100指数。
从 图 10.10 可以看到,价值100指数采取了分行业排序的思路,对于地产银行只用市盈率和股息率,而对于其他行业再加上自由现金流,如此既保留了自由现金流筛选个股的优势,又避免了强行剔除地产银行行业带来的行业覆盖缺陷。
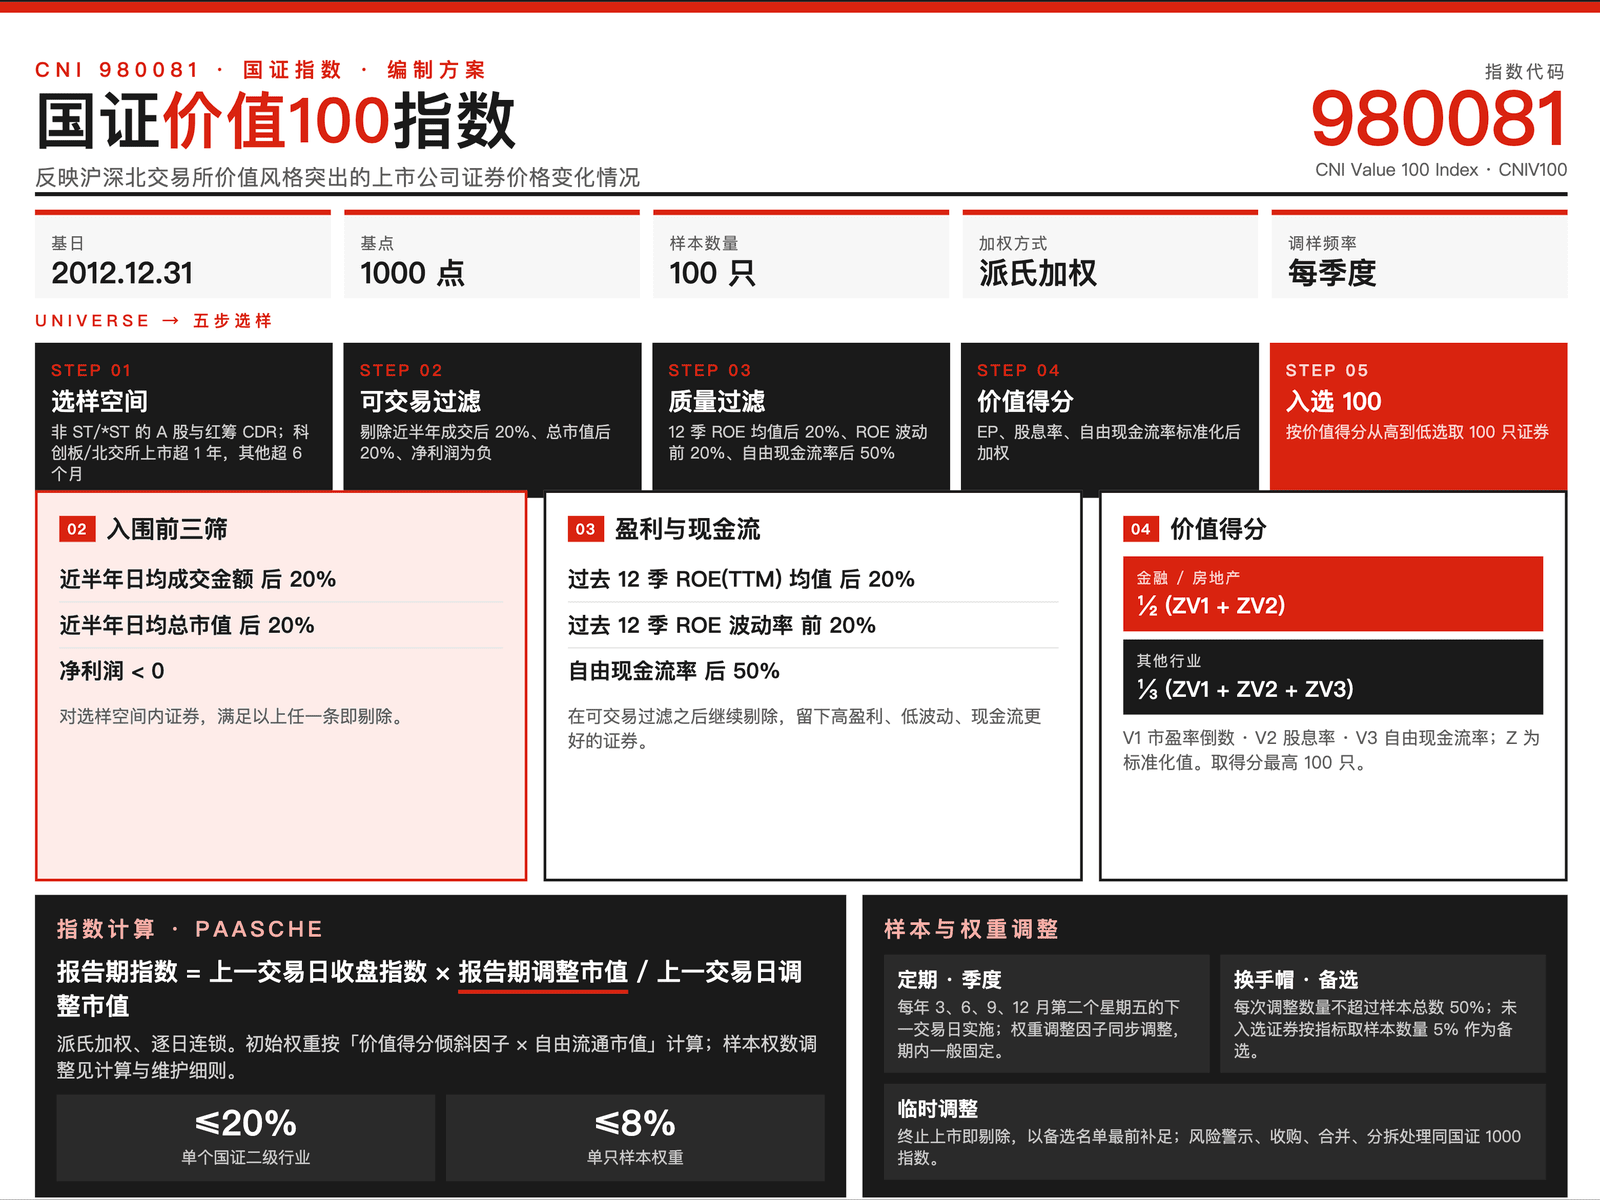
图 10.11 是三个指数2016年迄今的走势对比,价值100R指数可谓是“强的离谱”,吊打中证红利和中证国信价值指数。
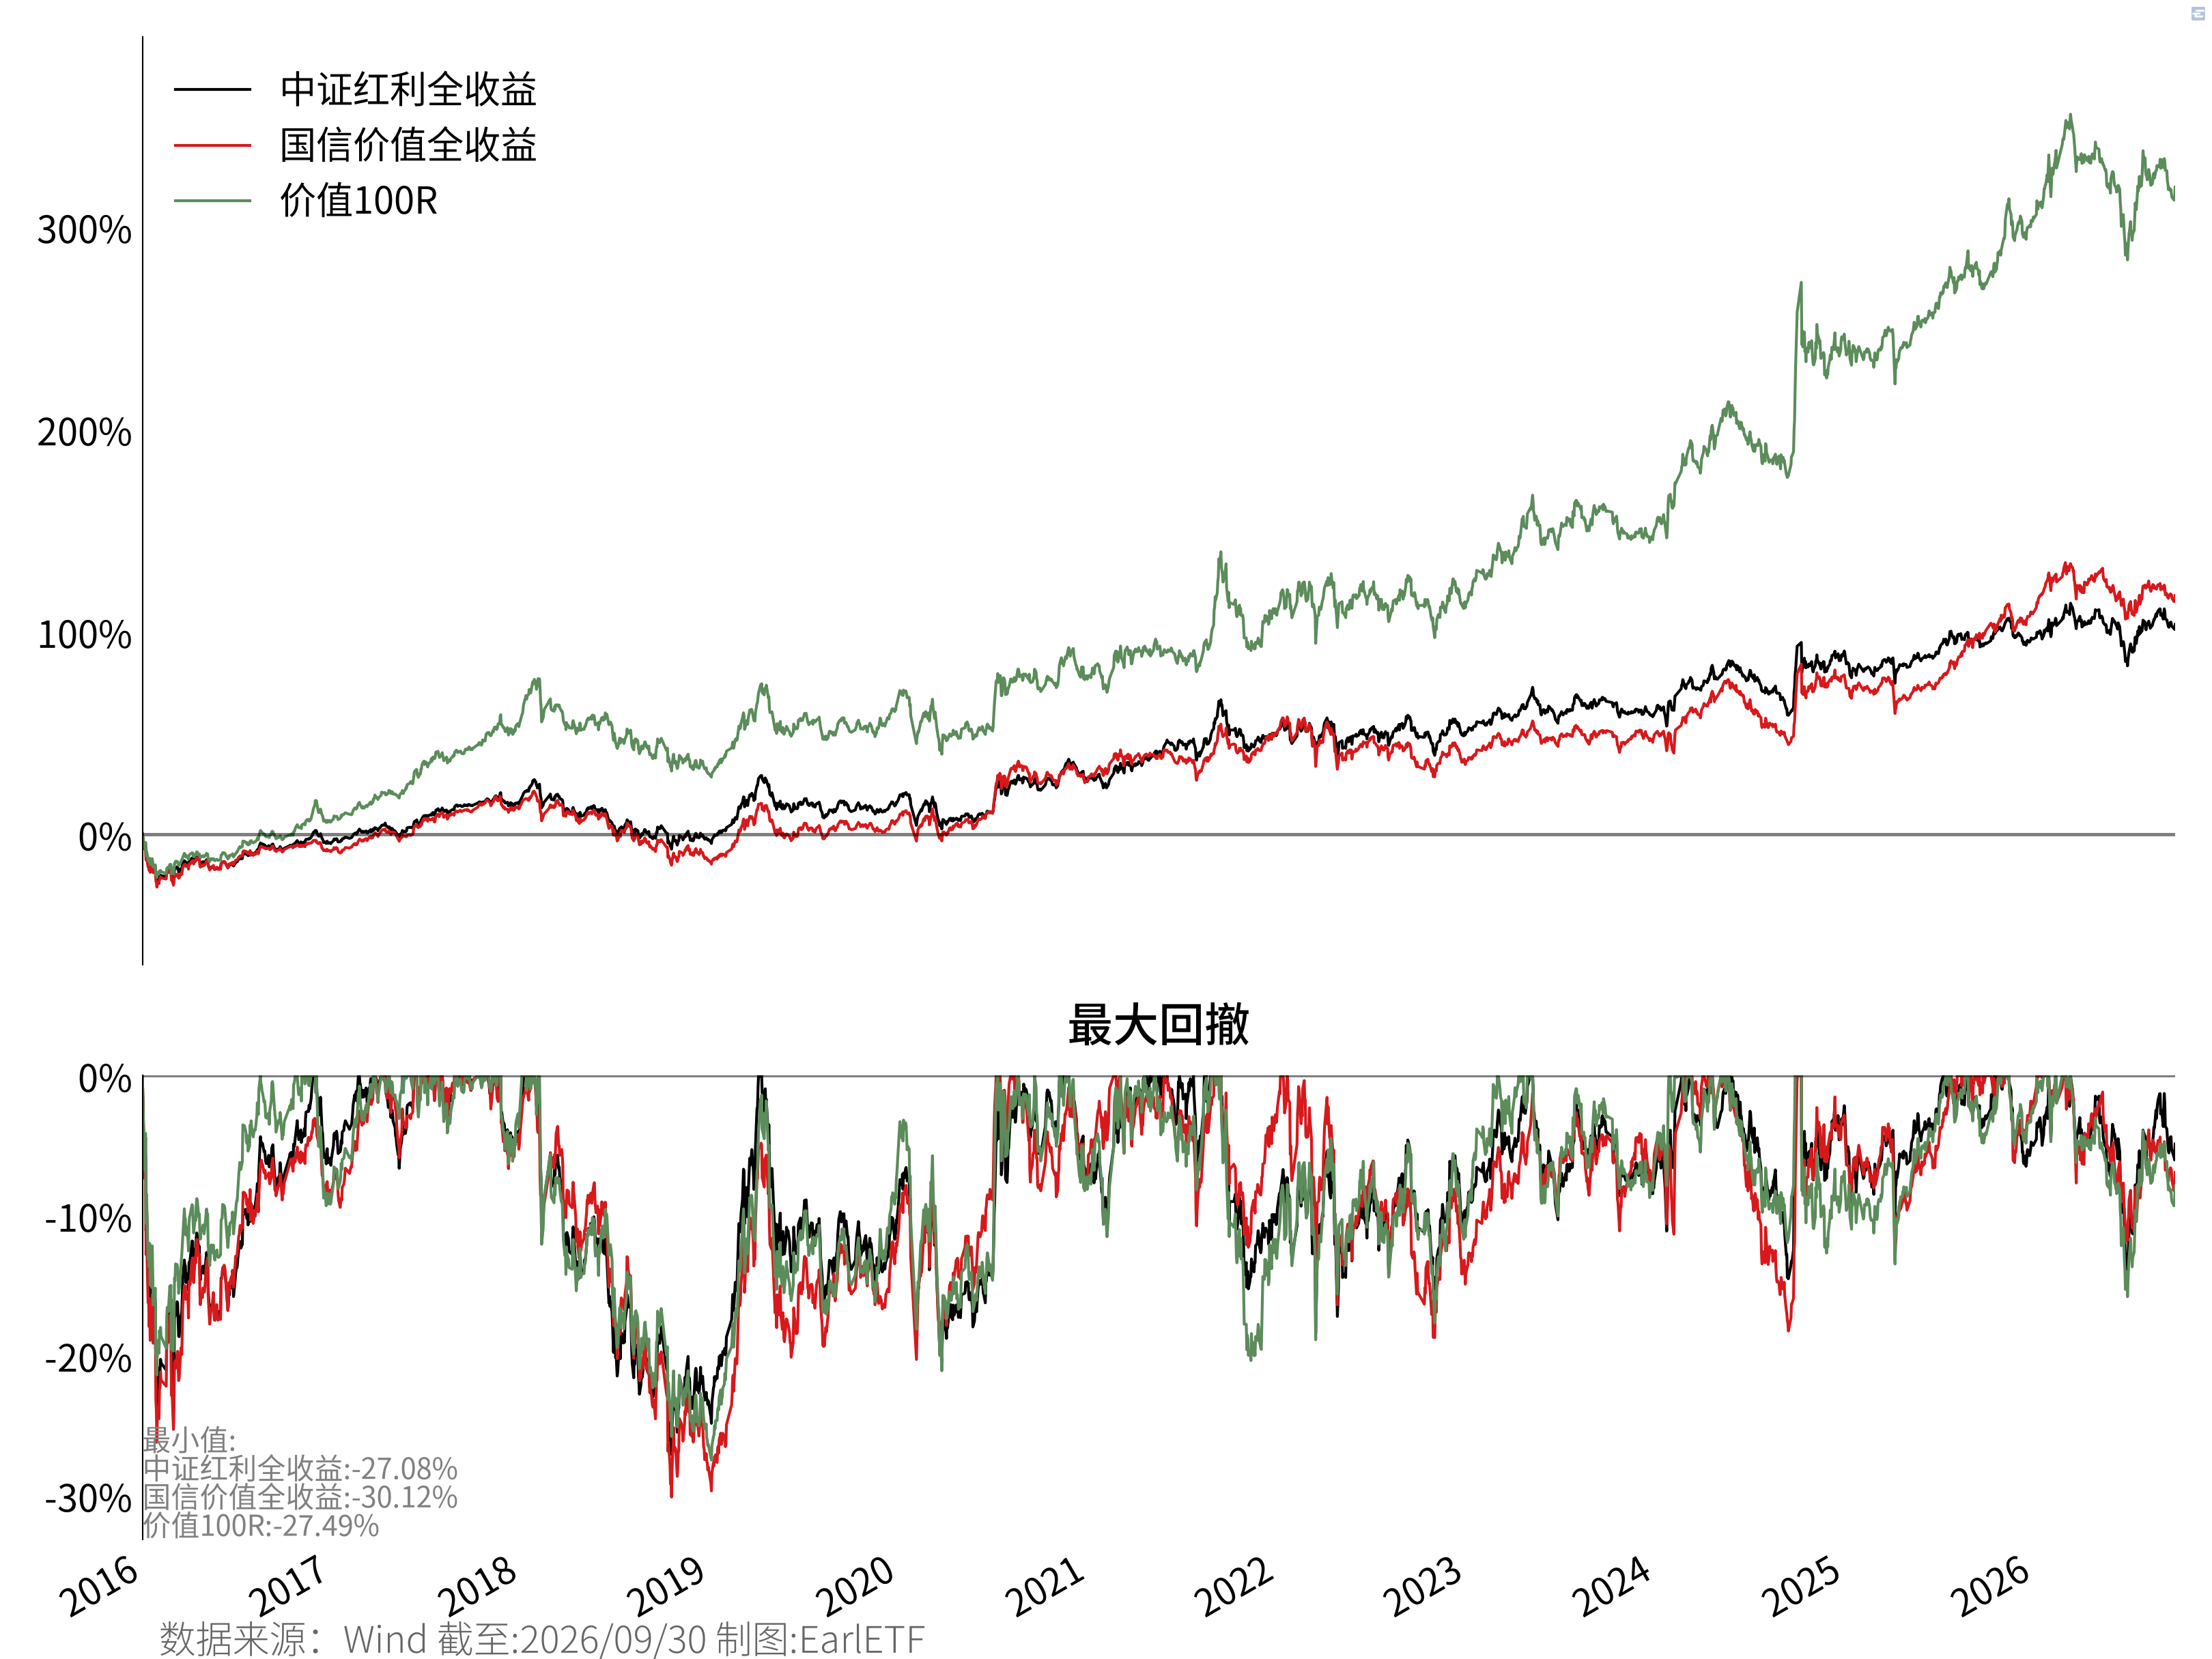
也正因为走势过强,所以许多红利、价值拥趸,始终对其的编制规则有“过拟合”的质疑。
于我而言,并不觉得价值100的编制规则有过于繁复的参数设定,很难说有“过拟合”。
当然,样本外数据太短,的确是价值100R的短板。但好在自2024年10月29日改版,至笔者执笔本段时(2024年9月30日),也快有两年的样本外数据了。
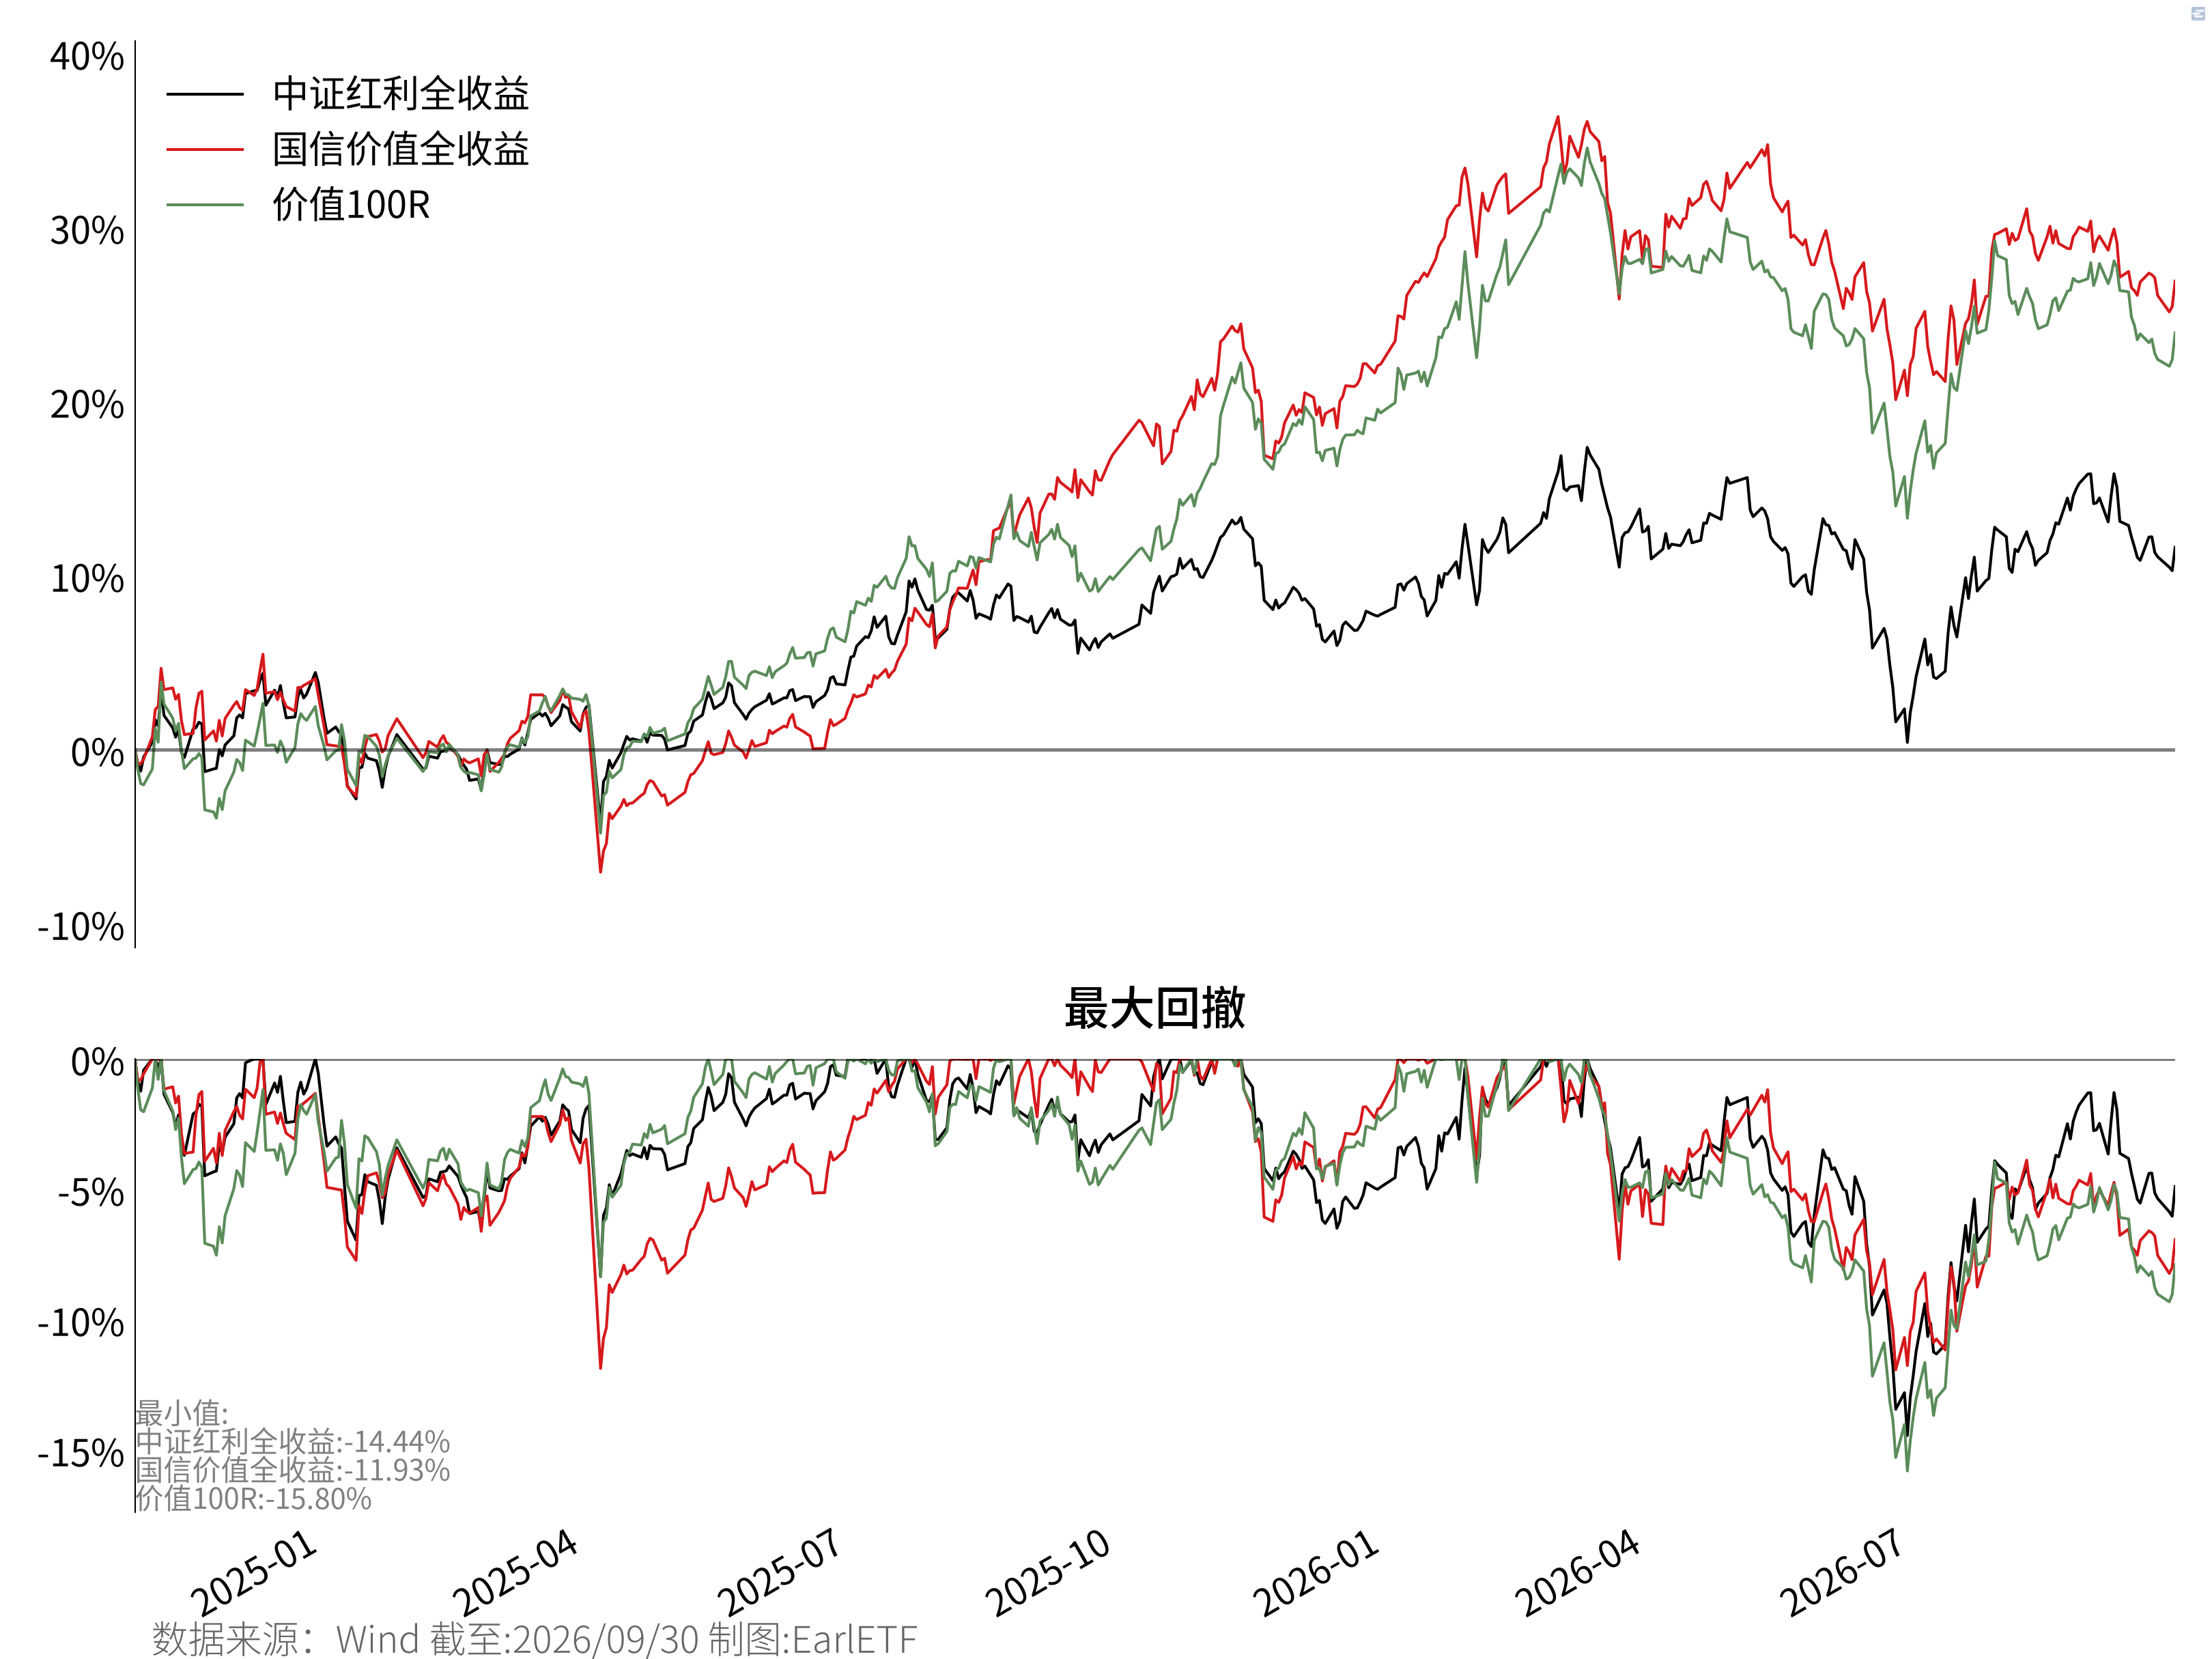
从 图 10.12 可以看到,价值100R在样本外显著跑赢了中证红利全收益指数,轻微跑输中证国信价值全收益指数。
请注意,在“9·24”行情之后,成长因子当道,质量因子也有加成的市场环境下,价值100R靠着纯粹的市盈率、股息率和自由现金流,能够和有质量因子加持的中证国信价值全收益指数打得有来有往,其实已属难得。至于价值100R在样本外数据能否有更漂亮的表现,或许要等待一轮震荡市乃至熊市了。
价值100的指数产品,破局者是价值ETF易方达(159263)15,2026年下半年包括华夏、南方、华安、嘉实、招商等指数基金头部玩家都先后发行了ETF或场外指数基金。不过目前规模最大的还是易方达这只,与后来者规模有显著差距。
中证指数有限公司, 中证国信价值指数编制方案, 编制方案 no. 931052 (中证指数有限公司, 2017), https://www.csindex.com.cn/#/indices/family/detail?indexCode=931052.↩︎
Andrea Frazzini 等, 《Buffett’s Alpha》, Financial Analysts Journal 74, 期 4 (2018): 35~55, https://doi.org/10.2469/faj.v74.n4.3.↩︎
中证指数有限公司, 中证红利指数编制方案, 编制方案 no. 000922 (中证指数有限公司, 2008), https://www.csindex.com.cn/#/indices/family/detail?indexCode=000922.↩︎
中证指数有限公司, 中证红利低波动指数编制方案, 编制方案 no. H30269 (中证指数有限公司, 2013), https://www.csindex.com.cn/#/indices/family/detail?indexCode=H30269.↩︎
中证指数有限公司, 中证红利低波动100指数编制方案, 编制方案 no. 930955 (中证指数有限公司, 2017), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930955.↩︎
S&P Dow Jones Indices, 《标普中国A 股大盘红利低波50指数》, S&P Dow Jones Indices, 2026年10月, https://www.spglobal.com/spdji/zh/indices/dividends-factors/sp-china-a-share-largecap-low-volatility-high-dividend-50-index/#overview.↩︎
上海华夏财富投资管理有限公司, 《红色火箭 - 选指数基金,用红色火箭 | 你的指数投资指南 | LetfGo专区,智能配置〈搭乐高〉》, 红色火箭, 2026年10月, https://www.hongsehuojian.com/.↩︎
上海华夏财富投资管理有限公司, 《红色火箭 - 选指数基金,用红色火箭 | 你的指数投资指南 | LetfGo专区,智能配置〈搭乐高〉》.↩︎
中证指数有限公司, 中证银行指数编制方案, 编制方案 no. 399986 (2013), https://www.csindex.com.cn/#/indices/family/detail?indexCode=399986.↩︎
中证指数有限公司, 中证香港银行投资指数编制方案, 编制方案 no. 930792 (2016), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930792.↩︎
《Widow-and-Orphan Stock》, Wikipedia, 2014年2月, https://en.wikipedia.org/wiki/Widow-and-orphan_stock.↩︎
招商基金管理有限公司, 《招商中证红利交易型开放式指数证券投资基金》, 招商基金, 2026年9月, https://www.cmfchina.com/web/fundDetail/515080/index.html.↩︎
国泰基金管理有限公司, 《红利国企ETF国泰(510720)》, 国泰基金, 2026年10月, https://e.gtfund.com/Etrade/Jijin/view/id/510720.↩︎
深圳证券信息有限公司, 国证价值100指数编制方案, 编制方案 no. 980081 (深圳证券信息有限公司, 2012), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=980081.↩︎
易方达基金管理有限公司, 《易方达国证价值100交易型开放式指数证券投资基金基金详情页》, 易方达基金管理有限公司, 2026年10月, https://www.efunds.com.cn/fund/159263.shtml.↩︎