6 猜顶测底的民间偏方
在A股的“猜顶”和“猜底”之旅中,有不少“民间偏方”。
所谓“民间偏方”,那肯定就没什么学术圈的背书,更没有什么坚实的理论基础。但讨论的人多了,自然也就具有了市场共识的情绪价值。
6.1 偏股基金三年滚动收益率
近年最著名的,莫过于公募基金领域曾经很知名后来奔私的基金经理董承非在2021年提出的“偏股基金1滚动三年年化收益率”。
这里首先要做个小科普,在谈及中国公募基金表现时,有两个业绩表征指数是最常被提及的。
一个是中证指数公司发布的偏股基金指数(930950.CSI),这是一个规模加权的基金指数,更侧重体现大规模基金的表现,相应也比较能体现整体基金的持仓体验。
另一个,则是万得金融终端发布的万得偏股混合型基金指数(885001.WI),这是一个等权重基金指数,即无论规模大小,他们在指数中的权重相似。这个指数更能体现你随机挑选一只基金持有的收益。
董承非提出的这个指标,最早见于楚团长写睿远时转述2的PPT页面。
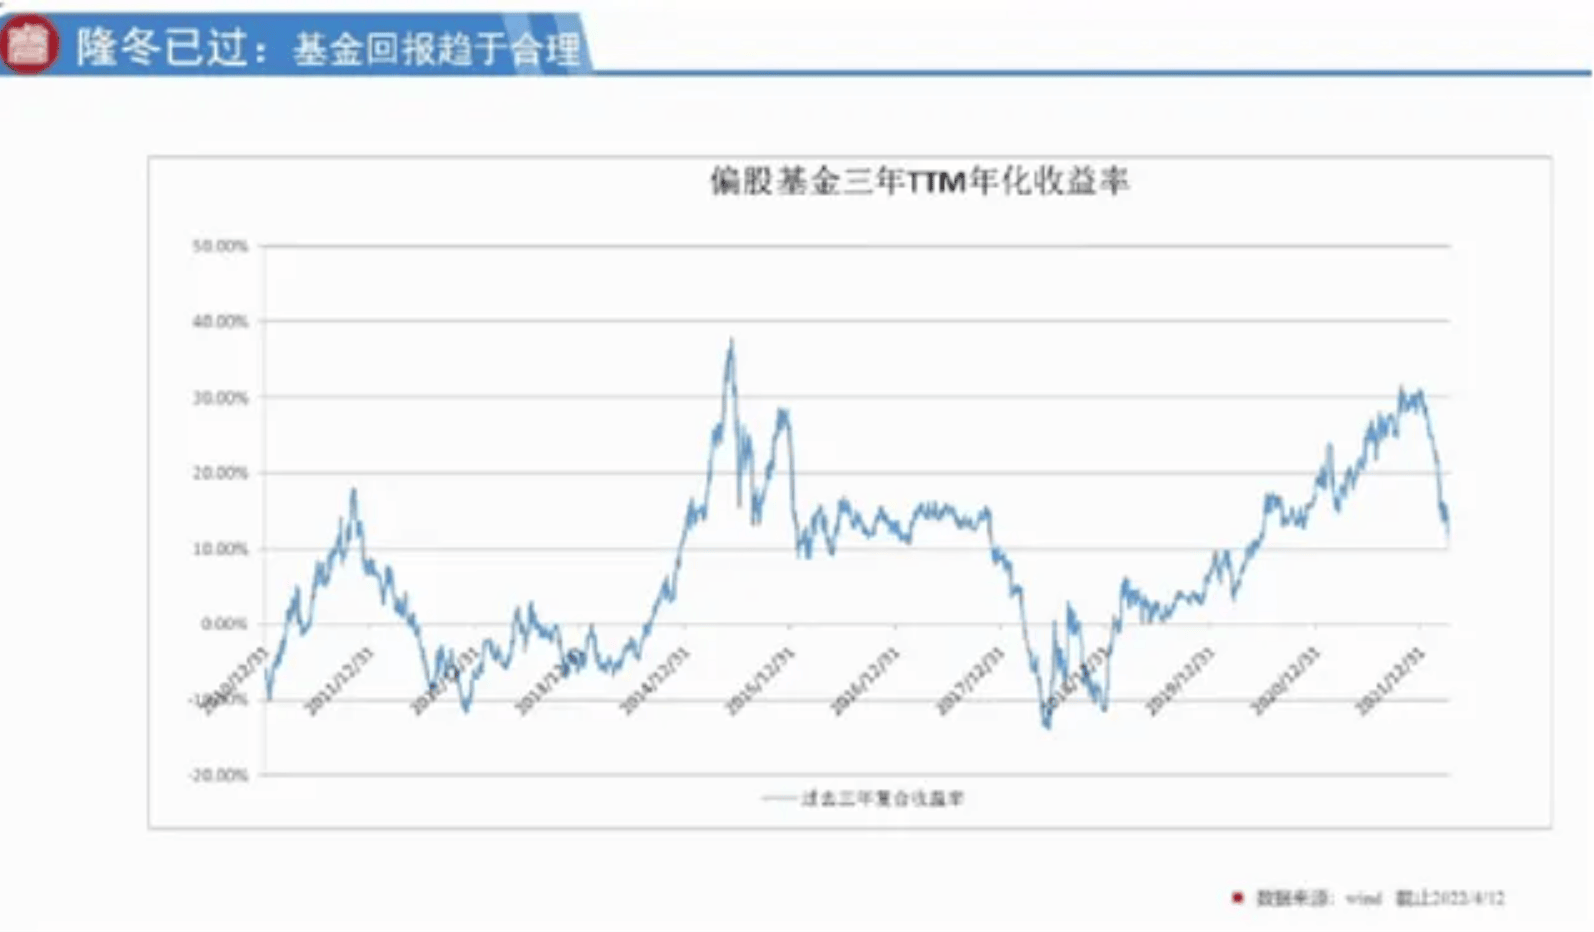
对这个指数统计值,楚团长回忆:
董承非之前在路演的时候说过一个很有意思的指标,偏股基金指数三年年化复合回报,有两个高峰,一个是2015年的时候突破了30%,还有这次2021年的时候也突破了30%,过去三年连续年化复合回报在30%,基本上(三年总回报)就翻倍了。这个时候,主动权益的超额收益就过去明显了,到了该回归的阶段。回过头看,2021年初,董承非就敢于斩钉截铁的表示,市场机会不大了,现在不听外部声音,跟这个指标不无关系。
为什么是三年?为什么是30%?
董承非并没解释。
但考虑到此前许多研究对A股牛熊周期的复盘,一轮牛市,往往持续2年半到3年3。
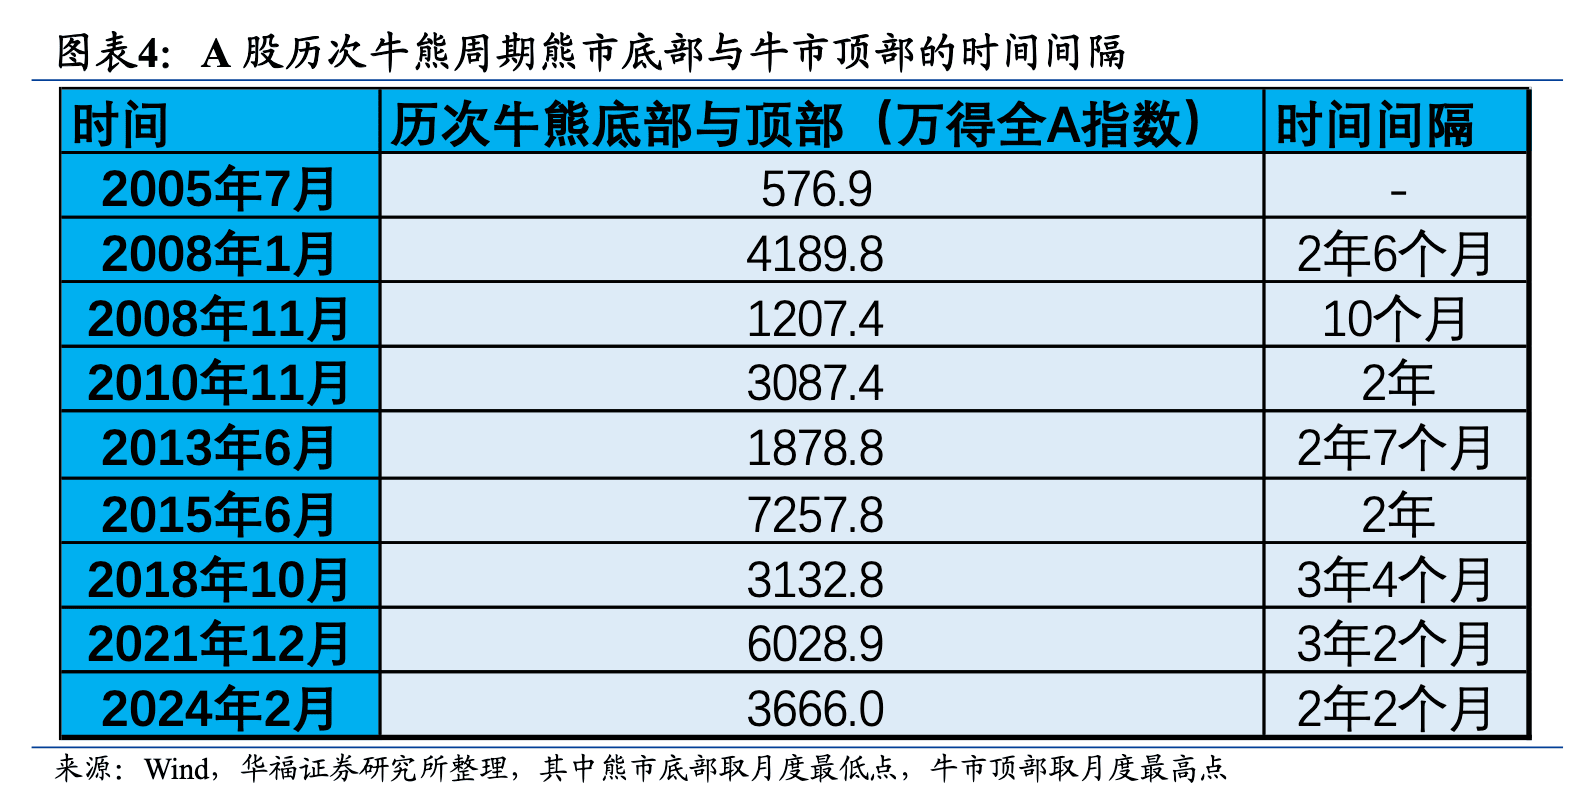
以3年年化收益来跟踪,大体能在时间维度上跟踪一轮牛市的长度。
至于30%,3年累计意味着119.7%的累计涨幅。这应该也是一个远高于A股,乃至美股长期年化收益率的数字,从行为金融学角度,这是一种左侧思维下,容易出现见好就收者的赎回,促使牛市的买卖力量强弱易位的点位。
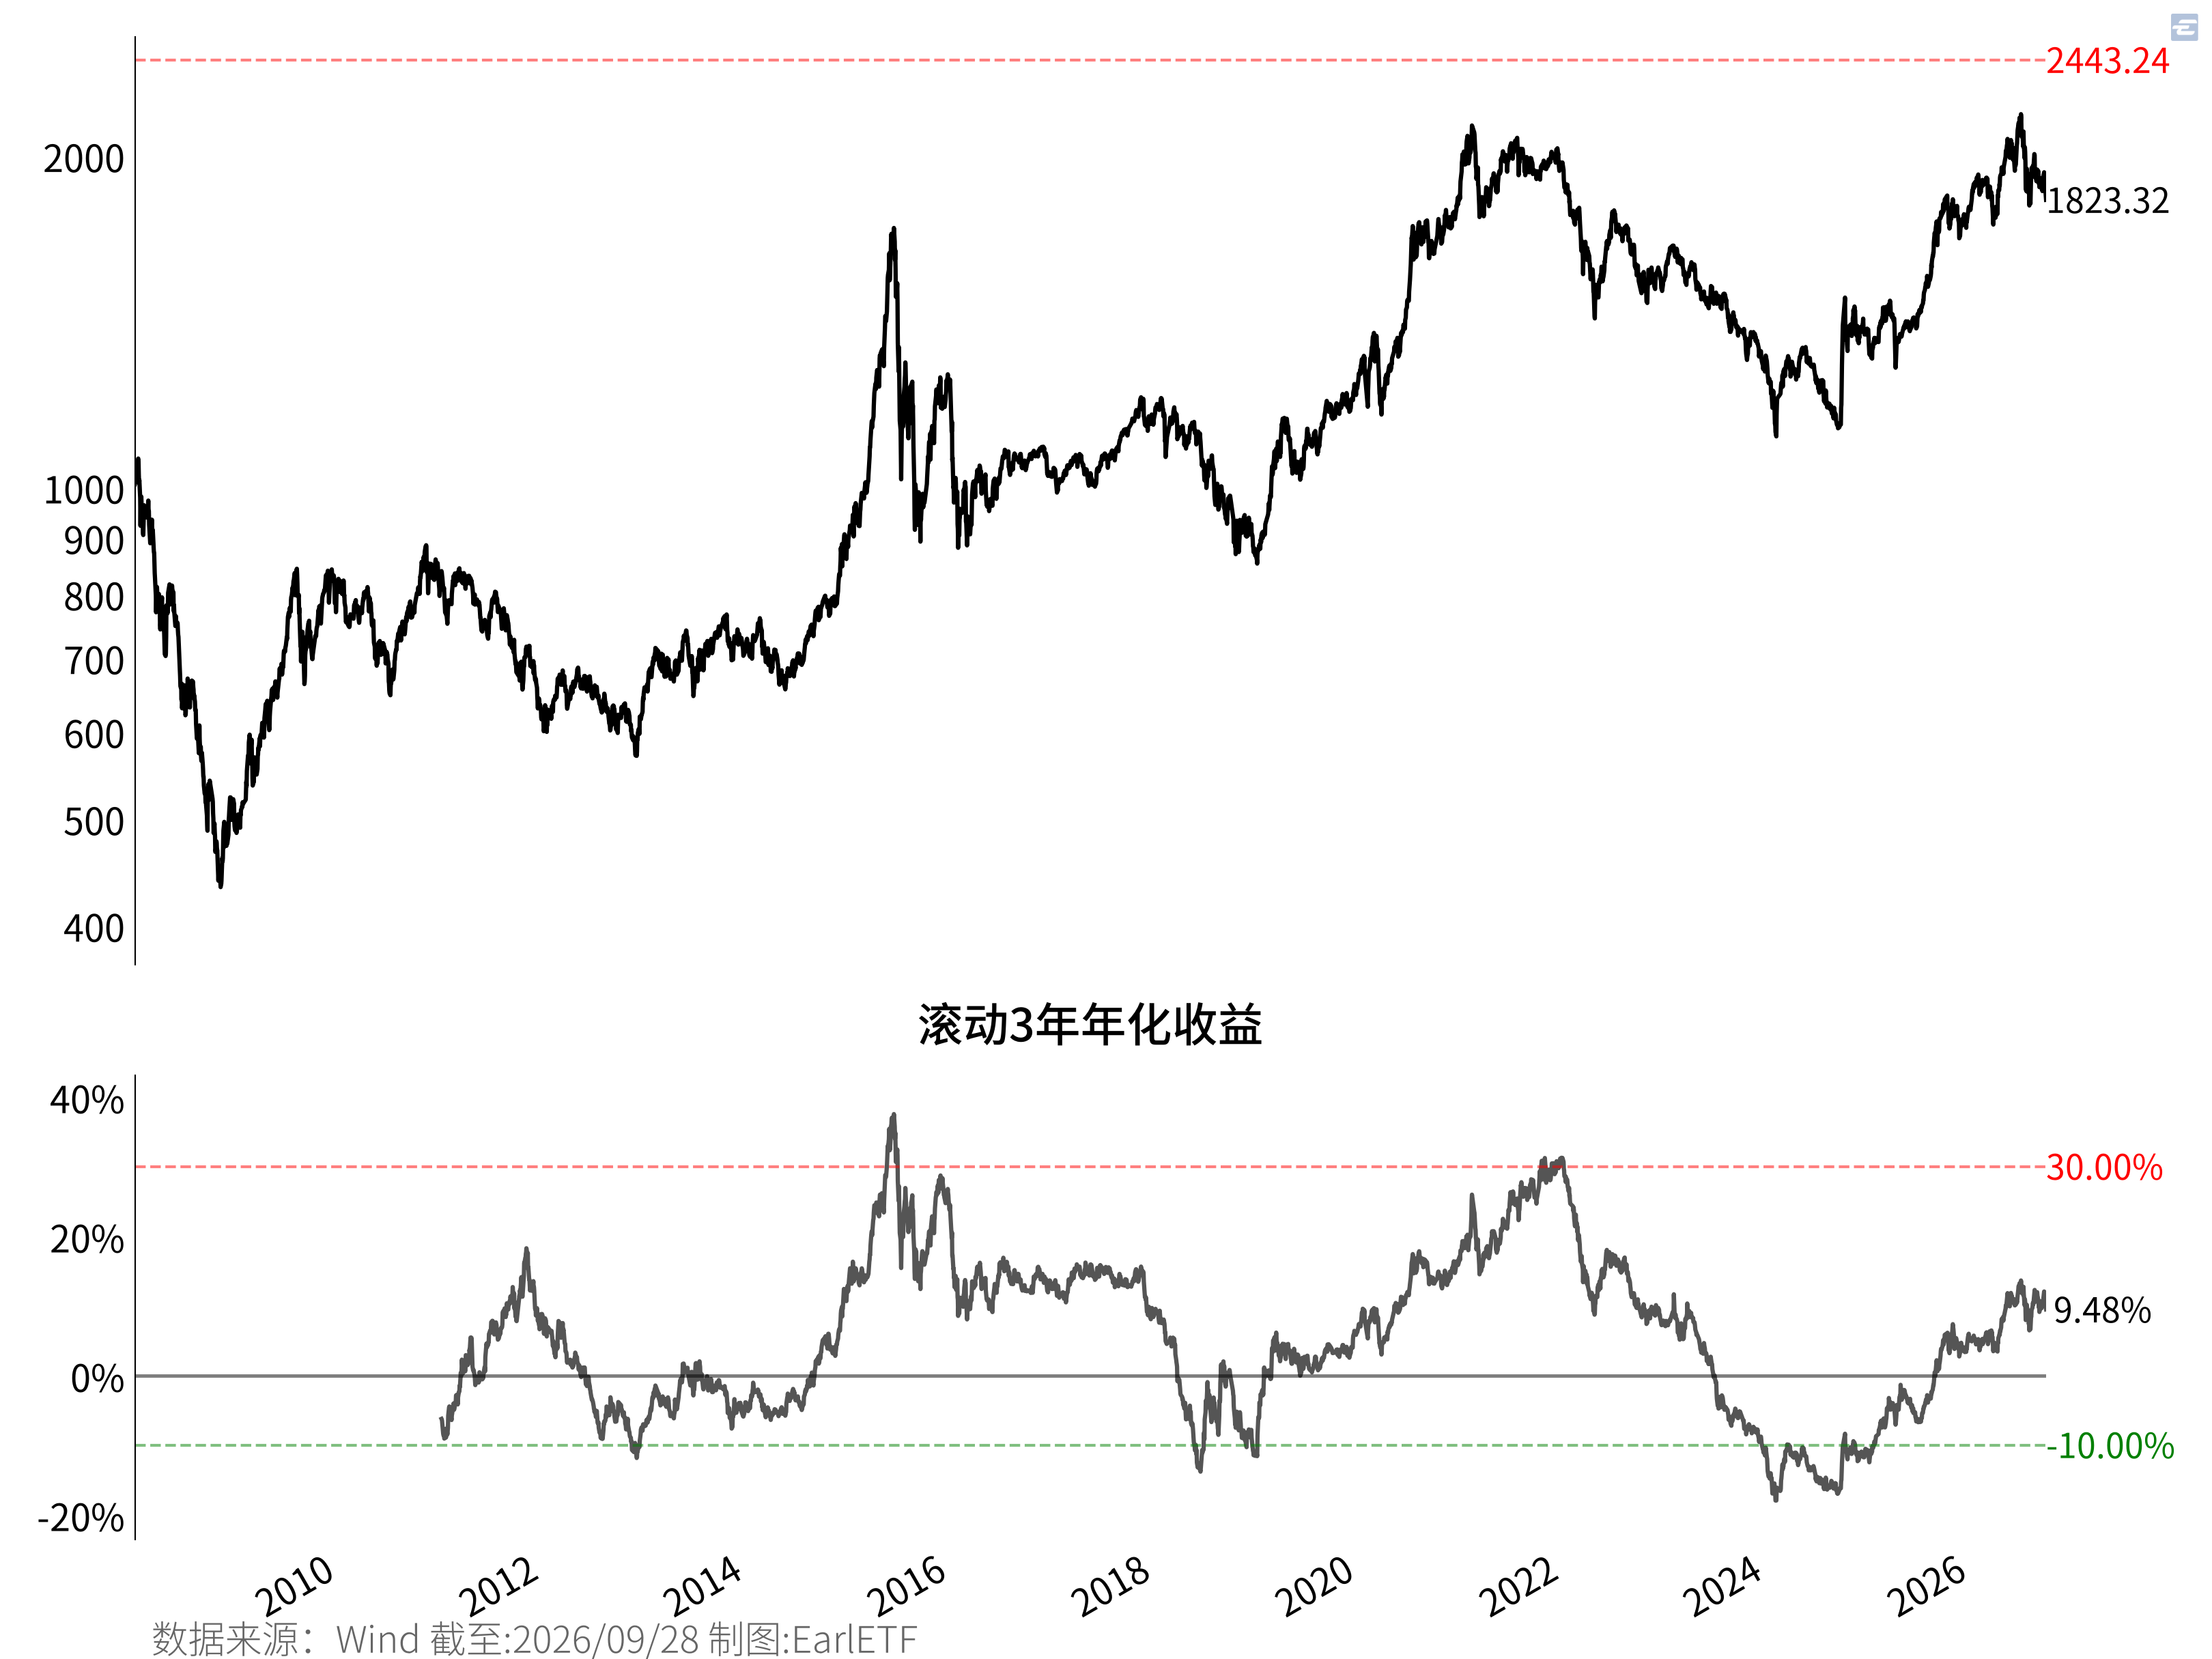
图 6.1 是笔者绘制的偏股基金指数及滚动三年年化收益率走势图。主图上红色虚线标记的2443.24点,是基于2024年初偏股基金指数见底的点位按照年化30%推算而出的。理论上,若2027年2月初触及这个位置,就会再次引发偏股基金指数滚动年化30%收益——当然,以眼下的距离来看,似乎有些遥不可及。
不过请注意,3年年化30%,只是对“疯狂”的一种印证,而非一种必然。
毕竟,偏股基金指数以2007年末为基期,迄今数据不足20年。也就2015年和2021年出现过3年年化30%的极端情况,2011年那次就并未出现如此极端值。
以2026年6月那波的最高值和2024年初的最低点,以三年年化折算,其实也有年化25%的收益了。所以若2027年初,偏股基金指数哪怕只是逼近2026年的年中高点,其实也是一个颇为可观的“极端值”了——一味要等30%才撤退,恐怕会有点“刻舟求剑”了。
在笔者看来,董承非提出的这个三年年化30%,适合作为已经发生时的预警,但切勿不要作为目标去追求。
6.2 五年之锚
“五年之锚”是笔者自创的一个指标,其实很简单,就是1210日均线叠加\([+25\%, -20\%]\) 信封带。由于目前A股长假等因素,一年的交易日是242天左右,所以五年下来差不多就是1210天(\(242 \times 5 = 1210\))。
这个指标,笔者最早是2023年在《如果A股很烂,烂市场生存法则是什么?》4一文中想到的,当时的想法,是以一种悲观的态度去应对A股的周期:
如果我们将 A股当作和商品一样的品种,不管什么宏大叙事,不管什么宏观周期,不管什么内部估值,就仅仅坚持在 5 年均线下较低价去买,其实长期表现也不错。
当时是以5年之锚之下85%的位置作为底部区域。不过2024年的寻底过程中,仔细回顾了下数据,发现80%区域似乎更精准。所以当时设定在 14%、17%和 20%三个位置分别加一次仓,最后一笔弹药是在2024年9月9日,当时以《五年之锚下浮 20.1%,最后 1/3 弹药打出》5为题记录了。幸而,那次没多久就遇上了“9·24”行情,也算是让许多读者赞叹的精准抄底了。
下图就是万得全A的五年之锚图,中间是1210日均线,上面那条是均线×125%,下面那条是均线×80%。
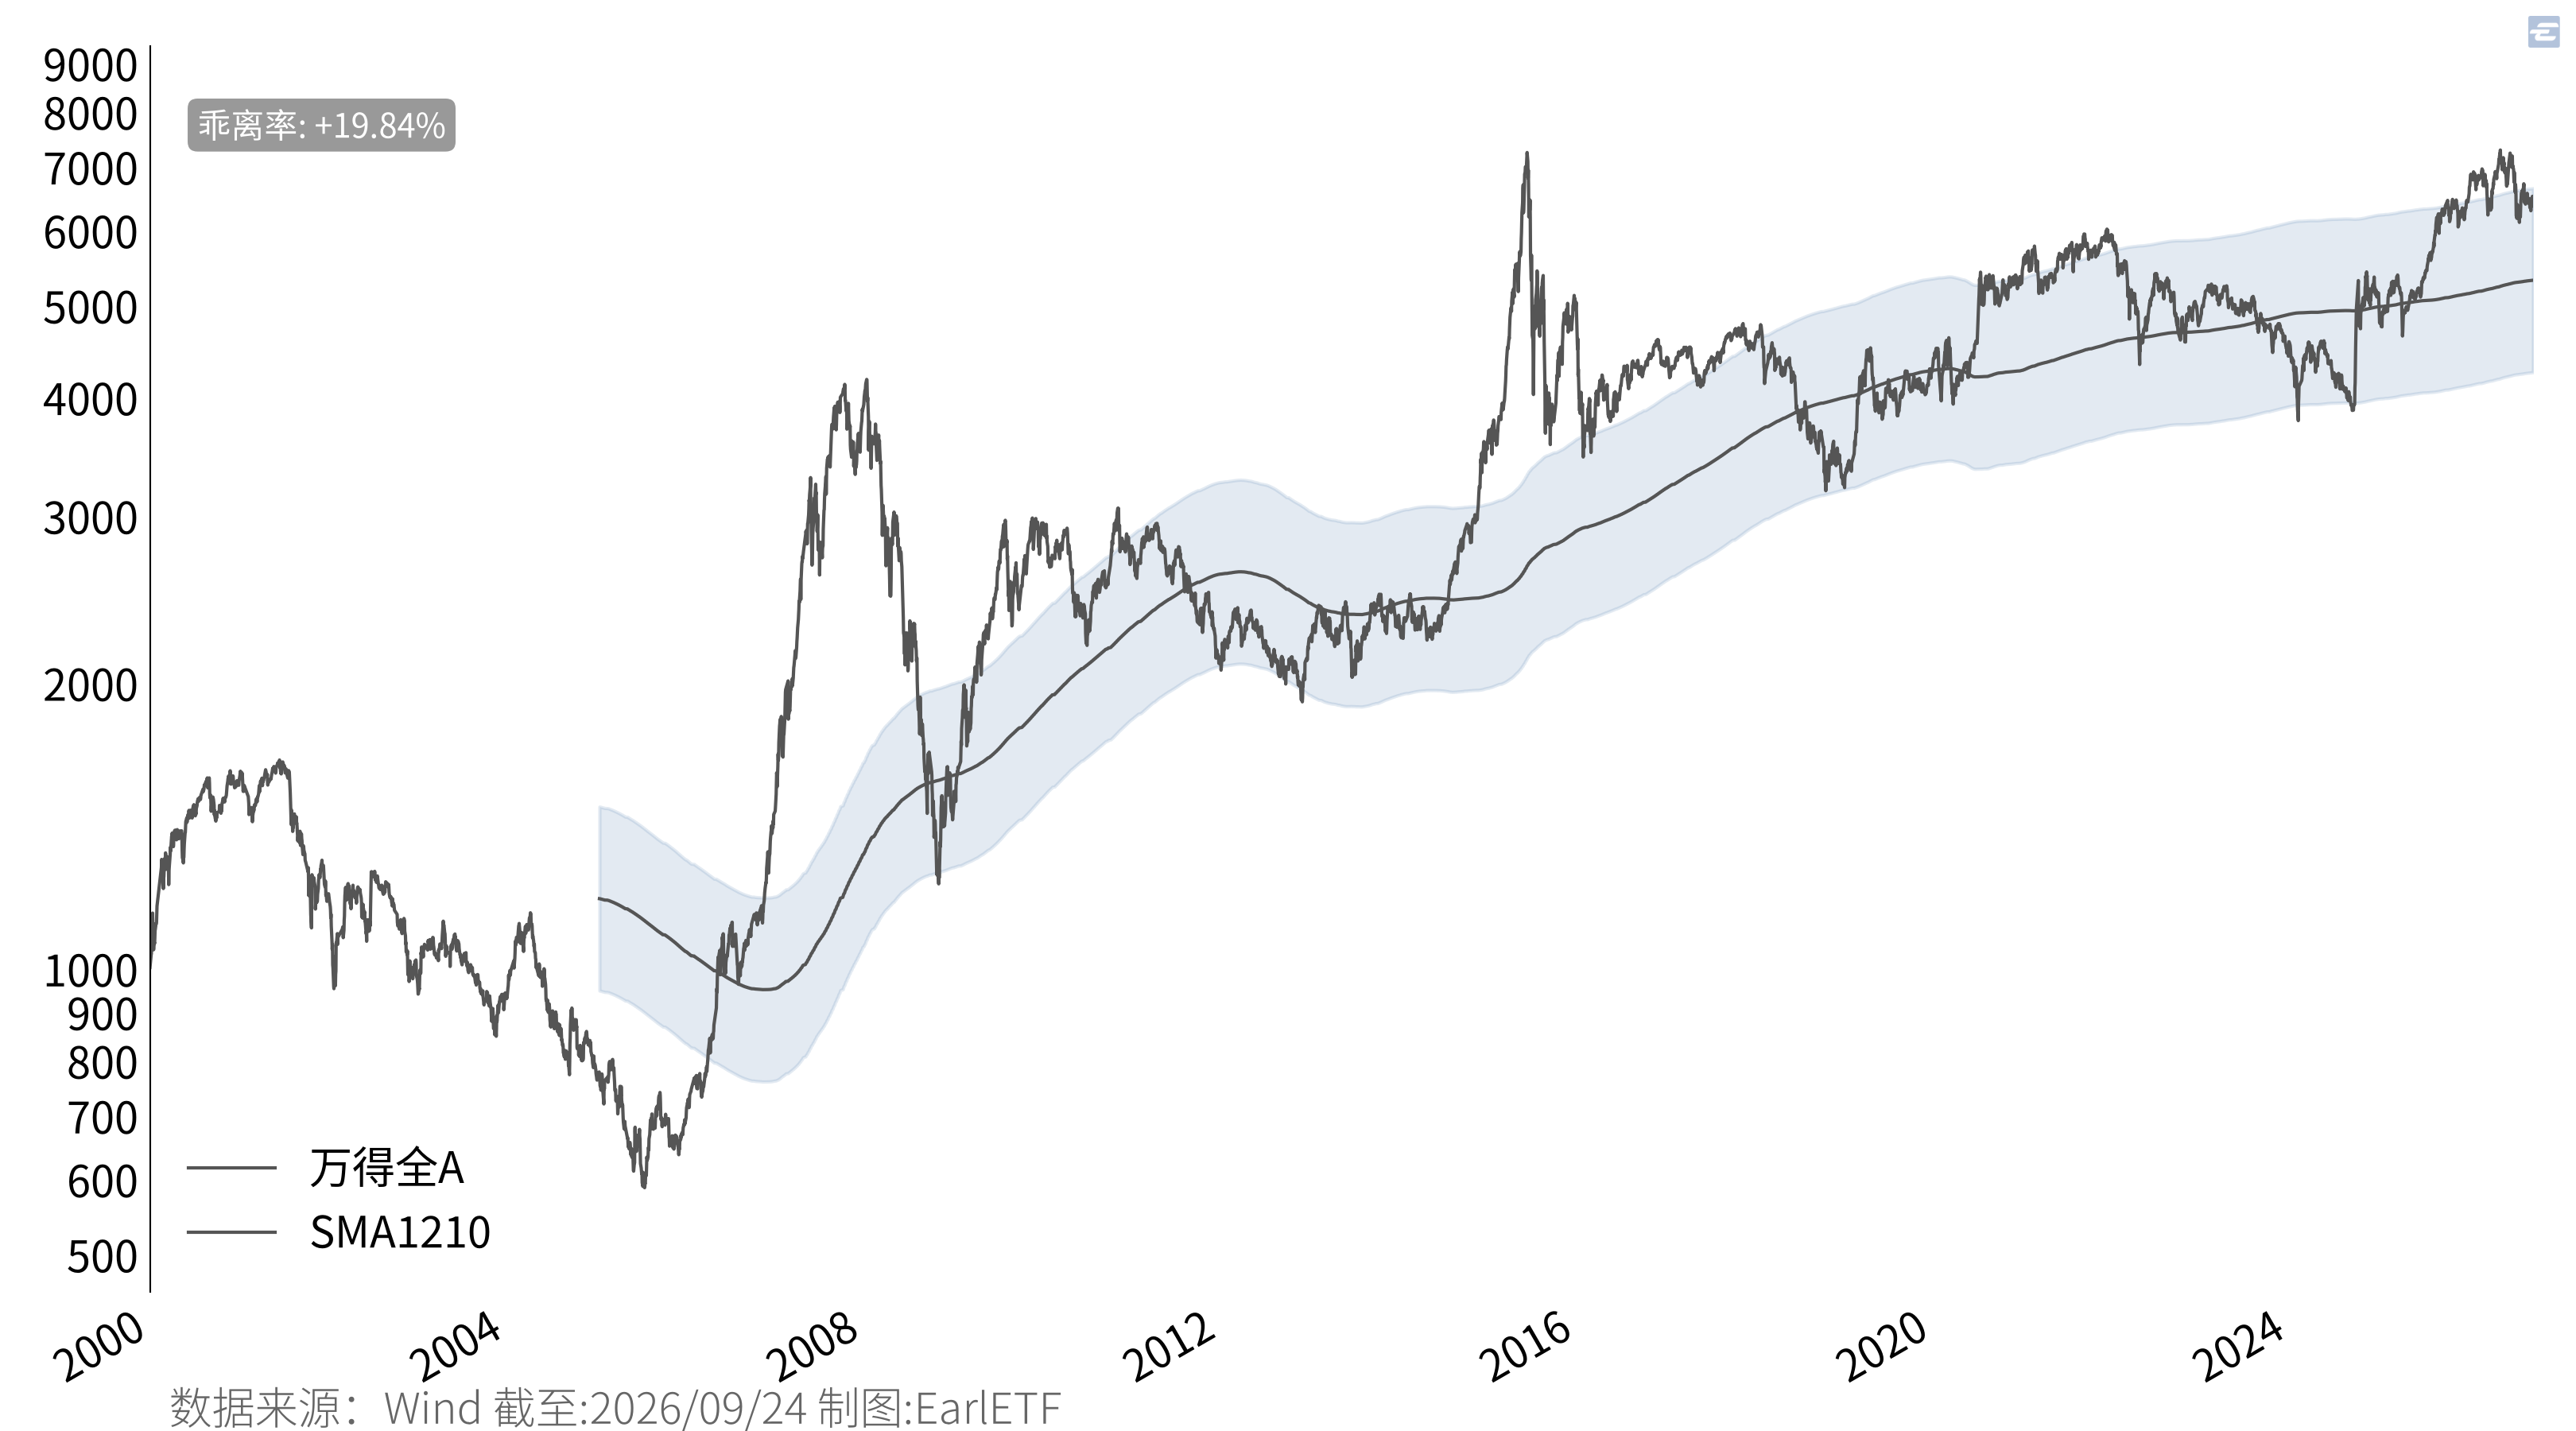
从这张图表可以看到,万得全A历史上的几次底部,偏巧不巧,就真落在了五年均线×80%的区域,抄底的效果还真是杠杠的。但猜顶吧,前面几次大牛市,自然是远超了。不过2021年的那次,和这波,就没能比五年均线×125%的区域走出去太远。
在笔者看来,当指数在五年均线×125%之上时,是万万不用考虑加仓的了。甚至如果保守一点,在五年均线之上,都可以减少定投规模,毕竟好钢要用在刀刃上——加倍定投,应该是在市场相对低点区域才开始。
6.3 韭圈儿神奇抄底指标
韭圈儿是一个基金数据App,里面有不少有趣的数据。其中“韭圈儿神奇抄底指标”便是其一,2024年10月我以《韭圈儿的神奇沪深300 抄底指标,还能怎么用》6为题专门介绍过。
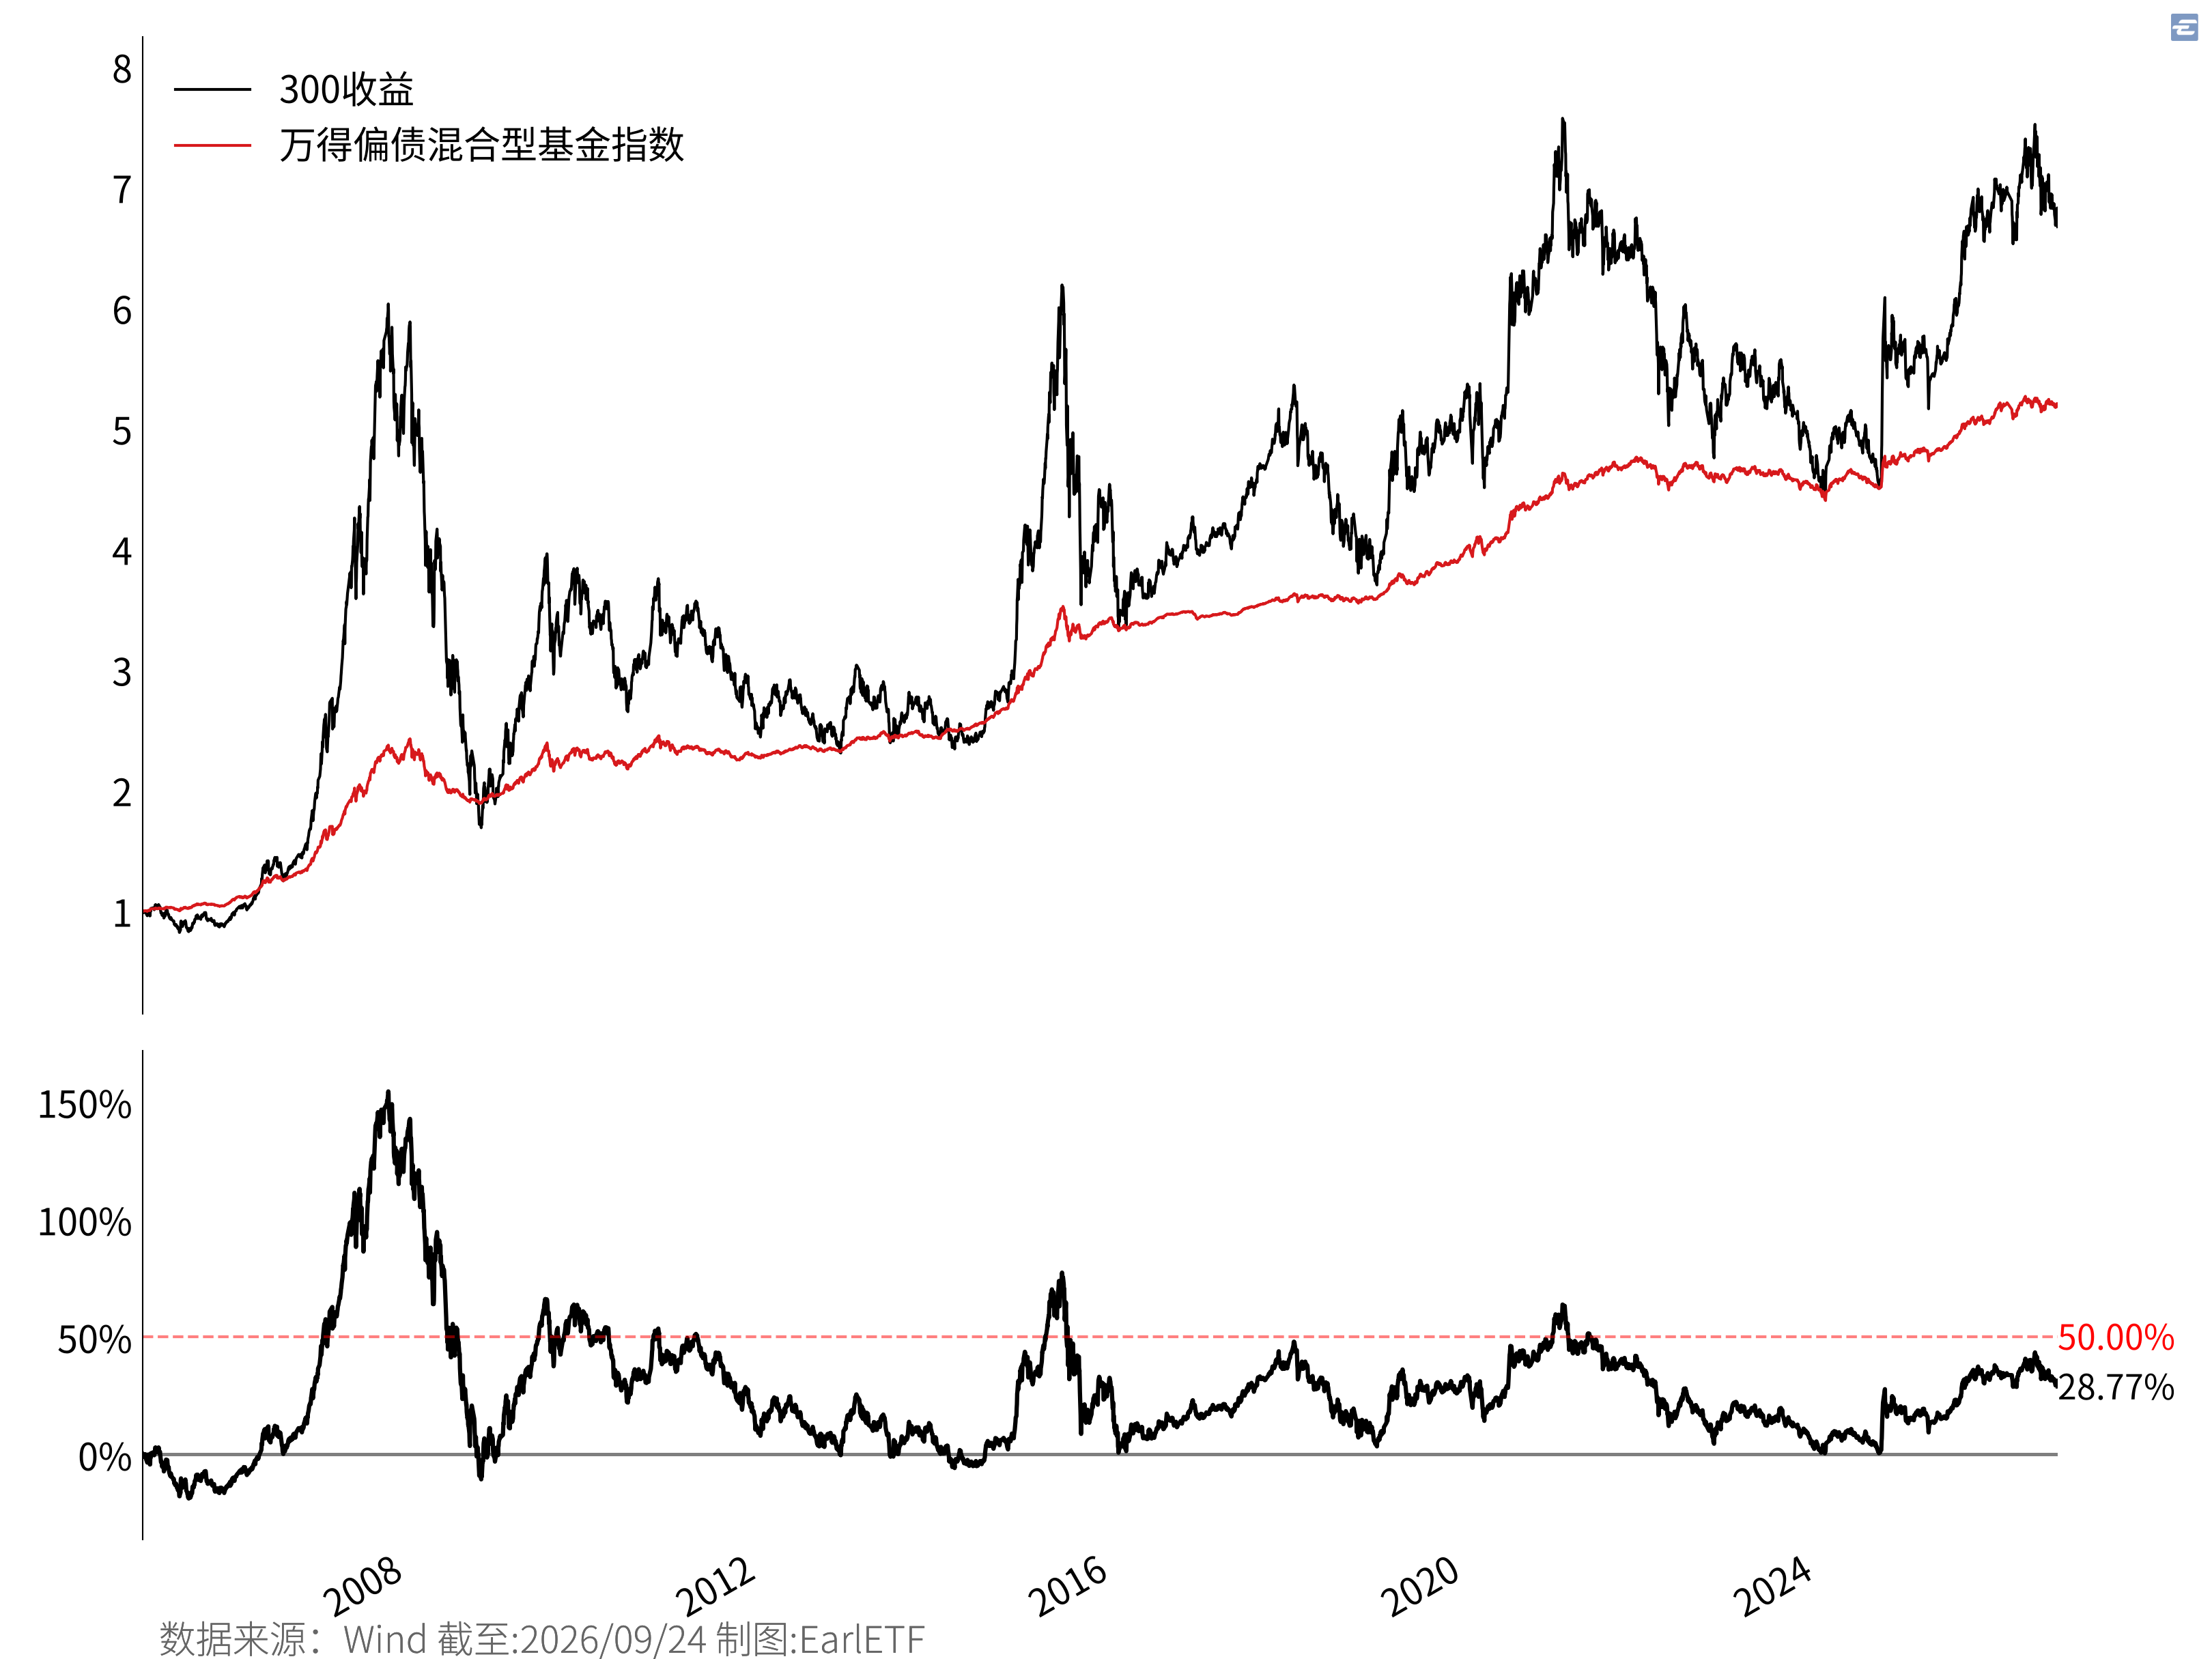
这个指标原版是用沪深300指数基金与万得偏债混合型基金指数叠加,将后者作为前者的底部区域指示。为了方便跟踪,我将前者改成沪深3007全收益指数。
从 图 6.3 可以看到,自2004年末起步以来,沪深300的几次底部,还真是挨着万得偏债混合型基金指数。
为什么那么巧?韭圈儿有一位读者提出了一种解释:
理论上,股市投资者的长期收益应该是高于债券的,至少美国市场是这样。但 A股这样长期上蹿下跳的电梯式涨跌,却很容易让股市投资者阶段性跑输债券——若长期如此A股就没吸引力了,所以或许是产业资本出手,或许是有形之手之手,又或许是多重因素叠加,A股就会在这个区域见底。
从行为金融学来说,的确是一种思路。当股票的吸引力都不如一般至多20%权益的万得偏债混合型基金指数(银行的固收+产品往往多是此类),那股市真也算差不多“跌透”了。
在副图中,我还计算了沪深300全收益指数相对万得偏债混合型基金指数的累计收益乖离率,并加了50%一条横线。可以看到此前几次牛市,沪深300全收益指数大体能到这个位置。2026年6月22日,这一数值创出“9·24”行情这波行情以来的最高点43%,距离50%也不算遥远了。这次能否再次摸到?不得而知。
不过一个值得提醒的统计数据是:2018年那波,这个数值的见顶,是当年1月24日,只见到了47.8%,并未击穿50%。
还是之前偏股基金指数滚动3年30%用法的提醒,这是对“疯狂”的印证,但并不是必然。
6.4 偏方的本质
一口气聊了三个在A股流传甚广的“民间偏方”。
平心而论,这些偏方既没有复杂的随机过程微积分推导,也没有浩瀚的多因子回归检验。学院派的学者大概率会对其嗤之以鼻,视其为朴素的“看图说话”或小样本下的过度拟合。
但为什么它们能在A股投资者的实战中屡屡引发共鸣,甚至在关键周期节点展现出不俗的穿透力?
核心在于,它们在底层逻辑上无一例外暗合了均值回归与行为金融学的深刻常识。
- 董承非提出的“三年30%”,捕捉的是全市场主动权益基金在短期造富神话下的狂热极限。当主动管理带来的超额收益以年化30%(三年累计翻倍以上)的速度透支未来时,巨大的获利盘兑现与均值回归的引力,必然会逆转多空力量的对比;
- “五年之锚”的下浮20%,是在极度悲观的漫长熊市里,利用五年这一跨越完整牛熊周期的长均线,给恐慌的市场画出一道基于常识的“安全底线”;
- “韭圈儿抄底指标”,则是从大类资产性价比的朴素逻辑出发——当全市场的股票资产被抛售到收益率甚至不如一只含券量极高的偏债基金时,股票资产的内生吸引力与有形之手的维稳动能必然会被彻底激活。
英国统计学家、逻辑学家卡瓦斯吉·埃德尔吉·玻德(Carveth Read)曾有一句广为人知,但又多被误按在凯恩斯头上的名言:“模糊的正确胜过精确的错误(It is better to be vaguely right than exactly wrong.)。”8。
这些“民间偏方”的真正的价值,是充当市场情绪钟摆与周期极值的“温度计”。,把它们视为预警而非目标,用来踩刹车而非定终点。无论偏股基金滚动收益还是股债乖离率,它们的作用是当市场进入疯狂区间时,给过度亢奋的自己兜头浇一盆冷水,提醒我们适时收缩战线、逢高兑现,切莫将其当成“不到此点不离场”的贪婪借口。
行文至此,本书的第一部分——“少数派思考1:长期持有不是唯一道路”也告一段落。
回望这六章的脉络:
- 我们在 第 1 章 《当闪电劈下来之时》 破除了“错过最佳交易日便万劫不复”的经典神话,论证了避开极端熊市对于长期复利的决定性意义;
- 在 第 2 章 《放下对择时的偏见,可否》 与 第 3 章 《A股,择时的沃土?》 中,从百年量化学术实证出发,结合A股高波动与成长风格主导的土壤,指出了均线与时序动量在控制毁灭性回撤上的独特价值;
- 在 第 4 章 《股市也有“黄道吉日”?》 中,探索了月末效应(TOM)以及均线过滤的“邪修”微观增强;
- 再到 第 5 章 《股票风险溢价靠谱吗》 与本章,分别审视了宏观估值模型(ERP)与民间顶底偏方的适用边界。
贯穿始终的核心主线其实非常朴素:在A股投资,机械照搬海外“无脑长期持有”的说教,很可能会付出极大的持有痛苦与时间成本。
承认市场的周期性、正视波动的破坏力,并借助规则化的趋势跟踪、日历规律或逆向的情绪锚点来管理风险,或许不能简单以“投机”来看待,反而是顺应A股土壤,做一个清醒的“少数派”的理性生存之道。
中证指数有限公司, 中证偏股型基金指数编制方案, 编制方案 no. 930950 (中证指数有限公司, 2017), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930950.↩︎
楚团长, 《陈光明卸任睿远总经理的一些碎碎念》, 楚团长聊聊天, 2022年10月, https://mp.weixin.qq.com/s/sHdoq_KaV6Rk0NeZvx_AGA.↩︎
朱斌, 八个维度看本轮牛市的高度与长度, 策略专题研究报告 (华福证券研究所, 2025), https://mp.weixin.qq.com/s/otoJiHjgGLI6_2JoH3snGg.↩︎
张翼轸, 《如果A股很烂,烂市场生存法则是什么?》, EarlETF, 2023年10月, https://mp.weixin.qq.com/s/-IStCJo2hLn4BFXo5JpkMQ.↩︎
张翼轸, 《五年之锚下浮 20.1%,最后 1/3 弹药打出》, EarlETF, 2024年9月, https://mp.weixin.qq.com/s/0l220_wAt_tZq5lUqN_SCg.↩︎
张翼轸, 《韭圈儿的神奇沪深300 抄底指标,还能怎么用》, EarlETF, 2024年10月, https://mp.weixin.qq.com/s/6d1C1xWXHImd8JDxJ2UZOw.↩︎
中证指数有限公司, 沪深300指数编制方案, 编制方案 no. 000300 (中证指数有限公司, 2005), https://www.csindex.com.cn/#/indices/family/detail?indexCode=000300.↩︎
Carveth Read, Logic: Deductive and Inductive, 4 版 (Grant Richards, 1914), https://www.gutenberg.org/ebooks/18440.↩︎