3 A股,择时的沃土?
AQR和Mebane T. Faber的这两篇论文,将时序动量和均线择时,跳出美股,拓展到了多资产领域。
此前也有不少研究发现,美股并非择时的最佳沃土。
比如Cheol‐Ho Park等人于2007年写的那篇综述What do we know about the profitability of technical analysis?1发现均线择时在外汇市场、商品市场更有效。
又比如Hendrik Bessembinder等人在1995年写的The profitability of technical trading rules in the Asian stock markets2,发现在台湾、马来西亚、泰国等亚洲新兴股市,均线择时比在发达市场更有效。
究其原因,可能在于市场的非有效和非理性。比如外汇市场,央行下场往往是捍卫汇率,不是理性投资,更具趋势性;至于新兴股市,散户多,波动大,适合择时。
至于哪些市场适合择时?不少研究有一些有趣的结论,总体来说:波动大适合择时3,夏普低适合择时4。
3.1 大涨大跌的A股适合择时
看到这个结论,你或许会猜到,A股,尤其是本世纪初期的A股,是择时的沃土了吧?
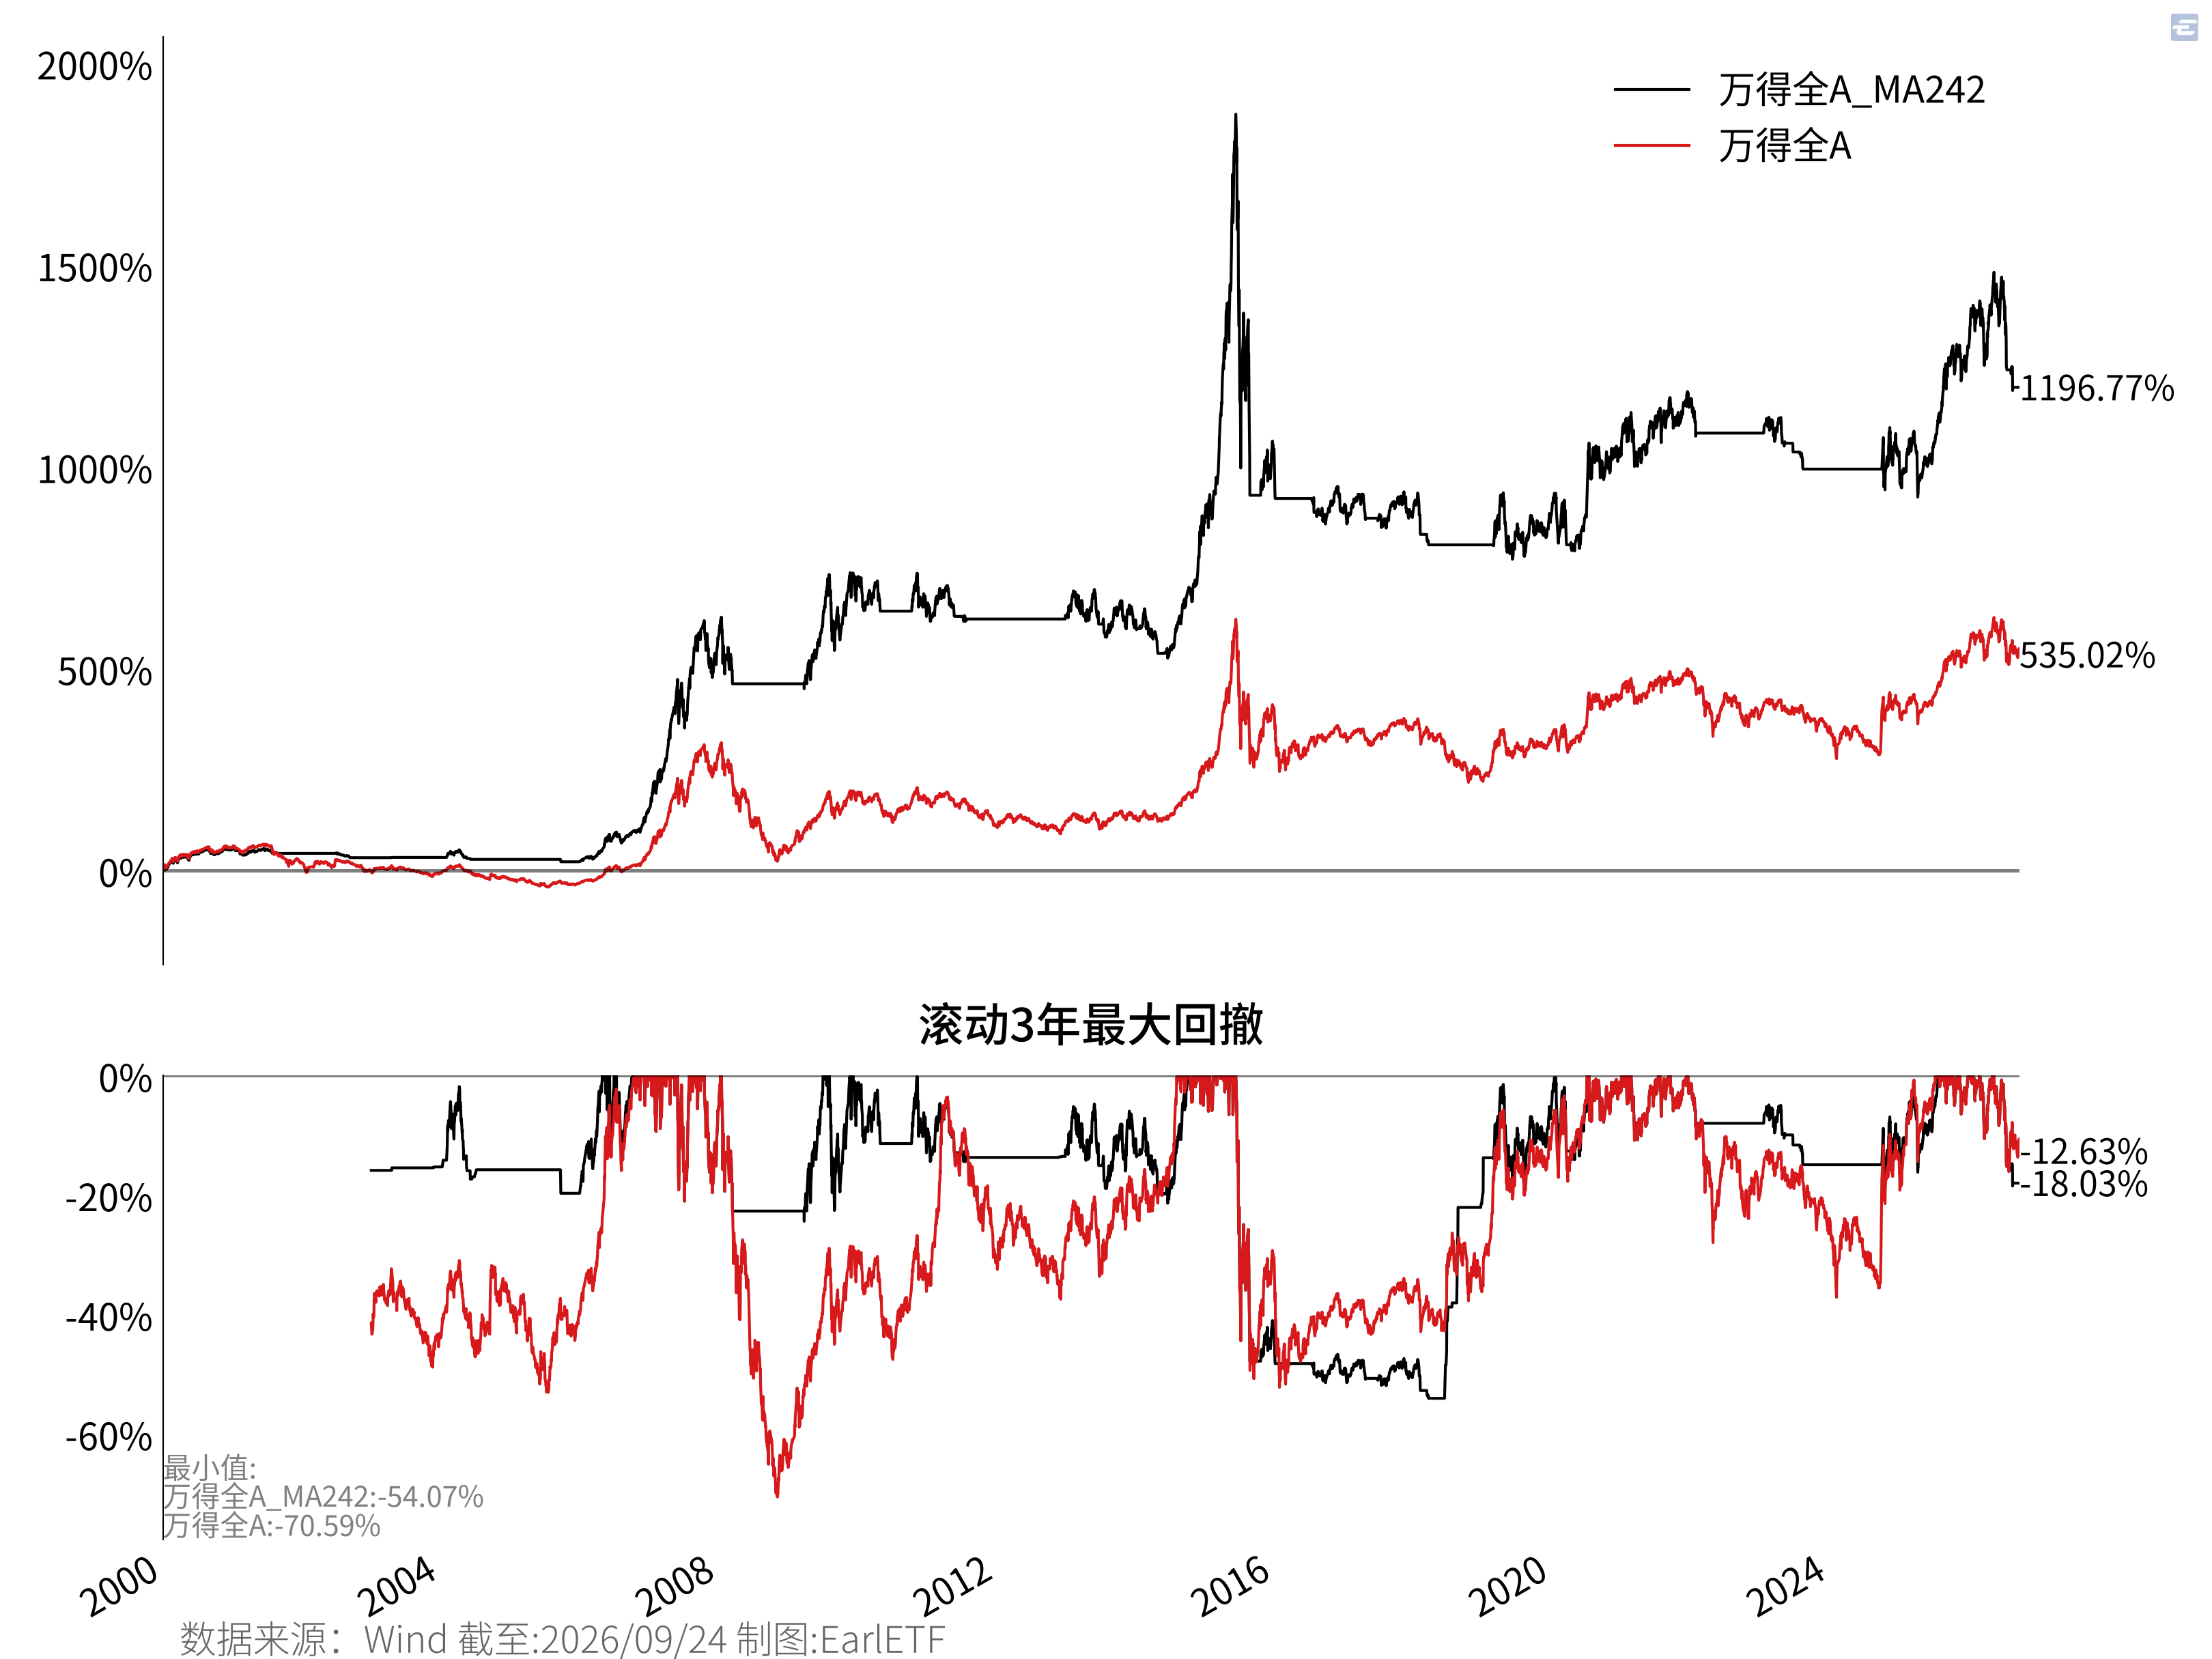
从 图 3.1 来看,2000年迄今,万得全A指数使用242日(年线)择时,当指数上穿或下穿次日以收盘价换仓,效果的确不错,累计收益率可以大大提升,滚动三年的最大回撤也有很不错的改善。回看历次熊市,除了2005年中的那次是“闪电崩盘”,均线择时跟不上之外,其余几次,控回撤的效果都不错,包括许多基民熟知的2022年-2024年的那次。
但请注意,类似242日年线择时,注定要经常进进出出,在熊市固然有望逃过下跌,但在牛市,注定要付出遭遇假信号的代价。从 表 3.1 可以看到固然2018年和2022年大大减少了年度亏损,但代价是类似2019年和2020年显著跑输长期持有——而后者往往是普通基民最无法接受的。毕竟对很多普通基民,看别人赚钱自己赚的少,总会将这视为自己的“负债”,而痛苦不堪。但这种熊市少亏牛市少赚,却是择时最常见的情况。
| 年 | 万得全A_MA242 | 万得全A | 超额 |
|---|---|---|---|
| 2016 | -12.43 | -12.91 | 0.48 |
| 2017 | -0.34 | 4.93 | -5.27 |
| 2018 | -7.89 | -28.25 | 20.36 |
| 2019 | 9.64 | 33.02 | -23.38 |
| 2020 | 16.99 | 25.62 | -8.62 |
| 2021 | 9.17 | 9.17 | -0.00 |
| 2022 | -6.78 | -18.66 | 11.88 |
| 2023 | -7.54 | -5.19 | -2.35 |
| 2024 | 1.62 | 10.00 | -8.38 |
| 2025 | 25.48 | 27.65 | -2.16 |
| 2026 | -7.06 | -0.94 | -6.12 |
截至:2026-09-24
“伞兵生来就是被包围的”(Paratroopers, we’re supposed to be surrounded),这是出自美国101空降师的一句名言。
这句名言,或许同样适合以均线、时序动量为代表的择时玩家,在牛市跑输,或许也是注定的。
3.2 择时,有所为,有所不为
曾经,择时在A股效果杠杠的,但投资者要有择时效果“衰退”的心理预期,毕竟A股近年波动率下降,在低波动市场中,择时效果必然不会如2008年、2012年那样惊人。
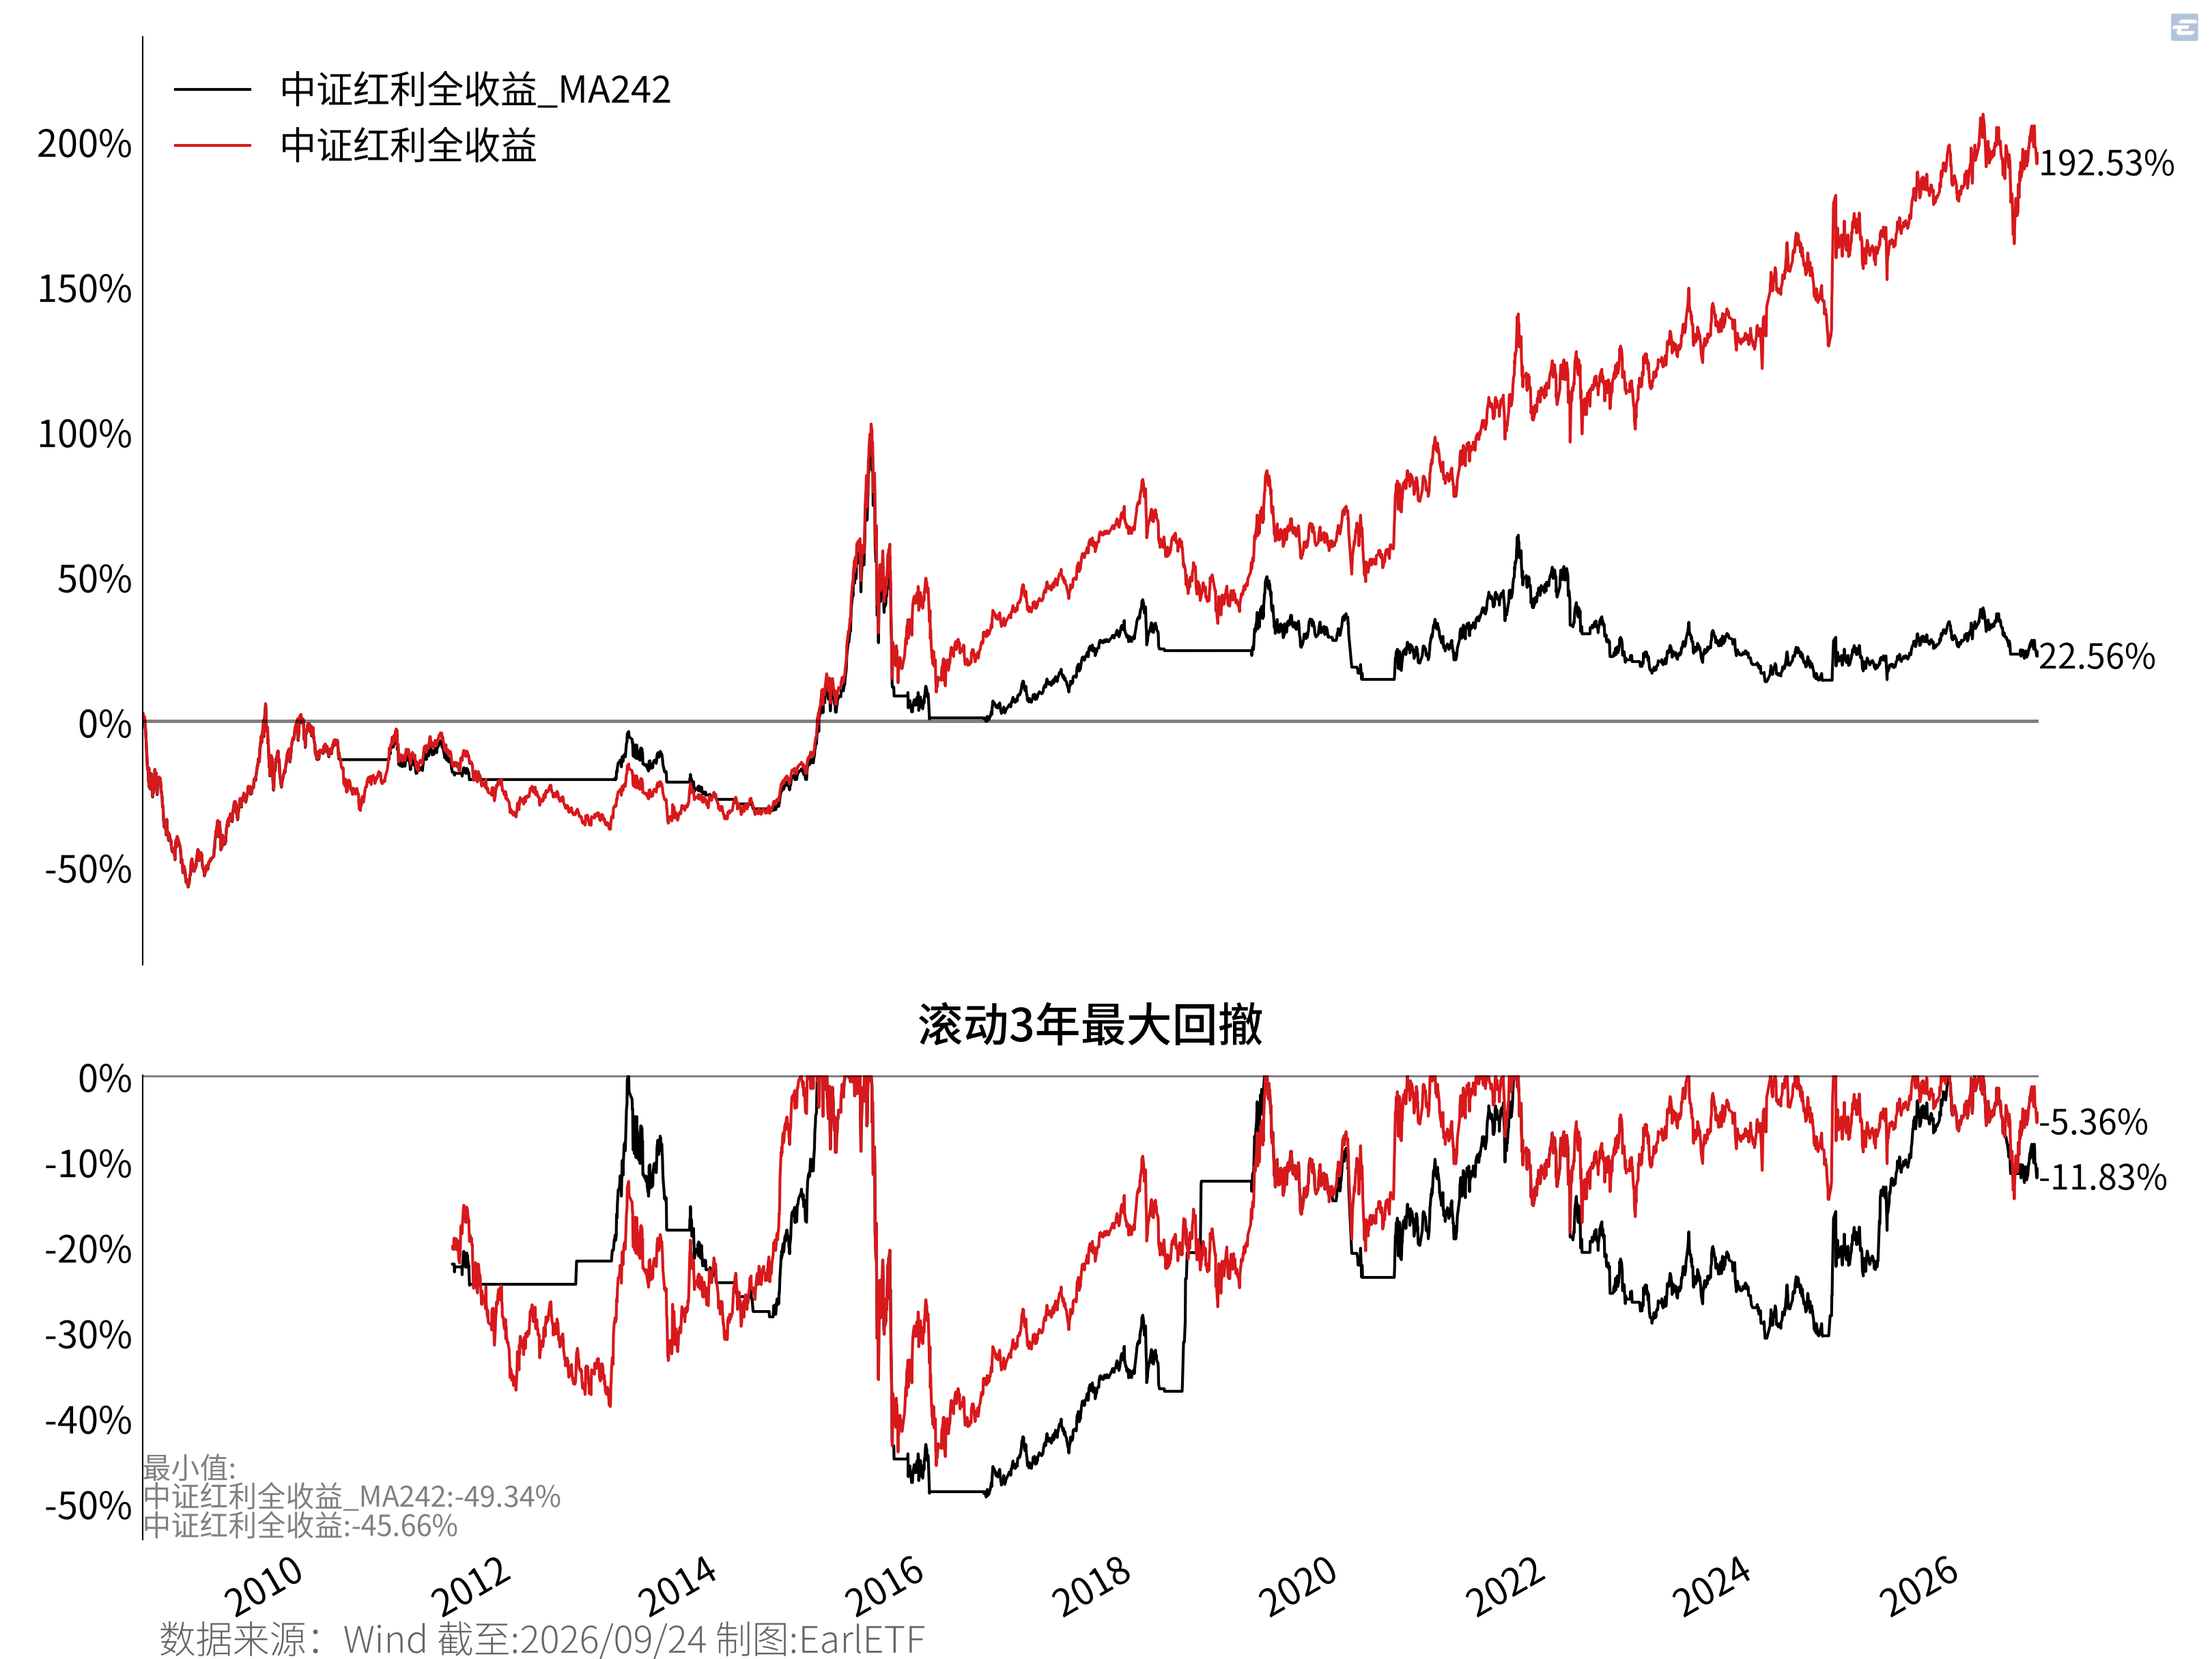
与此同时,择时也未必适合所有的A股品类,比如说红利类。从 图 3.2 可以看到,在2021年开始中证红利全收益指数5平稳向上,持有体验最好的那段时间里,242日均线择时,反而是最惨淡的。
那么,何时应该考虑择时?
以我的个人经验来看,指数的波动率越大,溃疡指数(Ulcer index)越大,均线等方法择时效果越好。
关于溃疡指数,这里要简单介绍一下,这是由 Peter Martin 和 Byron McCann 于 1987 年在《富达基金投资者指南》6中提出的。这个指标专注于负向波动与持续时间,反映投资者的“胃痛”程度的指标。相比最大回撤只考虑最大的那次且不考虑持续时间,溃疡指数通过时间加权,更考虑多次、长时间回撤带来的体验折磨。
表 3.2 是几个主要A股指数2016年迄今的收益统计,无风险利率采用的是同期中证货币基金指数,这是普通基民最可得的无风险利率了。
| index | 年化收益率 (%) |
夏普比率 | 年化波动率 (%) |
最大回撤 (%) |
溃疡指数 (UI) |
|---|---|---|---|---|---|
| 万得全A | 2.53 | 0.11 | 20.40 | -37.17 | 16.39 |
| 国证成长R | 2.44 | 0.12 | 22.45 | -54.52 | 26.03 |
| 国证价值R | 5.29 | 0.25 | 16.75 | -28.20 | 10.85 |
| 中证红利全收益 | 6.82 | 0.34 | 16.99 | -27.08 | 9.52 |
| 万得偏股混合型基金指数 | 5.94 | 0.28 | 19.20 | -45.42 | 18.88 |
| 创业板R | 2.83 | 0.16 | 28.58 | -55.96 | 31.73 |
| 货币基金 | 2.32 | - | 0.13 | 0.00 | 0.00 |
截至:2026-09-24
细看几个指数的波动率和溃疡指数,大体感觉国证成长R7、创业板R8以及万得偏股混合型基金指数,应该是相对适宜择时的。
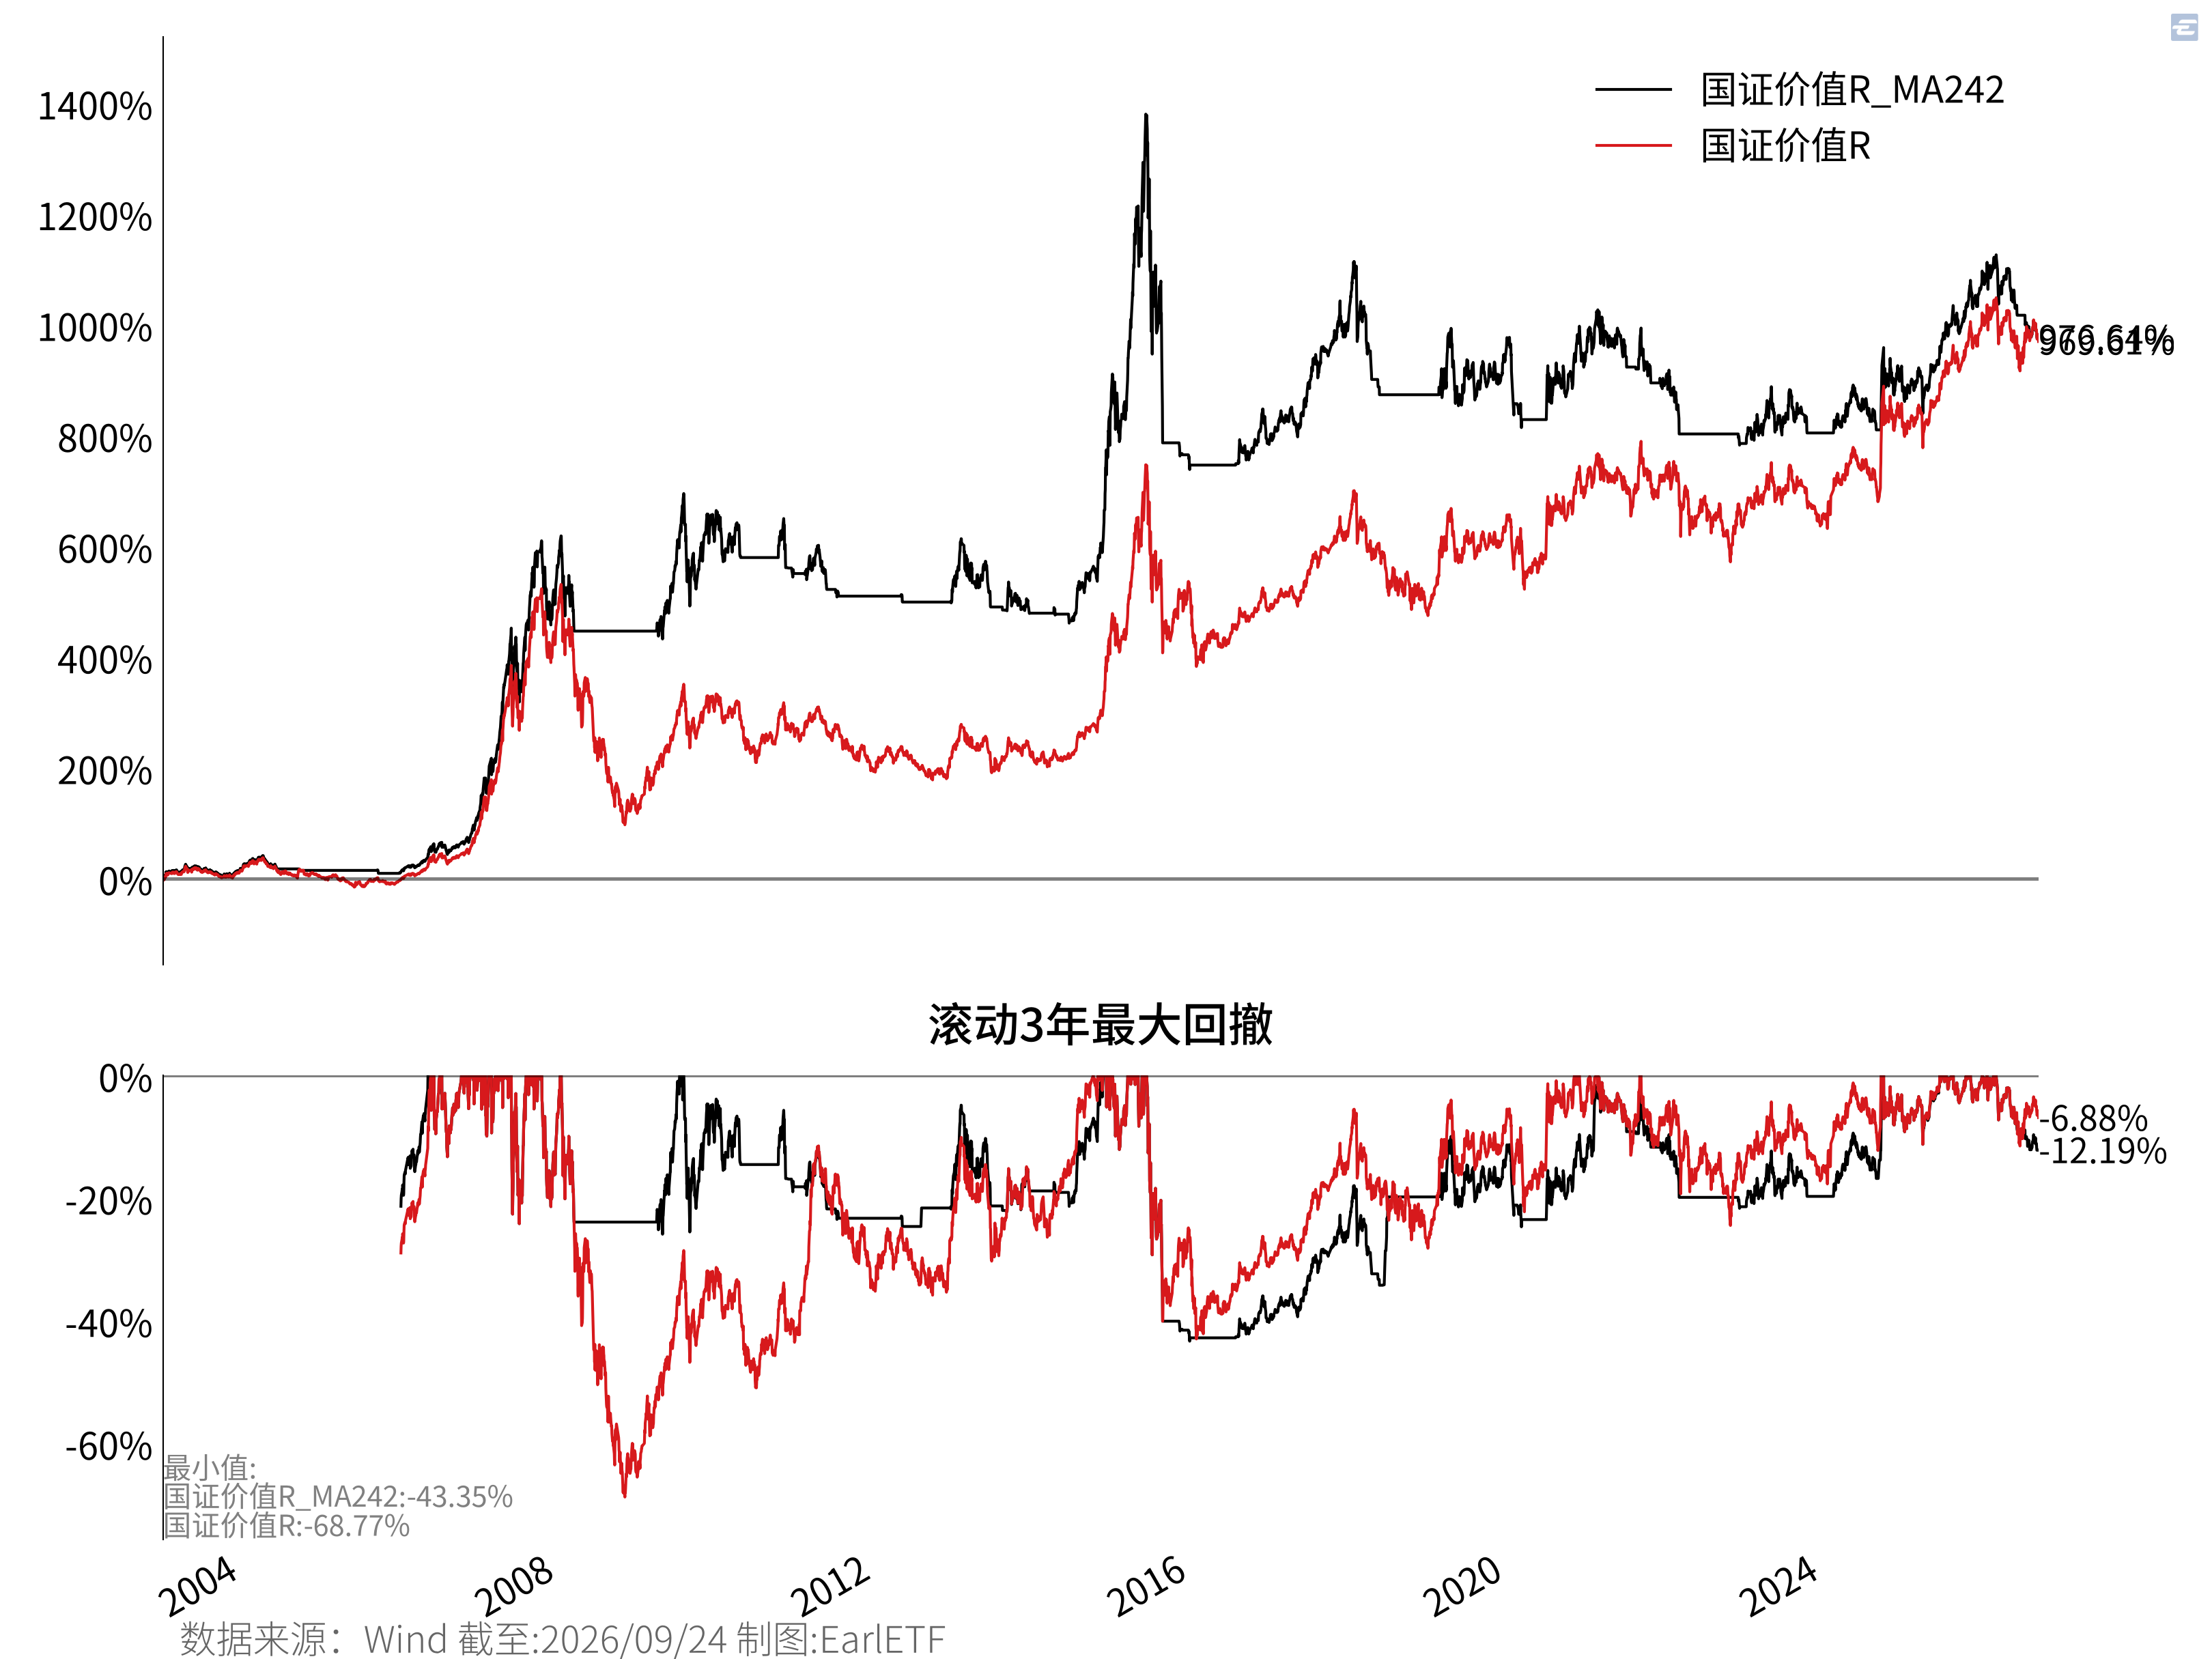
从 图 3.3 可以看到,国证价值R指数搭配242日均线的择时,初期有效,但近年逐步缩小差距——甚至滚动回撤还变得更大,可谓是择时负贡献。
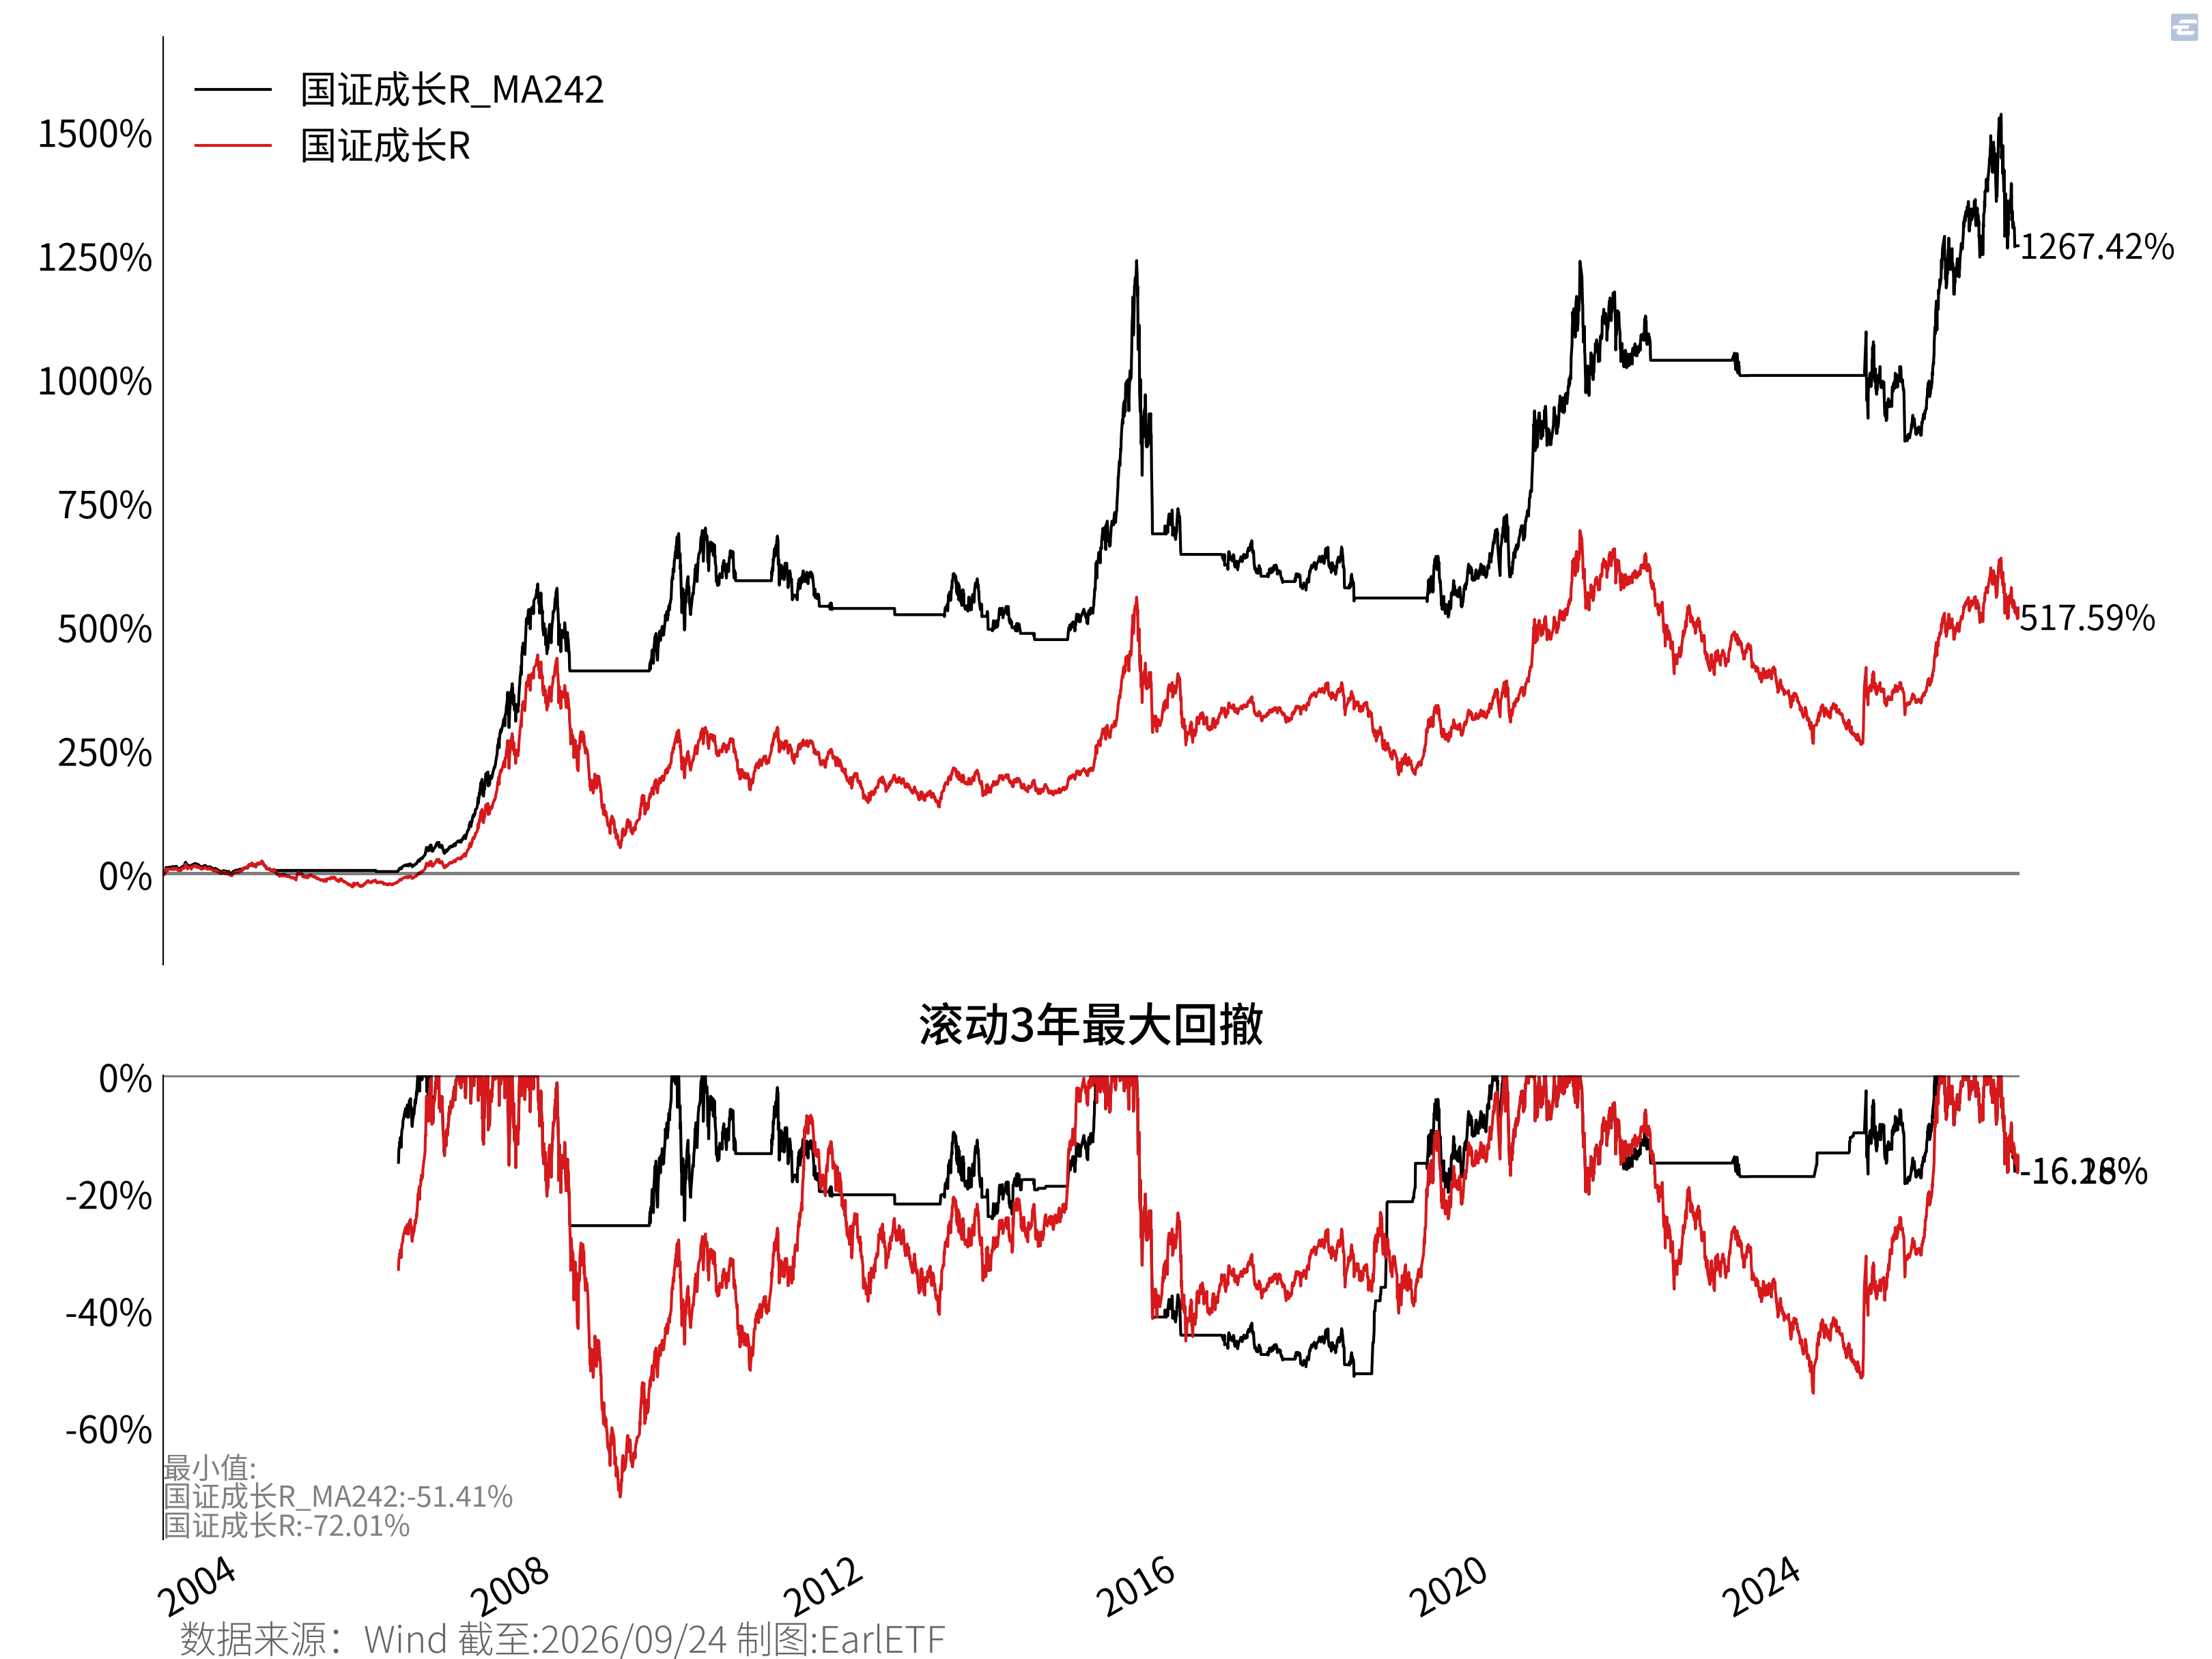
但如 图 3.4 所示,国证成长R依然还有不俗的效果,至少2022年那波熊市,大大控制了回撤。
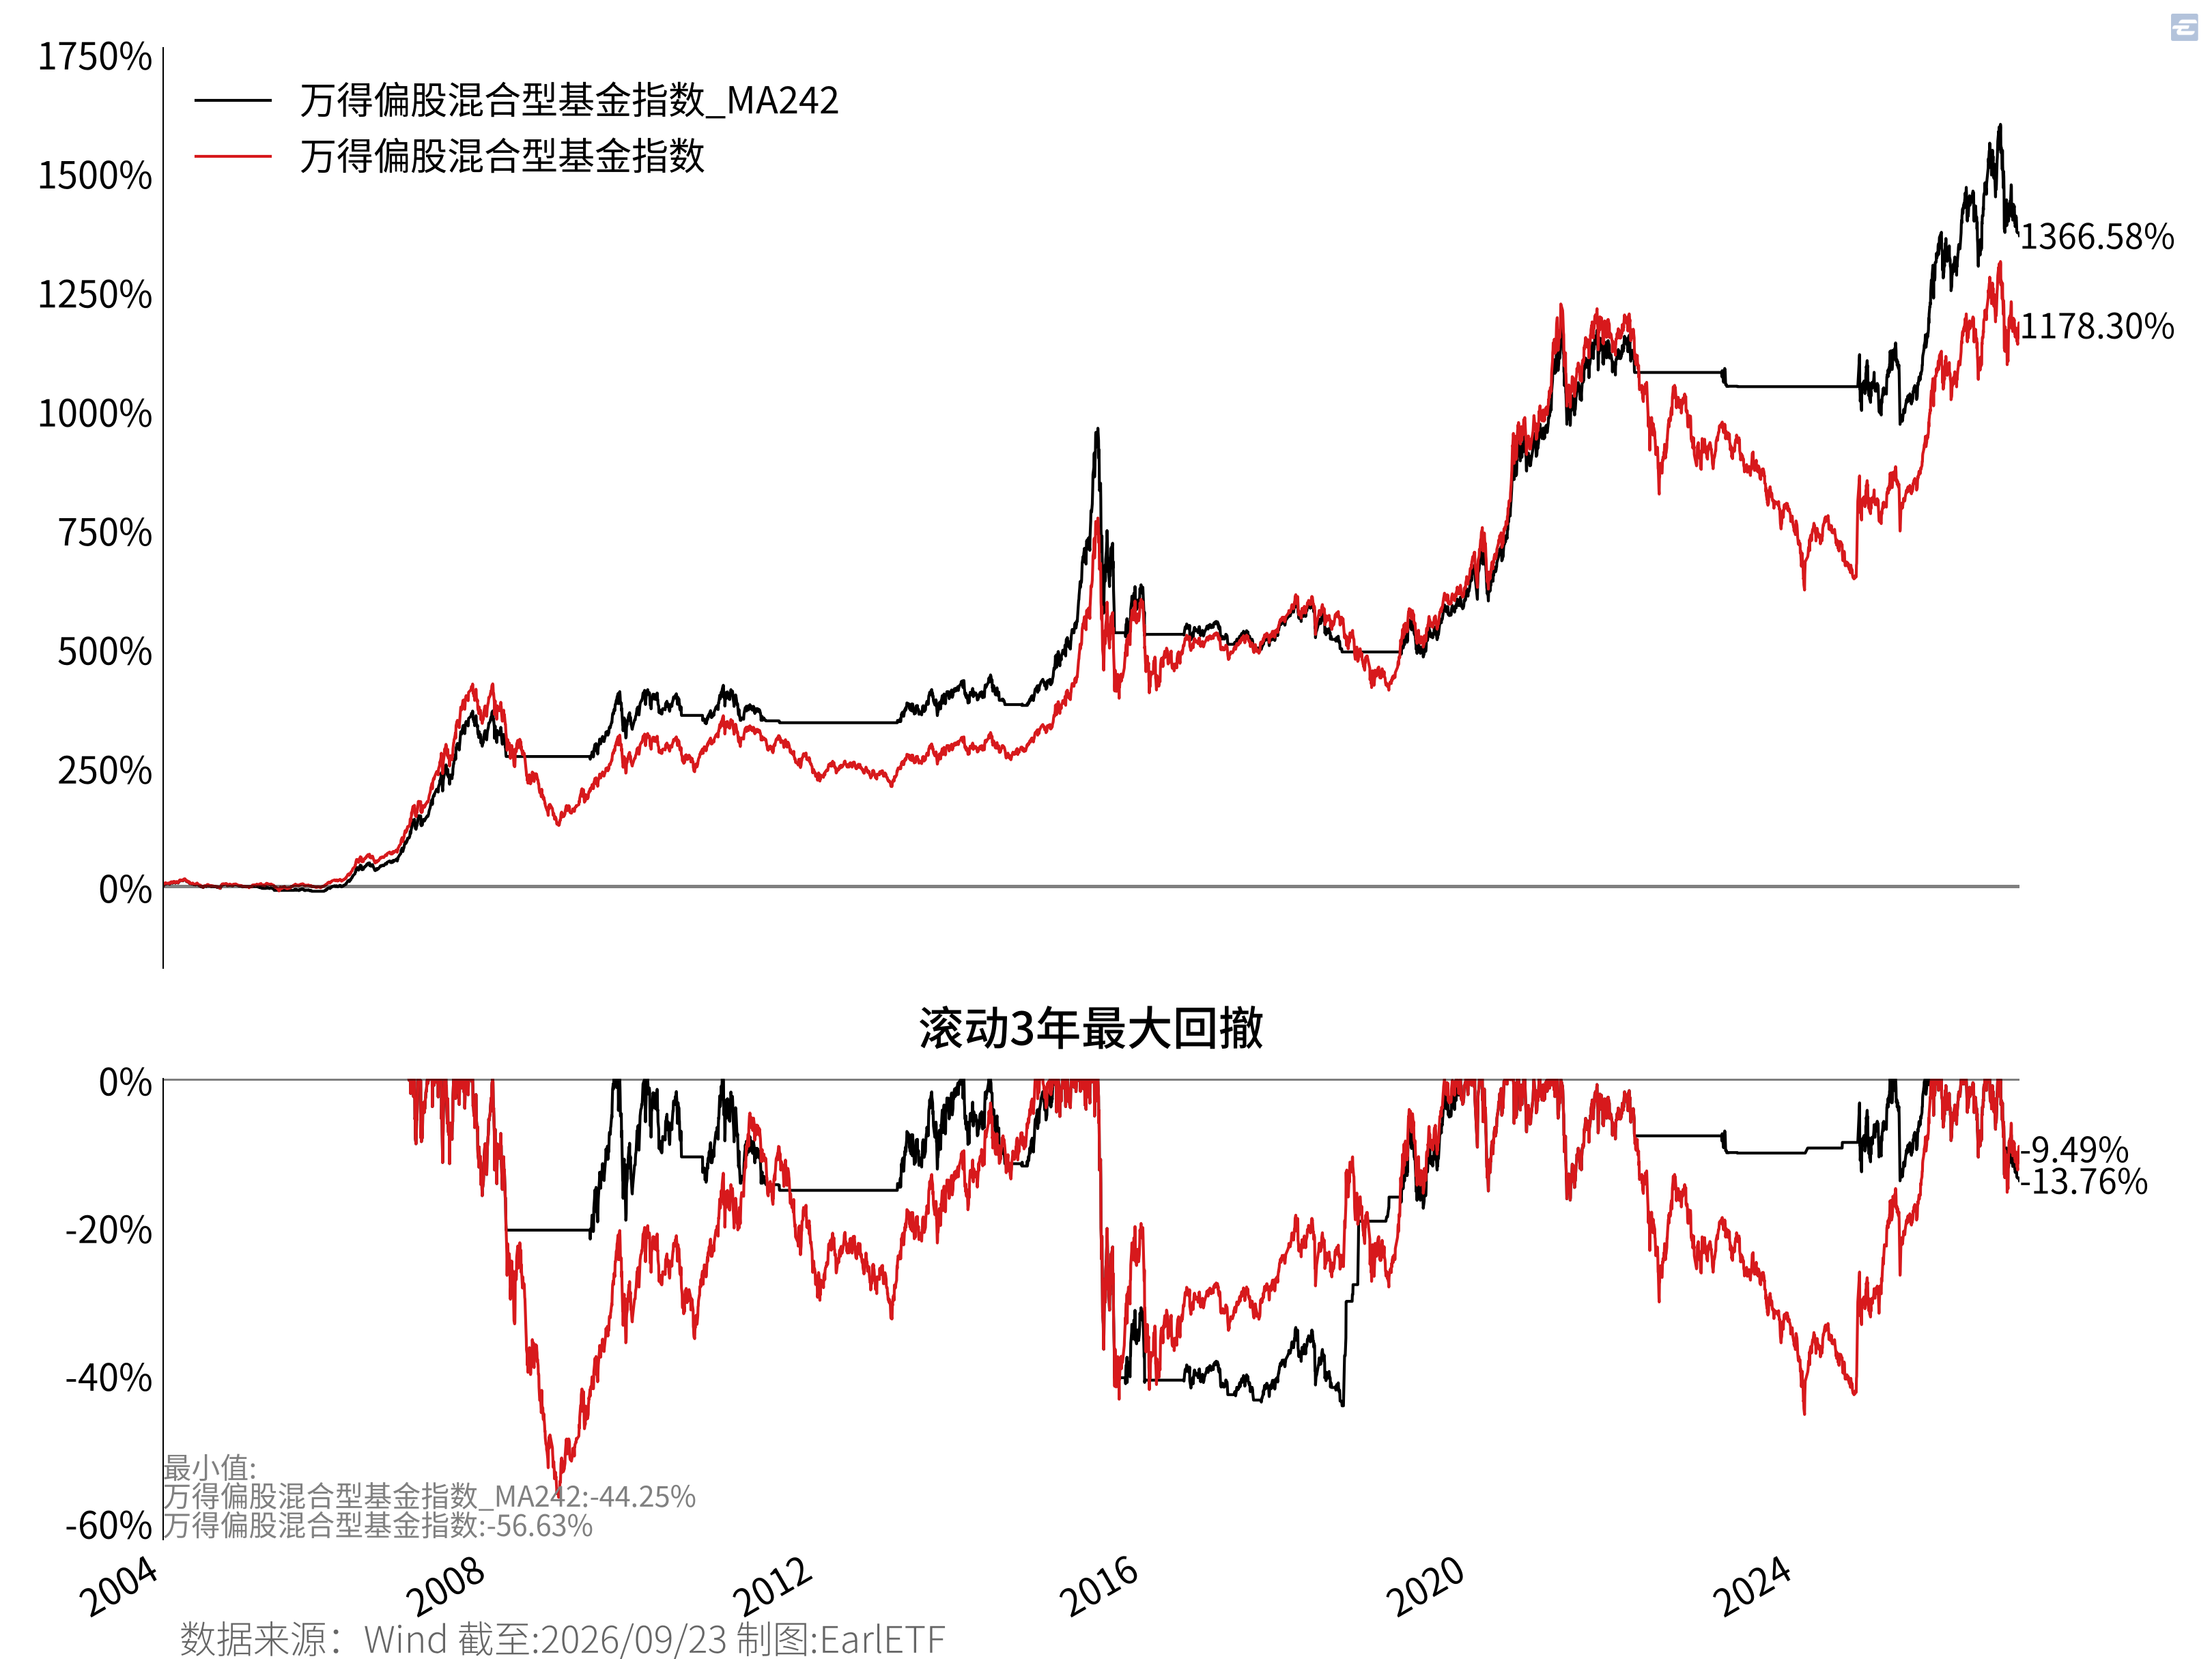
考虑到中国的公募基金,有着强烈的“成长”倾向,同样是比较适合择时的。 图 3.5 从利用242日均线对万得偏股混合型基金指数来进行择时的效果也可以看到,尤其是许多基民最伤痛的2022年至2024年熊市单边下跌,可以躲过绝大部分。这种由于主动基金过度集中持仓带来的随后数年持续的“减仓恶性循环”,倒是特别适合这类均线的择时。
就此而言,如果你是成长策略的拥趸,那么作为一个“少数派”基民,用均线择时来控回撤,或许是个好思路。
Cheol‐Ho Park 和 Scott H. Irwin, 《What Do We Know about the Profitability of Technical Analysis?》, Journal of Economic Surveys 21, 期 4 (2007): 786~826, https://doi.org/10.1111/j.1467-6419.2007.00519.x.↩︎
Hendrik Bessembinder 和 Kalok Chan, 《The Profitability of Technical Trading Rules in the Asian Stock Markets》, Pacific-Basin Finance Journal 3, 期 2 (1995): 257~84, https://doi.org/10.1016/0927-538X(95)00002-3.↩︎
Yufeng Han 等, 《A New Anomaly: The Cross-Sectional Profitability of Technical Analysis》, The Journal of Financial and Quantitative Analysis 48, 期 5 (2013): 1433~61, https://www.jstor.org/stable/43303847.↩︎
Rongju Zhang 和 Henry Wong, 《How Much Information Is Required to Time the Market?》, The Journal of Portfolio Management 48, 期 1 (2021): 163~87, https://doi.org/10.3905/jpm.2021.1.299.↩︎
中证指数有限公司, 中证红利指数编制方案, 编制方案 no. 000922 (中证指数有限公司, 2008), https://www.csindex.com.cn/#/indices/family/detail?indexCode=000922.↩︎
Peter G. Martin 和 Byron B. McCann, The Investor’s Guide to Fidelity Funds (Wiley, 1989).↩︎
深圳证券信息有限公司, 国证1000成长指数编制方案, 指数编制方案 no. 399370 (深圳证券信息有限公司, 2010), https://www.cnindex.com.cn/module/index-detail.html?act_menu=1&indexCode=399370.↩︎
深圳证券信息有限公司, 创业板指数编制方案, 编制方案 no. 399006 (深圳证券信息有限公司, 2010), https://www.cnindex.com.cn/docs/gz_399006.pdf.↩︎