2 放下对择时的偏见,可否
择时(Timing),是长期持有的对立面——通过阶段性持有仓位,来谋求更好的投资体验。
如果你看的是类似《漫步华尔街》1之类经典指数投资科普书,多半会对均线为代表的择时避而远之,认为这不过是江湖术士、股市骗子的把戏。
但事实上,以均线择时,以及随后发展出来的时序动量择时(TSMOM,即和趋势做朋友只要一个资产过去一段时间在涨就买入做多,在跌就卖出做空,完全看它自己的历史走势来顺势而为),依然是学术界的热门话题,迄今未到盖棺定论的时候。
当然,这话我来说,显然不够权威,所以还是得以权威对权威。
2.1 西格尔的中立评价
在讨论择时问题时,如果只能引一本书,我肯定会推荐杰里米·西格尔的《股市长线法宝》(Stocks for the Long Run)2,最新版是2024年出版的第六版。
在书中,他也提到了《漫步华尔街》:
学院派经济学家常常对技术分析不屑一顾,认为技术分析所起的作用跟占星术一样。普林斯顿大学的伯顿·马尔基尔教授曾非常明确地痛斥了技术分析3。
但他的评价,无疑更中性:
最近的研究表明,像200日移动平均线(200-day moving averages)或短期价格动量(short-term price momentum)这样简单的交易规则,也许可以改善投资者的风险收益预期4。
与此同时,文中他还放了一张他统计的200日均线在美股上的表现。
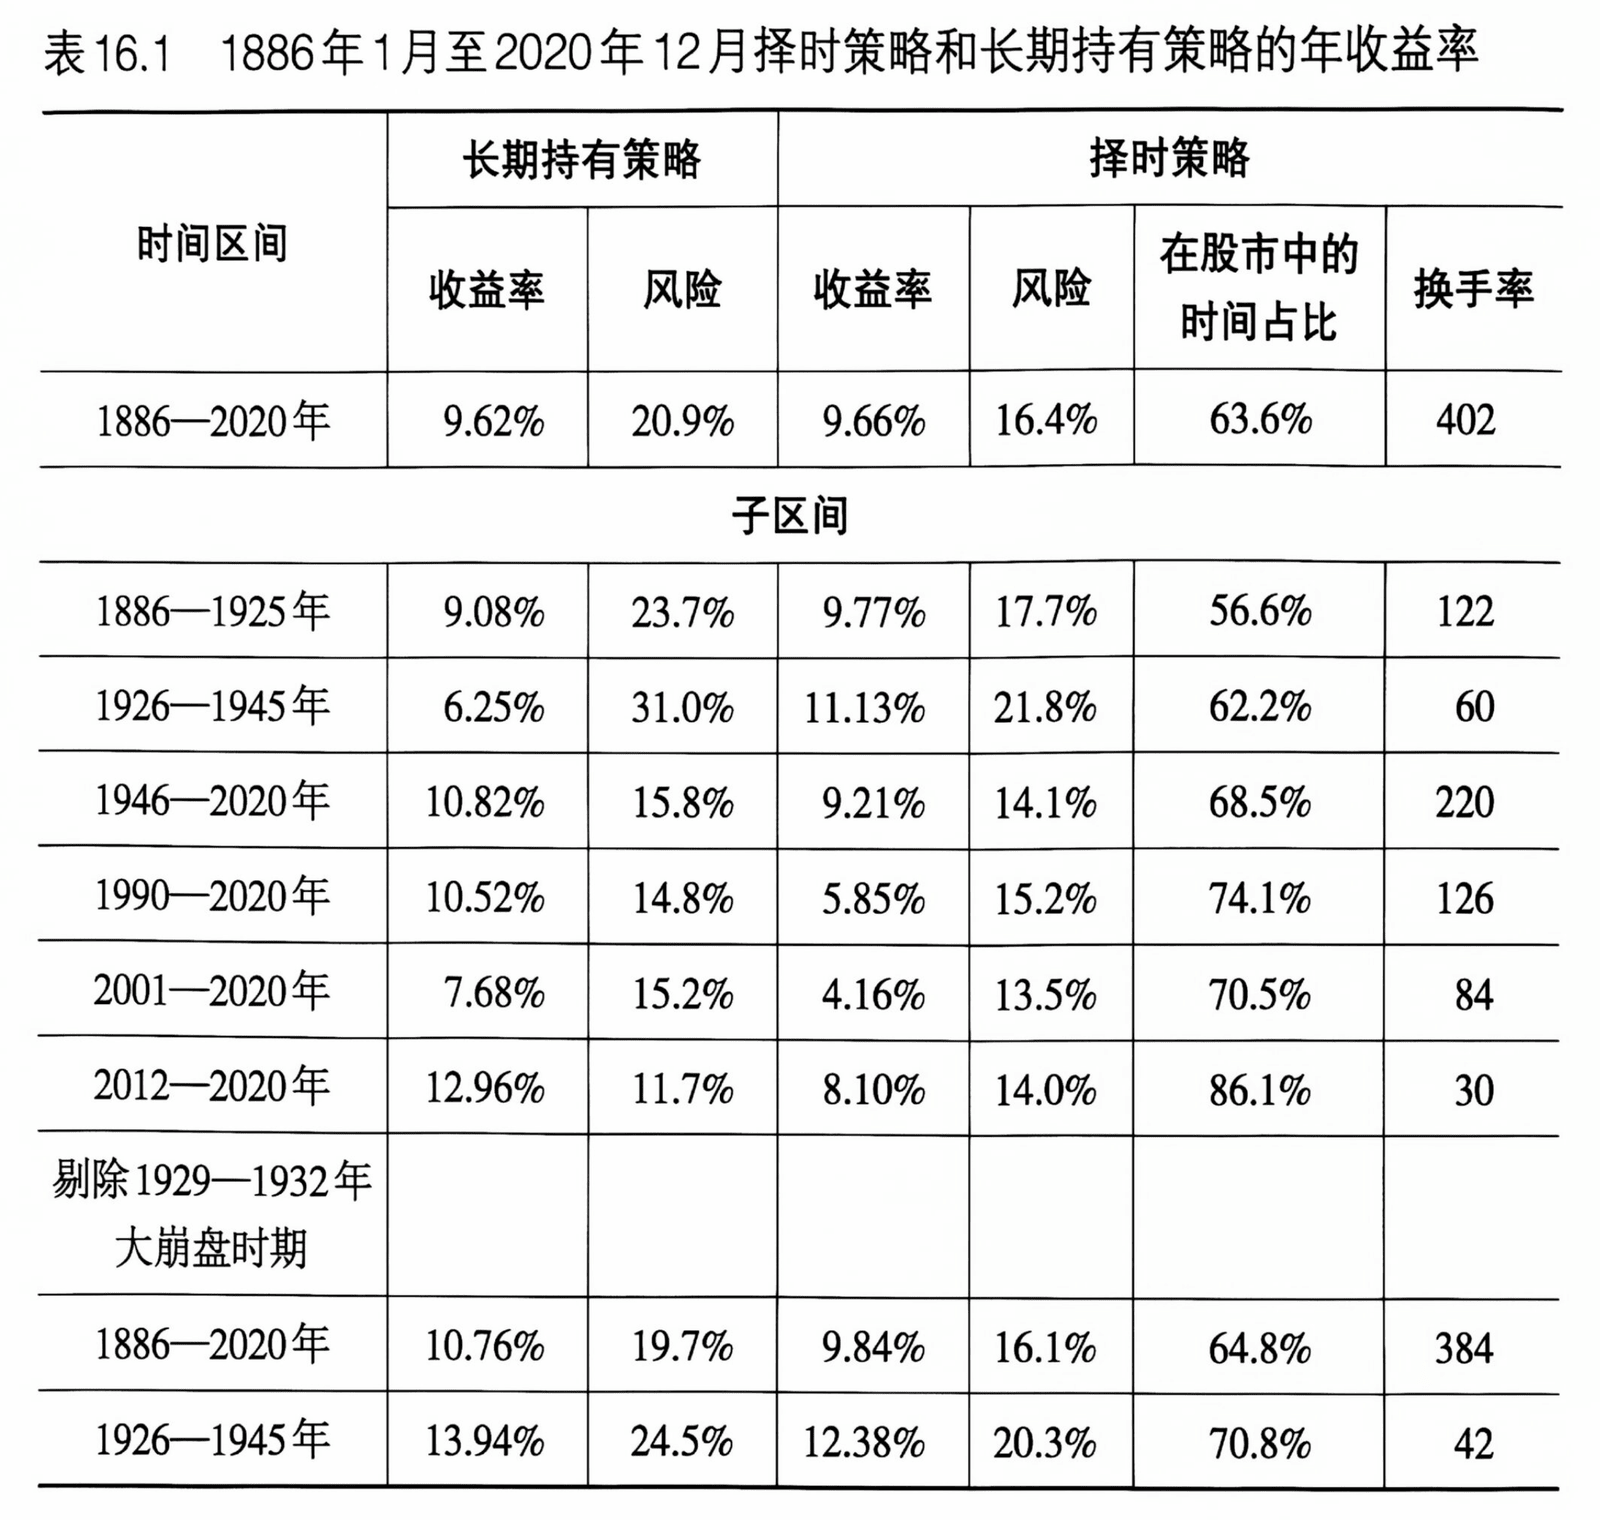
基于这张表格和对应的走势图,西格尔做了诸多公允的分析:
从1886年1月到2020年12月,择时策略的年收益率为9.66% ,勉强超过了长期持有策略9.62%的年收益率。我们再看图 16.2,会发现择时策略非常成功地让投资者躲过了1929-1932 年的大崩盘。我们如果剔除掉大崩盘这段时期,会发现择时策 略的年收益率比长期持有策略要低0.92%,尽管择时策略的风 险比长期持有策略还要低4%左右。
虽然择时策略在收益率上不如买入并持有策略,但择时策略有个很大的好处,就是投资者经历的波动率更低。择时投资者保持在股市中的时间只有不到2/3,所以相比买入并持有的投资者来 说,风险减少了约1/4。这意味着,如果是计算风险调整后的年收 益率,200日移动平均线策略是很有吸引力的。择时策略的另一个好处,是可以避开大熊市。
支持技术分析的人会说,技术分析能识别市场的主要趋 势,以及这个趋势何时会转向。但也有很多人严重怀疑,趋势是否真的存在,还是仅仅是股价随机运动的结果呢? 虽然学术界对此还在争论当中,但在华尔街和许多精明的投资者中,技术分析有大量的拥护者。在本章的分析中, 对这些策略持谨慎认可的态度,但正如我在整本书中都一直在说的那样,投资者想要利用过去来获利的行为,可能已经改变了未来的收益率5。
当然,学术这东西,尤其是类似金融学这样的社会科学,并不是简单的,对绝对真理的追求。在讨论择时话题时,无法回避的是“屁股决定脑袋”的问题。
以撰写《漫步华尔街》为例的马尔基尔,长期担任普林斯顿大学经济学系教授,也曾出任出任耶鲁大学管理学院(Yale SOM)院长,与此同时他在先锋领航集团担任了28年的董事(1977–2005年),是指数投资理念的重要推手。
而撰写《股市长线法宝》的杰里米·西格尔在宾夕法尼亚大学沃顿商学院(Wharton School)长期担任金融学教授,与此同时在2000年代初,他深度参与了ETF发行商 WisdomTree Investments(现 WisdomTree Inc.)的创立与方法论设计,主导推出了以股息率、收益率等基本面指标为权重的指数体系,是Smart Beta思潮的重要推手。
这两段经历,或者说业界身份的选择,固然是取决于他们的学术思想,但恐怕也会对他们后期的学术理念形成一定的路径依赖。这一点,不可忽略。
2.2 择时,老技术,新学问
西格尔书中聊到的择时,以200日均线作为代表。这类思路,在投资界是古老的玩法,早在上个世纪30年代就已经出现,迄今也有近百年历史了。
但以均线为代表的择时,在金融学界,却是一个相对年轻的话题——毕竟,在1970年代和1980年代,学术界信仰的是尤金·法玛(Eugene Fama)和威廉·夏普(William Sharpe)提出的有效市场理论,而择时之类,正如西格尔所言,被视为不入流的占星术。
学术圈第一篇有点影响关于均线择时的讨论,要到1992年William Brock等人写的那篇Simple Technical Trading Rules and the Stochastic Properties of Stock Returns6,发现均线择时或许有用。这之后,这个话题才热闹起来。
而且,许多股民耳熟能详的择时方法,比如均线交叉、头肩底、双重底之类,如何用数学表达,破局甚至要到2000年罗闻全(Andrew W. Lo)等人的那篇Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation7。
至于近年大热的时序动量(TSMOM),更是要到2012年那篇Tobias J. Moskowitz等人写的Time series momentum8才被正式提出。
而且这之后,均线在金融投资中的用途,被不断拓展。
这个过程中,华盛顿大学圣路易斯分校(Washington University in St. Louis, WUSTL)的金融学讲席教授周国富(Guofu Zhou)无疑是一个绕不过去的人物,他和多位学者合作,先后将均线纳入动态资产配置框架9,纳入股权风险溢价的预测10,以及提出将多均线复合选股的Trend Factor11。
如果想全面了解均线和时序动量择时的效果,不妨参考我请AI撰写的两篇论文综述:
2.3 择时注定少数派
虽然这些年学术界关于均线和时序动量择时的实证论文层出不穷,量化机构也早已将其作为核心策略,但在大众投资视野中,择时依然是一种极为小众的范式。
翻开市面上绝大多数理财科普书,或是浏览各大基金公司的官方投教,你几乎看不到任何关于均线择时的正面介绍,甚至常被冠以“投机倒把”、“追涨杀跌”的恶名。
这种现象背后,并不全是认知的差距,更关乎深层的商业逻辑与博弈本质。
首先,是资管机构“屁股决定脑袋”的商业利益诉求。
主流公募基金的核心盈利模式,是按照资产管理规模(AUM)提取固定的管理费。对基金公司而言,规模就是生命线。“买入并长期持有”(甚至“越跌越买、坚持定投”)是最符合机构利益的叙事——只要投资者的钱留在场内,哪怕净值腰斩,管理费依然旱涝保收。
反之,如果机构主动向投资者普及择时:
- 若择时成功:发出离场避险信号后,投资者保住了利润、躲过了大跌,但随之而来的大规模赎回,直接导致基金规模缩水、管理费锐减——对机构而言,这叫“赢了口碑,丢了饭碗”;
- 若择时失误:在震荡市中被假信号反复摩擦(这是趋势跟踪策略不可避免的磨损成本),或在牛市启动时过早下车踏空,客户必然会迁怒于机构,引来铺天盖地的投诉与质疑——这叫“既丢了规模,又挨了白眼”。
这种“做对损害自身收益,做错招致全盘指责”的非对称博弈,决定了公募基金天然缺乏推广择时的内在动力。
其次,是择时策略在微观结构上的容量与零和属性。
“买入并持有”本质上是搭乘经济增长与企业内生盈利的列车,属于正和博弈。理论上,全市场所有投资者都选择长期持有并不冲突,大家共同分享企业创造的长期分红与增量价值。
但择时却具有强烈的流动性博弈与排他性。每一个在顶部成功逃顶的卖家,必然对应着一个在场内接盘的买家;每一个在右侧果断追入的买单,也需要有人出让筹码。如果市场上所有人都使用同一套均线择时系统,交易就会滑向买盘衰竭,策略信号自然不攻自破。
换句话说,择时在数学上注定只能属于少数人——它永远不可能、也不应该成为大众通用的普惠建议。
但正因如此,对于手捧这本《给少数人的基金投资书》的读者而言,撕掉对“择时”的偏见标签、理解其底层运作逻辑,反而成了拉开认知差距的绝佳武器。
特别是,当我们身处牛短熊长、波动剧烈的 A股主战场时,盲目死扛的代价往往过于惨烈。在这样的土壤里,择时不仅不是旁门左道,反而可能是改善持有体验、规避毁灭性回撤的少数派利刃——这正是我们在 第 3 章 《A股,择时的沃土?》 中将要深入展开的核心话题。
伯顿·G.马尔基尔, 漫步华尔街(原书第13版) (机械工业出版社, 2024), https://book.cppinfo.cn/Encyclopedias/home/index?id=4717216.↩︎
杰里米·西格尔, 股市长线法宝(第6版) (中信出版社, 2024), https://book.cppinfo.cn/Encyclopedias/home/index?id=4744833.↩︎
杰里米·西格尔, 股市长线法宝(第6版), p.270.↩︎
杰里米·西格尔, 股市长线法宝(第6版), p.271.↩︎
杰里米·西格尔, 股市长线法宝(第6版), p.280~284.↩︎
William Brock 等, 《Simple Technical Trading Rules and the Stochastic Properties of Stock Returns》, The Journal of Finance 47, 期 5 (1992): 1731~64, https://doi.org/10.1111/j.1540-6261.1992.tb04681.x.↩︎
Andrew W. Lo 等, 《Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation》, The Journal of Finance 55, 期 4 (2000): 1705~65, https://doi.org/10.1111/0022-1082.00265.↩︎
Tobias J. Moskowitz 等, 《Time Series Momentum》, Journal of Financial Economics, Special Issue on Investor Sentiment, 卷 104, 期 2 (2012): 228~50, https://doi.org/10.1016/j.jfineco.2011.11.003.↩︎
Yingzi Zhu 和 Guofu Zhou, 《Technical Analysis: An Asset Allocation Perspective on the Use of Moving Averages》, Journal of Financial Economics 92, 期 3 (2009): 519~44, https://doi.org/10.1016/j.jfineco.2008.07.002.↩︎
Christopher J. Neely 等, 《Forecasting the Equity Risk Premium: The Role of Technical Indicators》, Management Science 60, 期 7 (2014): 1772~91, https://doi.org/10.1287/mnsc.2013.1838.↩︎
Yufeng Han 和 Guofu Zhou, 《Trend Factor: A New Determinant of Cross-Section Stock Returns》, SSRN Electronic Journal, 网络首发, 2012年, https://doi.org/10.2139/ssrn.2182667.↩︎