1 当闪电劈下来之时
“闪电打下来时,你必须在场”。
如果你是个老基民,但凡稍微多看过一些投教资料,相信对这句话不会陌生。
这句话出自查尔斯·D·埃利斯(Charles Ellis)那本经典的《赢得输家的游戏》1,最新已经是第六版了。
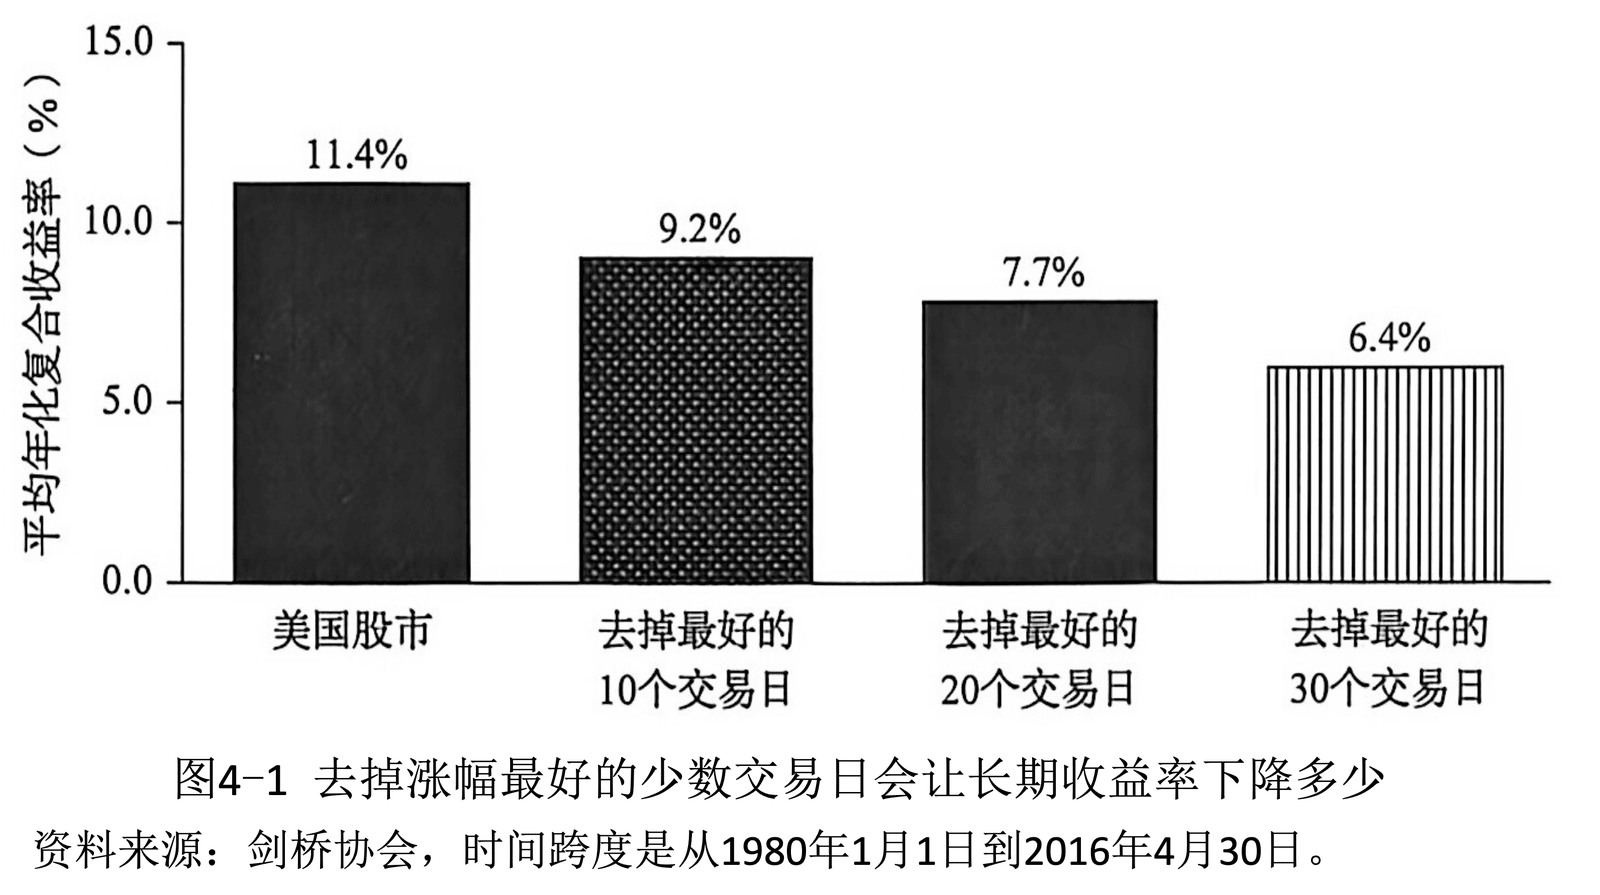
查尔斯·D·埃利斯先是引用一项研究,表示美股过去20年总的投资收益,其实只要用期间涨幅排名最高的35个交易日就可以赚到,在总计5000多个交易日中,连1%占比都不到。随后又引用了另一项研究,回顾了过去72年的市场累计涨幅,不考虑红利再投资,只是去掉其中涨幅排名最高的5个交易日,这72年的累计收益率就会下降约50%。
综合上述数据,他强调,投资人用很多方式自己伤害自己的长期投资收益。其中很重要的一种方式就是,在市场有一段时间跌得很惨时,就吓得恐慌退出股市;后来市场反转开始大幅反弹,就错过了反弹最初那几天最好的日子,而错失了很大一块收益。正因此,他认为闪电打下来时,你必须在场。
下图,是书中配图。
但这样的试算,背后显然藏着巨大的“逻辑陷阱”。
一个投资者,得多倒霉,才会只错过最佳交易日,却不能顺便错过一些最差交易日?
对此思路做出最有力驳斥的,应该是Meb Faber在2011年写的那篇Where the Black Swans Hide & the 10 Best Days Myth3。
在文中,Meb Faber在提出了一个很简单的反驳:要算就该算最好和最差N个交易日都剔除的情况。
从下图的试算可以看到,如果等量剔除最佳和最差交易日,美股的收益率水平反而有所提升。
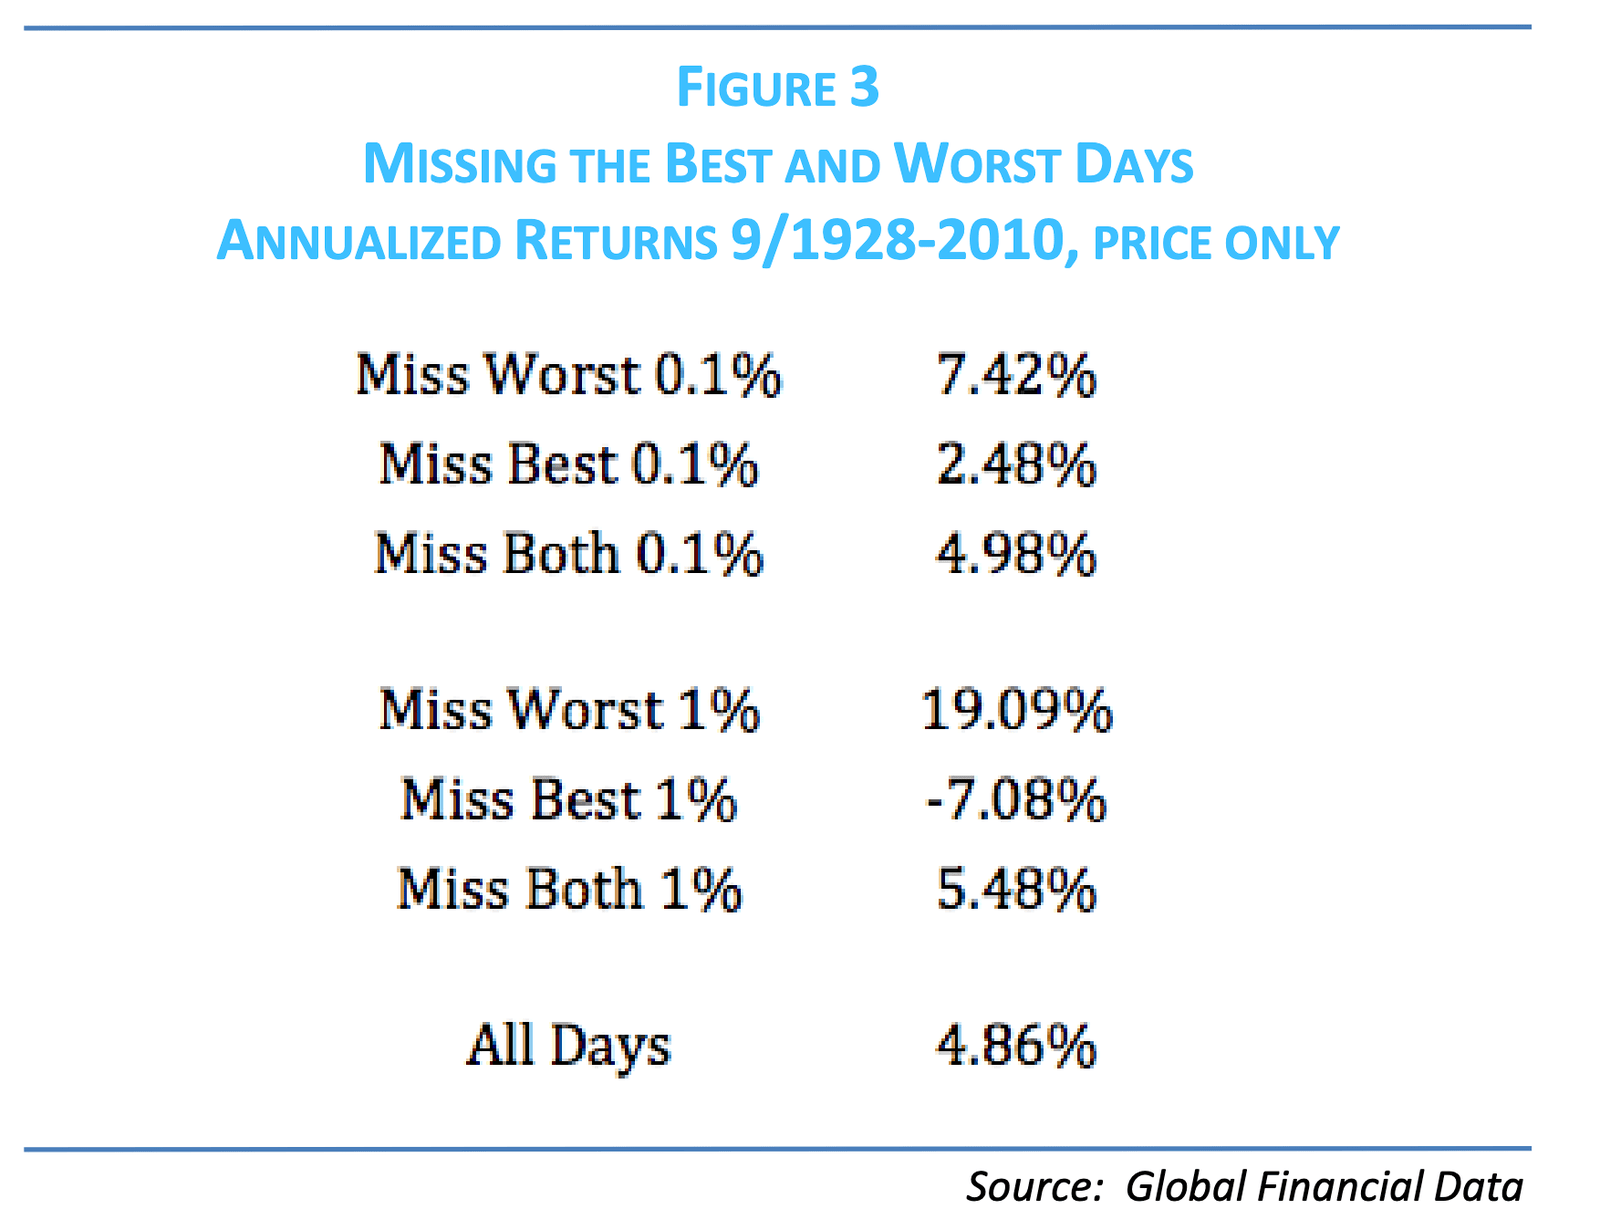
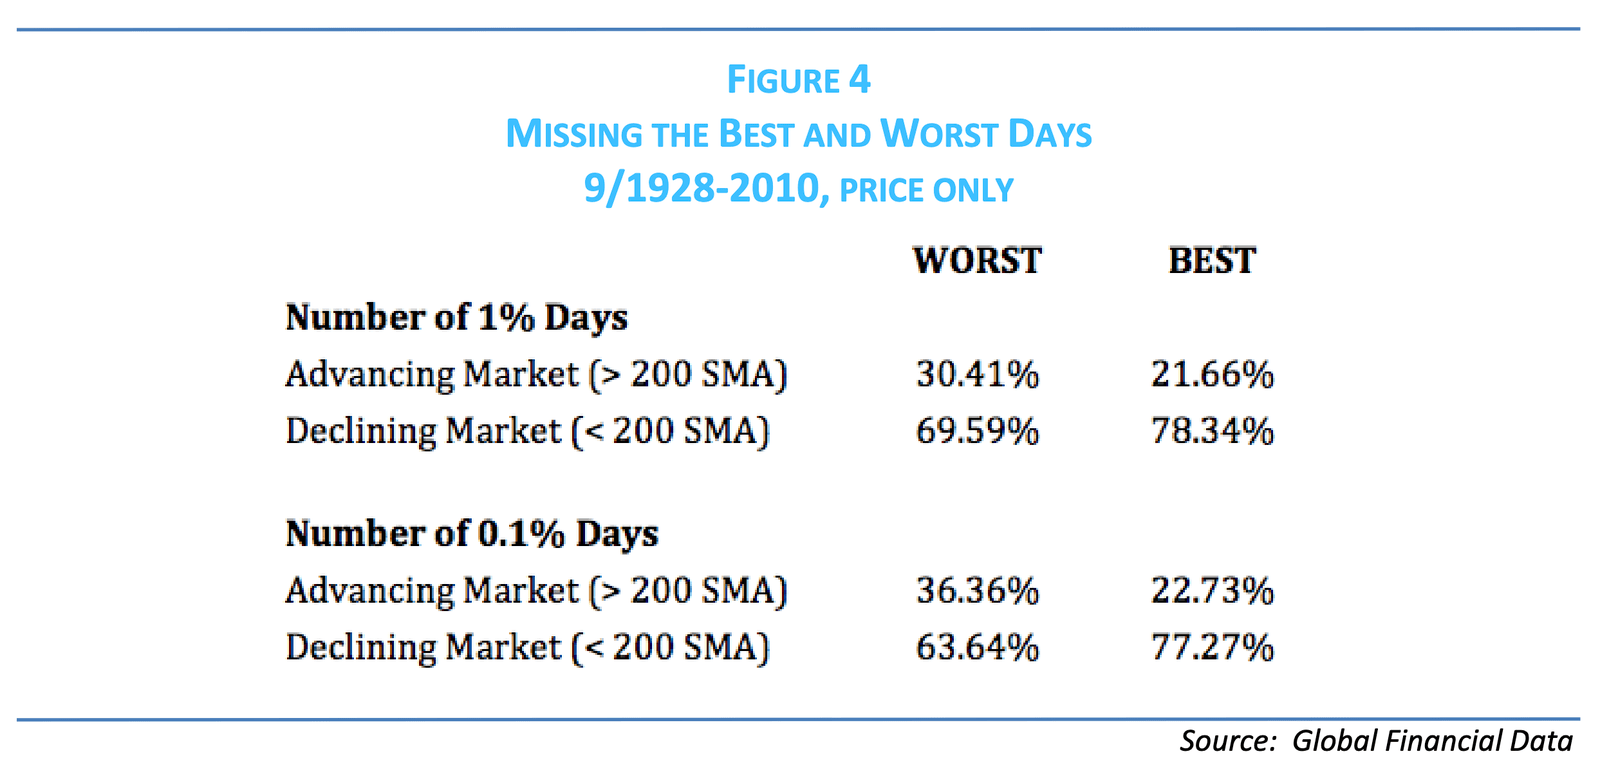
Meb Faber进一步做了一个有趣的统计,发现无论是最佳还是最差的交易日,大多处在200日均线之下,也就是常被称为“熊市”的阶段。这里其实也埋下了一个伏笔,那就是均线作为择时手段的价值,这个未来章节会展开。
在美股之外,Meb Faber还用了14个股市的数据进一步验证了同时错过1%最佳和1%最差交易日的结果,发现无一例外都会比始终持有有更好的结果。
到这儿,其实“闪电劈下来”的说法,已经可以祛魅了。
不过2025年,又有一篇重量级的文章出现,来自AQR的克里夫·阿斯内斯(Cliff Asness),题为(So) what if you miss the market’s N best days?6。
这篇文章中, 阿斯内斯回顾了自己 1999 年投给 Financial Analysts Journal(FAJ)后被拒的旧稿《Market Timing Myths》,这篇旧稿聊的也是这个话题,只可惜被拒了。而2025年版,则是加上了之后25年的样本外数据,证明评审错了。
当然,阿斯内斯当年的算法,只是对比剔除最佳N个交易月和剔除最差N个交易月,2025版改成交易日,并未做同时剔除的对比。不过我感觉,25年阿斯内斯重发并更新此文,其实只是为了强调当年的结论:“错过最好月份”的讨论,既无关紧要也不令人惊讶(the often quoted results of missing the best months for stock returns might be interesting, but they are neither relevant or shocking.)。
不过,毕竟是如今巨头级对冲基金AQR的当家人,阿斯内斯25年后,话说的更漂亮了:
我认为,对于几乎所有人而言,避免择时的建议都是非常中肯的。但避免择时的原因在于,你很可能并不擅长此道,而在缺乏技能的情况下操作实际上是有害的,因为你是在随意偏离一个合理分散化的投资组合。如果你坚信自己足够擅长,你可以进行一些择时,但绝不应采取那种激进的不对称策略——比如仅为了短短几个月或几天就100%清仓离场。即便(这是一个极大的假设前提)某位投资者真的非常擅长择时,也绝没有人能厉害到哪怕有那种程度的一小部分(而且为什么有人会采取不对称的做法,即只选择离场而从不加大仓位权重,这让我百思不得其解)。
我呼吁仍在提出这一极其拙劣论点的大批个人和公司收手,包括一些我在其他方面非常敬重的人。你们心知肚明(或者理应心知肚明,无论是哪种情况都很糟糕),这根本就是胡说八道。你可能会说这是一个糟糕、愚蠢且令人尴尬的论点,但至少它的出发点是为了帮助人们,因为择时交易极大概率仍是有害的。好吧,那就换一种方式来论证吧。一种更诚实的方式。尊重与你交流的每一个人。
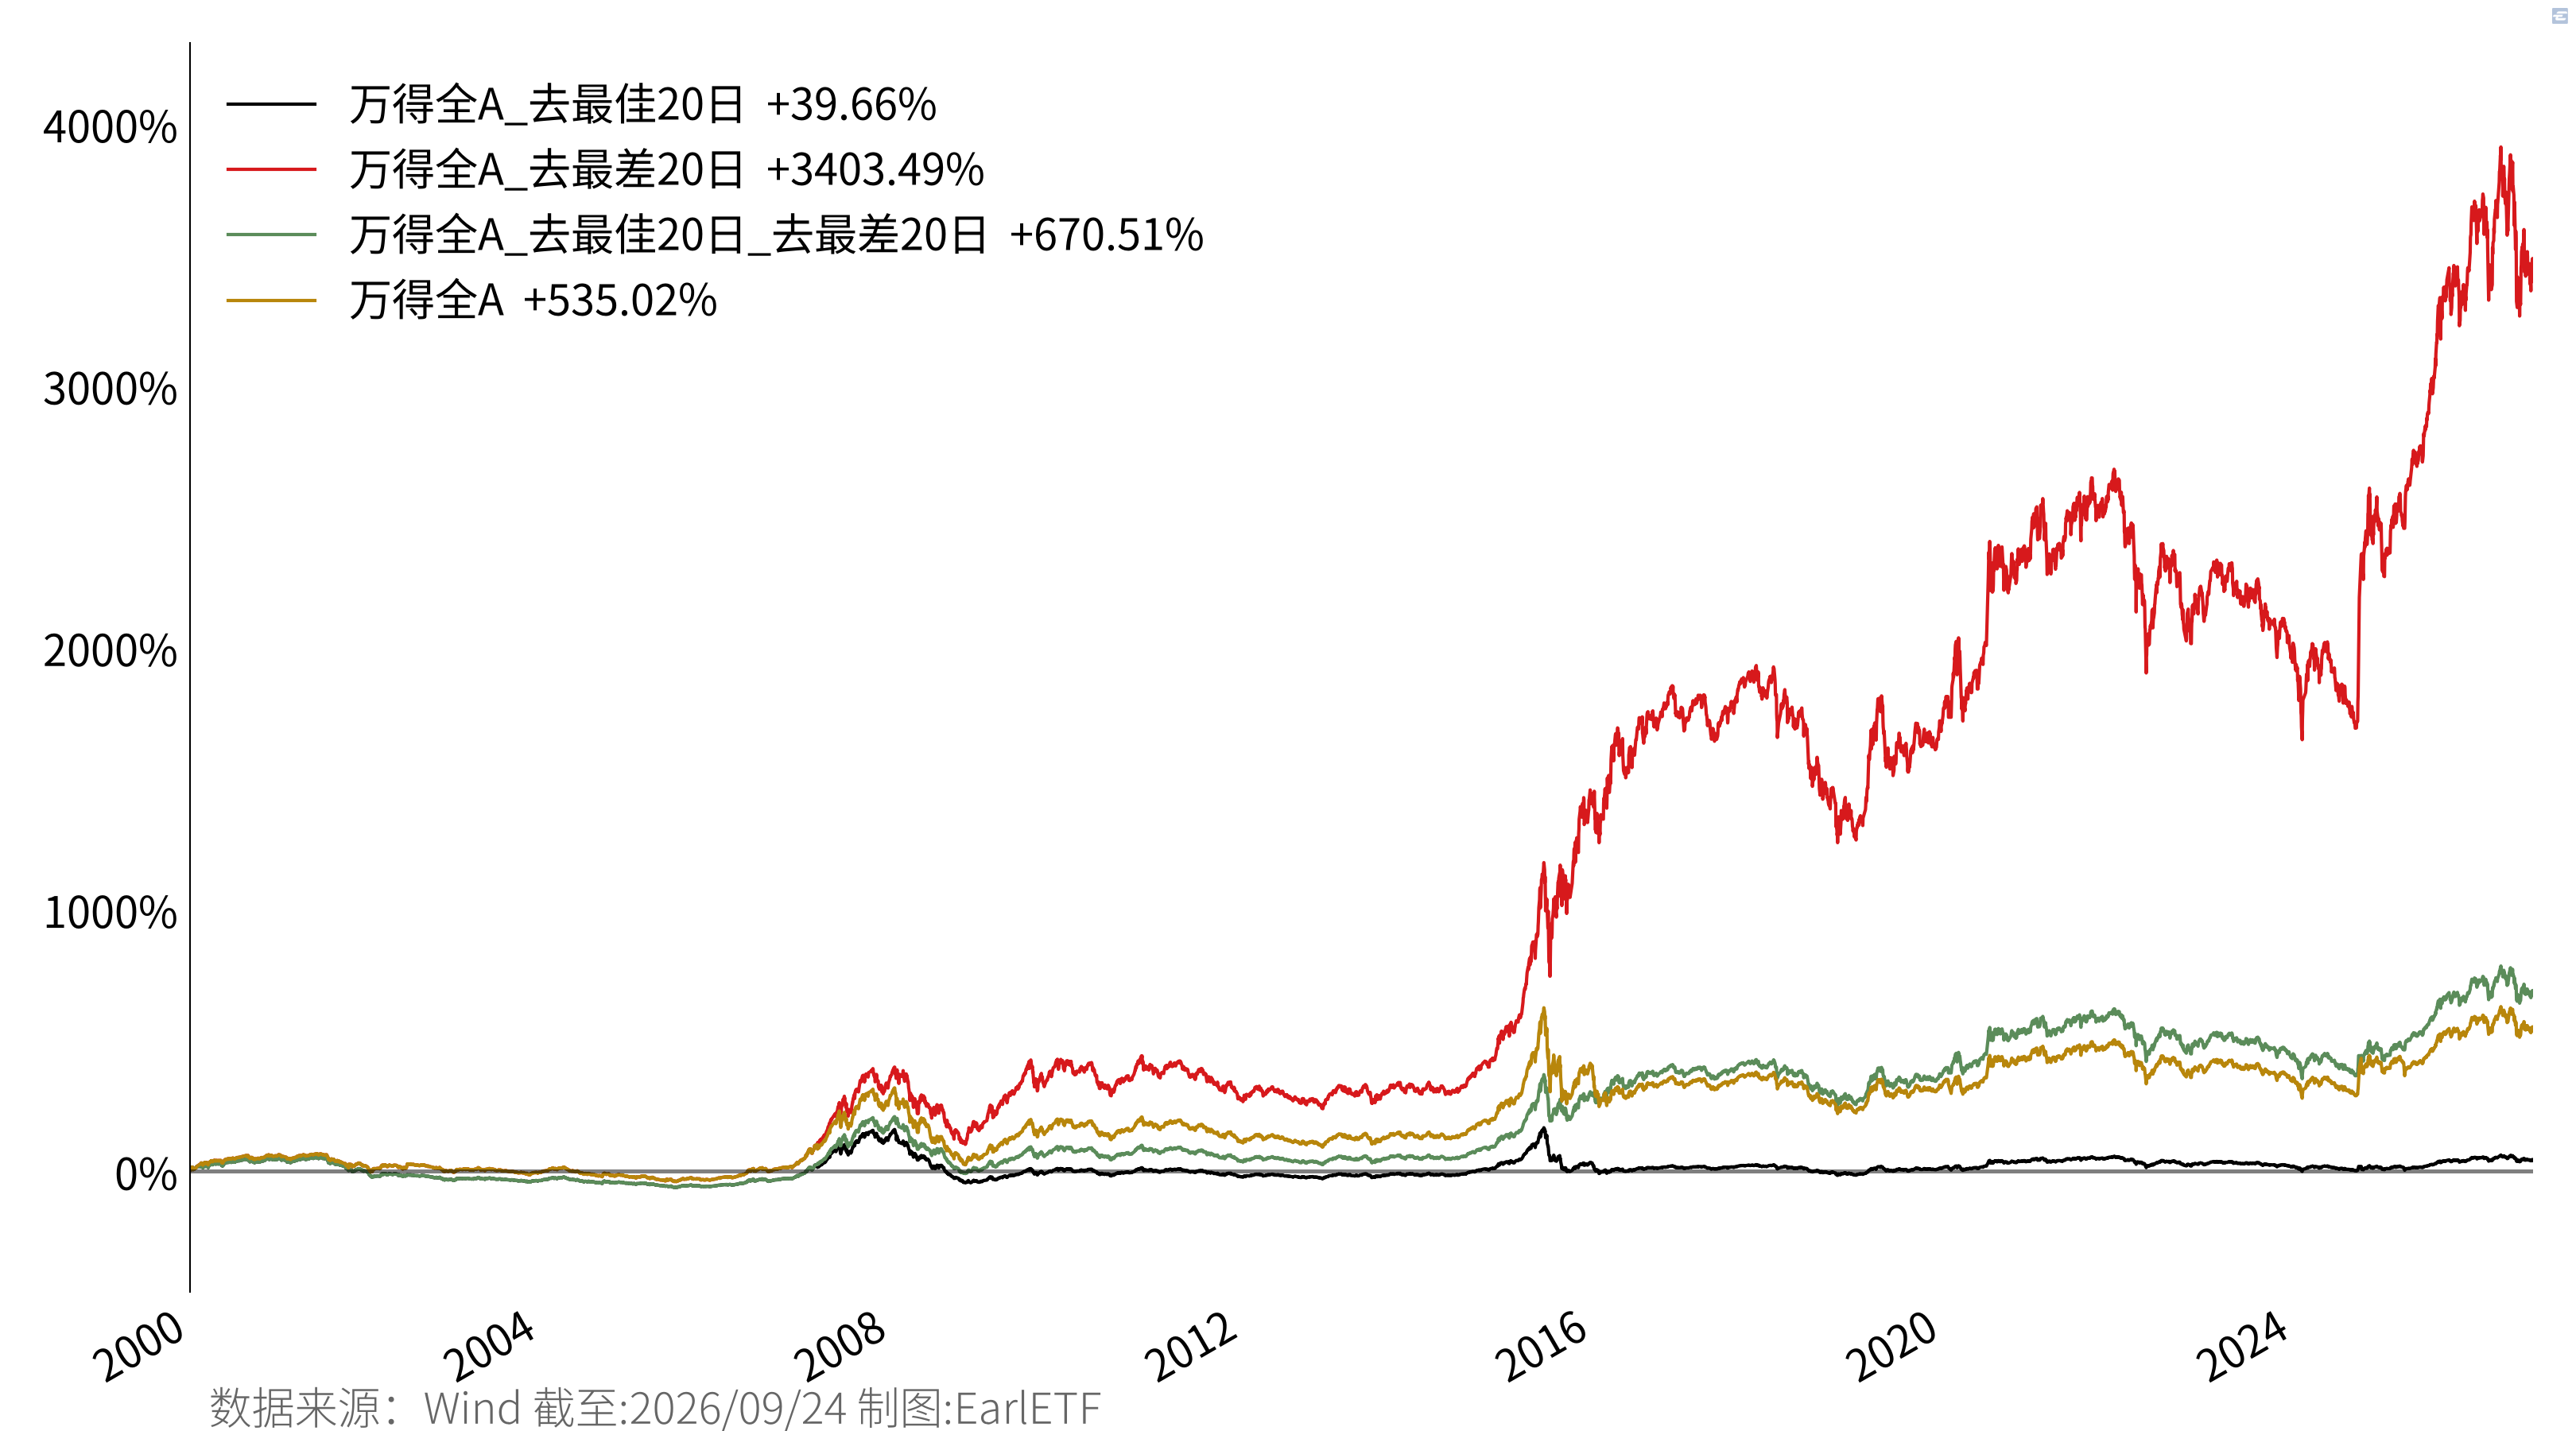
那么,在A股上,尝试Meb Faber当年的试算,又会如何呢?我以万得全A指数(881001.WI)自2000年以来的数据,进行了测算。
从图 1.4 可以看到,剔除最佳20个交易日,的确收益率锐减;但反之剔除最差20个交易日,收益率也飞上了天。若是双向同步剔除,那么收益比万得全A本身,还略占优。
与此同时,我还测算了同步剔除10个、20个、30个和50个最佳和最差交易日的表现,结果是剔除的越多,表现越好。
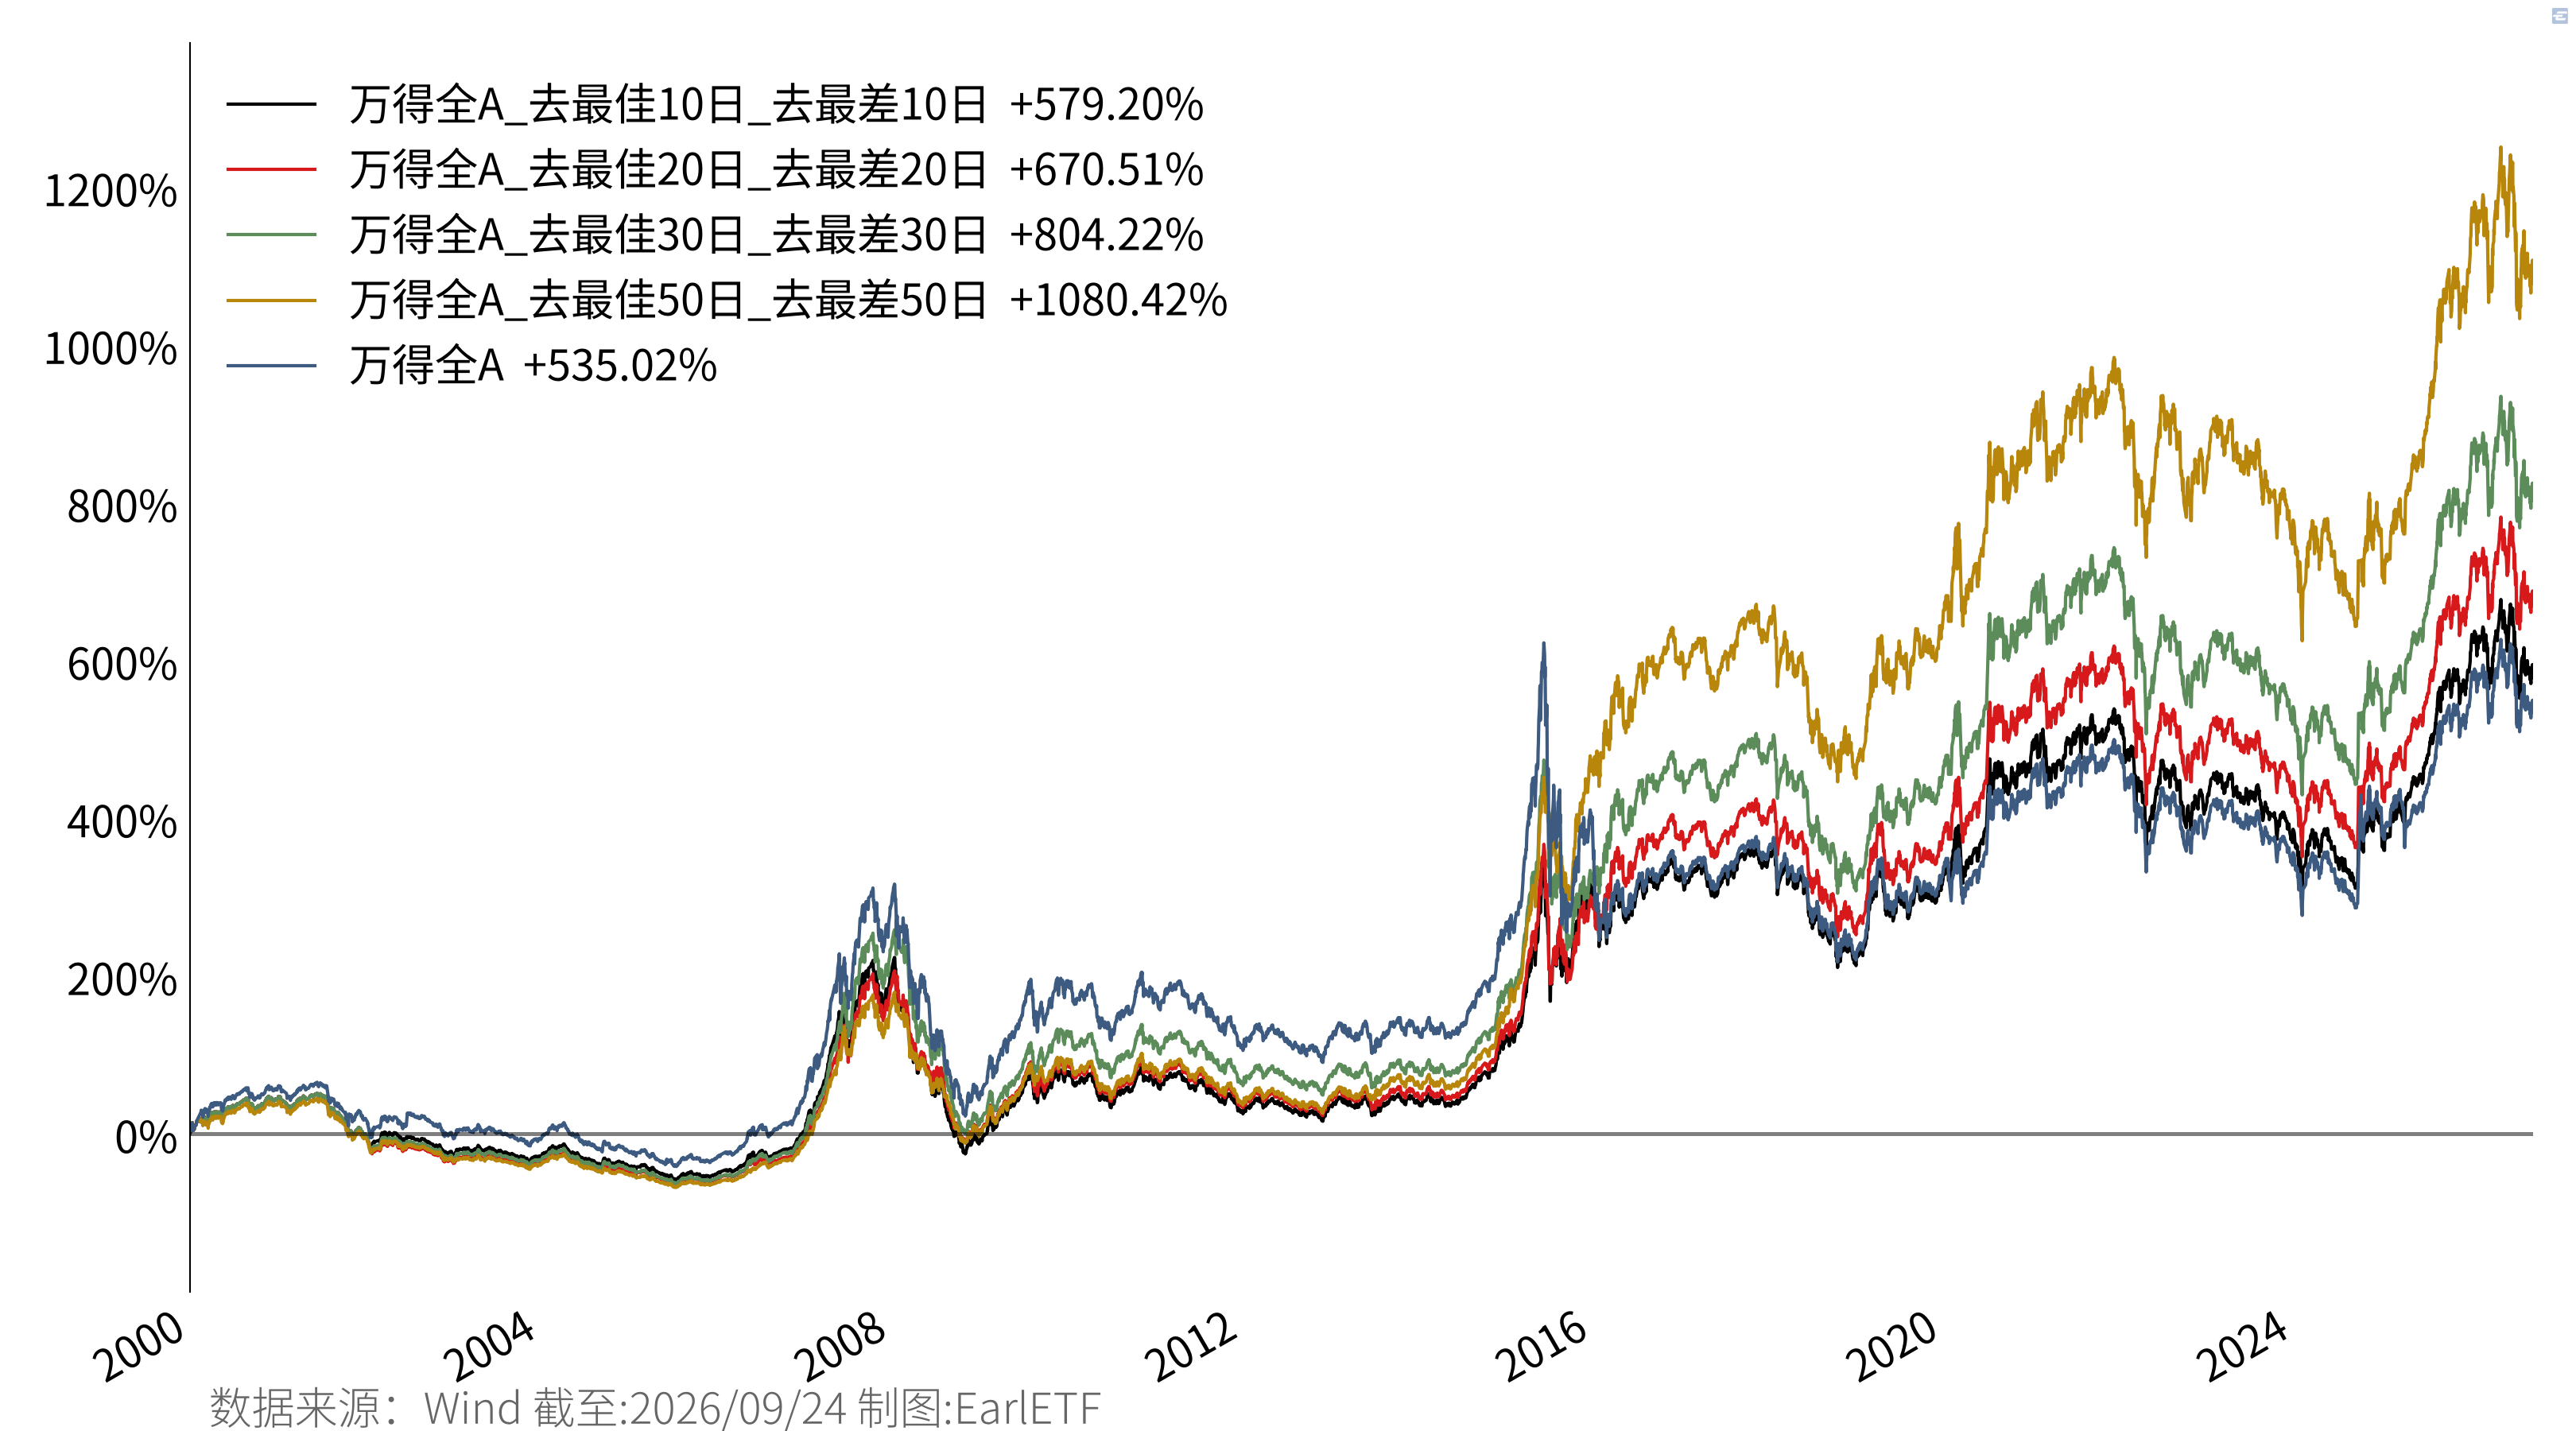
更重要的是,对比这些极端交易日在200日均线上下的占比,可以发现万得全A的极端交易日,同样出现在200日均线之下居多。这个统计,与A股股民常说的“熊市多巨阳”,倒是颇为贴切。
| 交易日数 | 最佳_MA200上方 | 最佳_MA200下方 | 最差_MA200上方 | 最差_MA200下方 |
|---|---|---|---|---|
| 10 | 40.0 | 60.0 | 30.0 | 70.0 |
| 20 | 35.0 | 65.0 | 35.0 | 65.0 |
| 30 | 40.0 | 60.0 | 50.0 | 50.0 |
截至:2026-09-24
当然,没有人手中有知晓未来的水晶球。
所以无论剔除最佳还是最差交易日,都是无稽之谈。
之所以要正儿八经拿出来试算一番,其实和阿斯内斯的观点一样:用这个数据去论证应该长期持有,有点不尊重读者的智商。
查尔斯·D.埃利斯, 赢得输家的游戏:投资者如何长期战胜市场(原书第8版) (机械工业出版社, 2025), https://book.cppinfo.cn/Encyclopedias/home/index?id=4879395.↩︎
查尔斯·D.埃利斯, 赢得输家的游戏, 31.↩︎
Meb Faber, 《Where the Black Swans Hide & the 10 Best Days Myth》, SSRN Scholarly Paper no. 1908469, Rochester, NY, prepublished 2011年8月14日, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1908469.↩︎
Faber, 《Where the Black Swans Hide & the 10 Best Days Myth》, 5.↩︎
Faber, 《Where the Black Swans Hide & the 10 Best Days Myth》, 6.↩︎
Cliff Asness, (So) What If You Miss the Market’s N Best Days?, AQR Capital Management; AQR Capital Management, 2025, https://www.aqr.com/Insights/Perspectives/So-What-If-You-Miss-the-Markets-N-Best-Days.↩︎