给少数人的基金投资书
代序:做一个“反着买”的少数派基民
“基金赚钱,为何基民不赚钱”,这几乎成为中国公募基金行业的“天问”。
许多从业者总觉得,核心是基民的投资知识不够,抑或是非理性、过度交易。所以FOF和基金投顾等代为选基的工具,以及三年持有期基金这样强制管住手的基金载体,外加投资者盈利比例的新信披数据,层出不穷。
有效吗?我不知道。
写下上述文字的时候,是2026年的9月,A股还处于一个牛市的相对高位,熊市的杀伤力至多只是在此前7月的调整初现峥嵘。或许要经历下一波熊市,这个问题,才能有答案。
但以我对周遭亲友,以及我对我撰写的公众号EarlETF的读者观察,我的预期是略悲观的。
当然,这种悲观,不是本文甚至本书的主旨。
既然大量的基民受困于买基金不赚钱,那么网上一句俏皮话或许给我们提供了破局的思路——XX反着买,别墅靠大海。
做一个“少数派”基民,远离主流基民的投资行为,是不是会赚钱更容易一些?
这里说的主流基民投资行为,不仅仅是许多盲目追高、押宝行业基金等非理性行为,甚至包括长期持有做时间的朋友这样被视为“金科玉律”的投资思路。
“未经审视的人生是不值得过的”,本科在复旦念社会学时,于海教授引用古希腊哲学家苏格拉底的这句名言,教导我们。
对于广大基民,也是同样的道理,未经审视的投资理念,是不值得轻信的。
就像长期持有宽基指数,这个在美国践行效果非凡,甚至连巴菲特都亲自背书1,并在2016年2赢下与对冲FOF基金经理泰德·塞德斯(Ted Seides)赌局亲身实践的投资策略,是否真的适合中国A股投资者?
事实上,中国当下针对普通基民普及的主流投资范式,几乎都脱胎于美国,尤其是长期持有的思路。
但中美两国的股市,存在太多的差异。
最直观的差异,自然是股市本身。自1900年迄今的一百多年中,美股提供了丰厚的回报,也基于这样的收益曲线,经约翰·博格(John Bogle)、伯顿·马尔基尔 (Burton Malkiel)、查尔斯·埃利斯 (Charles Ellis)的普及,长期持有不择时成为金科玉律。
但大量统计显示,美股的“优秀”,可能是一个异象,全球其他发达股市未必有那么丰厚的回报,长期持有的效果也未必那么美妙。这个问题,埃尔罗伊·迪姆森(Elroy Dimson)、保罗·马什(Paul Marsh) 和 迈克·斯汤顿(Mike Staunton)三人共同撰写的那篇American Exceptionalism: The Long-Term Evidence3,有一个1900年至2020年跨越121年的统计。美股在这段历史中,剔除通胀之后的年化实际回报是6.6%,而作为对比的90个非美股票市场,同期年化收益只有4.5%。正因此,作者强调:美国的经验并不能作为典型非美市场的参考指南(The US experience is not a guide to the typical non-US market)
| 市场/指数 | 时间区间 | 年化实际回报 |
|---|---|---|
| 美国股票 | 1900—2020年(121年) | 6.6% |
| 90国国际(非美)股票指数 | 1900—2020年(121年) | 4.5% |
更何况,美股常年的表现优异,同样被学者认为不可持续。美联储系统的高级经济学家迈克尔·斯莫良斯基(Michael Smolyansky)在2023年撰写了一篇题为End of an Era: The Coming Long-Run Slowdown in Corporate Profit Growth and Stock Returns的文章,当时在华尔街引发广泛讨论。这篇文章拆解了1989年至2019年三十年的美股数据,指出美国企业实际净利润复合年化增速达 5.4%,远超同期实际 EBIT(息税前利润)增速(3.2%)和实际 GDP 增速(2.5%),看似强势无比,但并不是因为企业生产力发生飞跃或营收扩张,利润增速超出 EBIT 的 40% 以上完全归功于两大外生变量的持续顺风:
无风险利率与利息支出的断崖式下行(从 1989 年的高利率环境一路走向零利率/低利率);
有效企业所得税率的腰斩(从 1989 年的约 34% 大幅降至 2019 年的约 15% 甚至更低,包括 2017 年特朗普减税法案的直接刺激)。
拆解股票收益的来源,他发现1989–2019 年期间,P/E 扩张贡献了 33% 的股价增长,EBIT 仅贡献 39%,利息与税收合计贡献 28%。
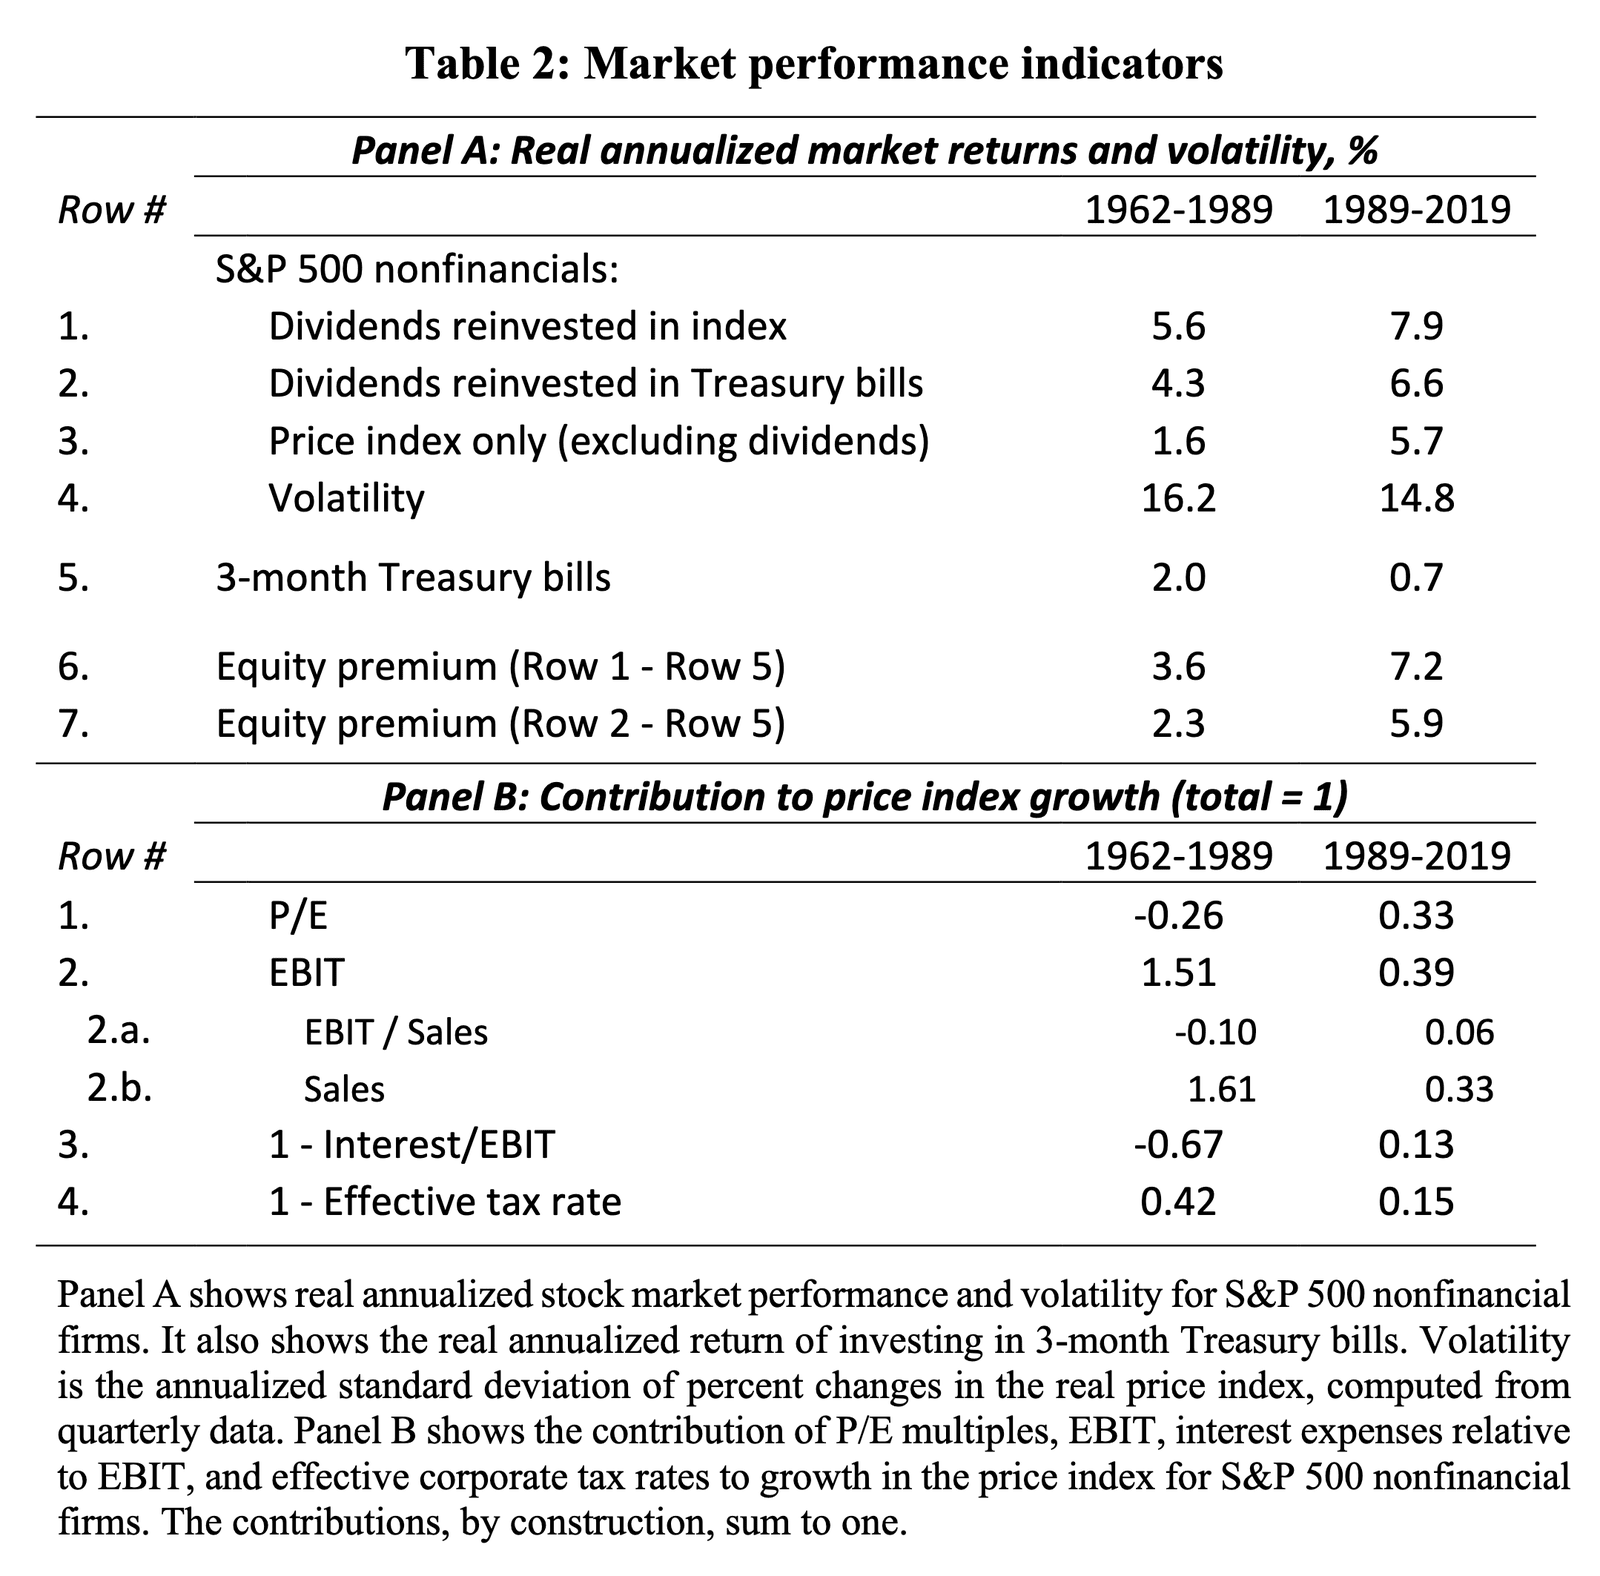
所以,迈克尔·斯莫良斯基用了“时代的终结”(End of an Era)这个词,强调这种情况的特殊性和不可持续。
美股的这种异质性,固然有美国经济体本身的原因,但也离不开各类制度的加持。
在美国,有资本利得税,且对短期资本利得(Short-Term Capital Gains)课以惩罚性重税而给予长期资本利得(Long-Term Capital Gains)税收优惠5,这大大提高了短线交易的成本,有利于长期持有。
相比之下,中国A股暂不针对个人投资者在A股、港股的交易征收资本利得税,显然对于短线交易者更为友好。
更进一步,美国针对资本利得与个人所得的高税负环境,发展出了涵盖 401(k)、IRA 等一系列具备税收递延效应的养老储蓄与投资安排。这为美股的慢牛,塑造了极好的现金流环境,有兴趣的可以阅读孟岩《大水与容器》一文6的后半段,对此有详细的展开。
而在中国,主要覆盖城镇就业群体的城镇职工基本养老保险制度,由单位按缴费基数的 16% 缴纳计入统筹账户,个人按 8% 缴纳计入个人账户。
不同于美国 401(k) 等以自主配置权益资产为核心的补充养老计划,中国第一支柱基本养老保险的首要属性是托底保障。根据平安证券研报的统计7,基本养老保险基金结余仍以地方留存为主(约 77%)、委托投资为辅(约 23%);其中,地方留存部分主要投向银行存款和国债,年均收益率在 2%—3% 之间,基本与短期国债收益率持平。唯有委托给全国社会保障基金理事会运营的部分,资产配置才覆盖股票、债券、基金等多元化品种;这部分资金虽在一定程度上为境内权益市场引入了长期活水,但受制于整体委托比例较低,对资本市场的撬动和支撑力度依然偏弱。
正是因为中国和美股股市有诸多的差异,所以简单照搬美式的宽基无脑长期持有,恐怕为何适合中国。
相比之下,我总觉得2012年社保基金网站上那篇《社保基金资产配置的投资理念》(可惜如今已经下线找不到链接了)中说的颇好:
价值投资并不是永远不卖,而是要在市场严重高估的时候敢于减仓,实现收益并规避未来均值回归特征带来的系统性风险……社保基金能够取得稳定较好的投资收益,是与2007年市场严重高估的时候,果断降低权益类资产比例,兑现当年的收益水平,并在2005、2008、2010年市场处于低位时敢于加仓分不开的。
回顾过去,社保基金通过高抛低吸产生的超额收益几乎与市场贝塔收益相当,在波云诡谲的资本市场上能够乘风破浪,靠的就是理性耐性,审时度势。
当然,这个“给少数人的基金投资书”系列,不是为了反对长期持有,也不局限于长期持有。而是希望每一个投资者,都能做一个经过审视的投资者。
就像长期持有这个话题,年少时看伯顿·马尔基尔 (Burton Malkiel)的《漫步华尔街》8,或者看约翰·博格(John Bogle)的《共同基金常识》9,会觉得长期持有天经地义。但在深入了解动量因子,了解过去十几年美国学术界对于均线择时的诸多理论研究后才发现,这里面有太多可供探索之处。
而这本一系列文章,某种程度上也是我的阅读札记+数据统计笔记,所以特地用了Quarto的架构配合Zotero的文献管理,以使得相关的数据引用有严谨的来源可追溯。
不过,虽然我于多年前获得了CFA(特许金融分析师)资质,但终究是半路出家,本科和硕士学的都是社会学,所以对于金融学的发展,全靠摸索不算系统,如有错漏,还请行家指正。
我希望在这个阅读书里的过程,能对普通基民许多视为金科玉律的投资思路,或者是习以为常的投资习惯,做一个再思考,寻找一条或许小众,但对“少数派”更有效的投资思路。
投资从来不是一场追随大众的情绪远征,而是一场属于个人的理性修行。做一个“少数派”,并非刻意与人群对立,只不过是在A股这个尤其喧嚣的市场中,能保留远比在美股更多的的清醒。
路不在远,在行之有恒。
Warren E. Buffett, Berkshire Hathaway Inc. 2013 Annual Report: Shareholder Letter, Shareholder Letter (Berkshire Hathaway Inc., 2014), https://www.berkshirehathaway.com/letters/2013ltr.pdf.↩︎
Warren E. Buffett, Berkshire Hathaway Inc. 2016 Annual Report: Shareholder Letter, Shareholder Letter (Berkshire Hathaway Inc., 2017), https://www.berkshirehathaway.com/letters/2016ltr.pdf.↩︎
Elroy Dimson 等, 《American Exceptionalism: The Long-Term Evidence》, The Journal of Portfolio Management 47, 期 7 (2021): 14~26, https://doi.org/10.3905/jpm.2021.1.257.↩︎
Michael Smolyansky, 《End of an Era: The Coming Long-Run Slowdown in Corporate Profit Growth and Stock Returns》, SSRN Scholarly Paper no. 4552509, Rochester, NY, prepublished 2023年8月30日, 14, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4552509.↩︎
Internal Revenue Service, Topic No. 409, Capital Gains and Losses, Internal Revenue Service, Tax Topics, 2026, https://www.irs.gov/taxtopics/tc409.↩︎
孟岩, 《大水与容器》, 孟岩, 2026年8月, https://mp.weixin.qq.com/s/HIDwasPkQ37msWLrarDB3g.↩︎
陈骁 和 郝博韬, 养老保险体系研究(七):中国的养老保险基金——投资管理现状与前景展望, 证券研究报告(行业深度报告) (平安证券股份有限公司研究所, 2025).↩︎
伯顿·G.马尔基尔, 漫步华尔街(原书第13版) (机械工业出版社, 2024), https://book.cppinfo.cn/Encyclopedias/home/index?id=4717216.↩︎
约翰·博格, 共同基金常识(10周年纪念版), 译 巴曙松,吴博 (北京联合出版有限责任公司, 2017), https://book.cppinfo.cn/Encyclopedias/home/index?id=3232624.↩︎